※本記事はアフィリエイトプログラムを利用しています。
「同年代の会社員は、どんなふうに資産を持っているんだろう?」「投資信託と株、どれくらいの割合がいいの?」。資産形成を続けていると、ほかの人のポートフォリオが気になることがあります。
私は38歳の会社員で、29歳のころから投資を続けて、資産は約3,000万円になりました。この記事では、口座別・資産別のポートフォリオ(資産の配分)を割合で公開し、コロナショックなどの暴落のときにどう行動したかも含めて、私の考え方を紹介します。
- 38歳会社員・資産約3,000万円のポートフォリオ(口座別・資産別)
- 29歳から続けてきた投資の方針
- コロナショックなどの暴落のときに取った行動
- ポートフォリオを作るときに考えたいこと

資産3,000万円って、特別な投資をしてるの?

特別なことはしていません。投資信託を中心に、売らずに買い続けてきただけです。暴落のときも売らずに、むしろ買い増してきました。
この記事は、私個人の資産状況と考え方を紹介するもので、特定の金融商品や配分を勧めるものではありません。投資には元本割れのリスクがあります。適した配分は、年齢・収入・家族構成・目標によって変わります。最終的な判断は、ご自身の状況にあわせて行ってください。
結論|特別なことより「売らずに続けた」ことが大きい
先に結論です。私の資産が約3,000万円まで増えた理由を一つ挙げるなら、29歳から、暴落のときも売らずに積み立てを続けてきたことです。
投資の中心は、全世界株式やS&P500などの投資信託です。そこに、iDeCo、米国の高配当ETF、日本株を組み合わせています。どれも珍しい商品ではありません。特別な銘柄選びより、長く続けられる仕組みのほうが大切だと考えています。
口座別のポートフォリオ
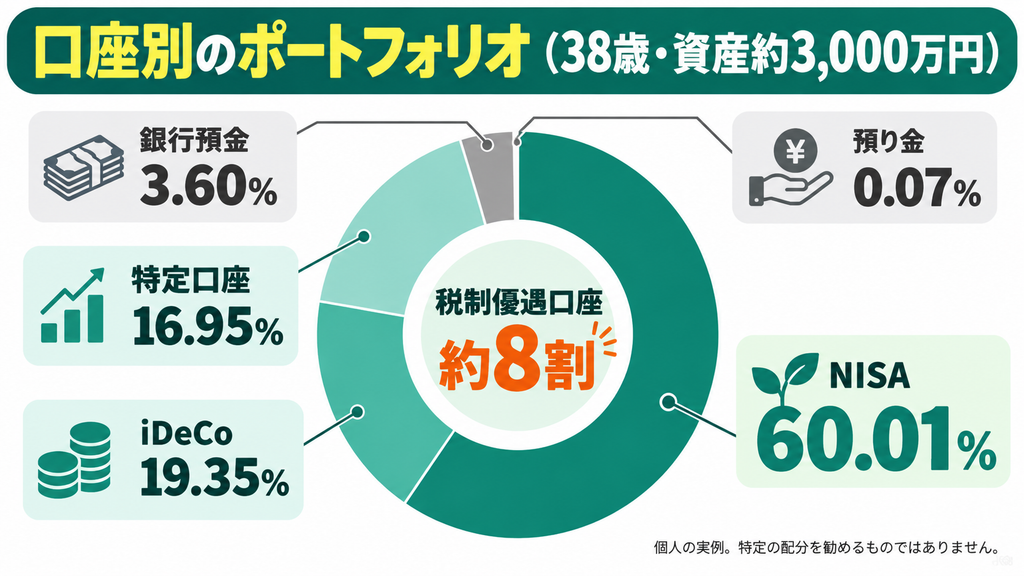
まずは、どの口座に資産を置いているかの割合です。
| 口座 | 割合 |
|---|---|
| NISA | 60.01% |
| iDeCo | 19.35% |
| 特定口座 | 16.95% |
| 銀行預金 | 3.60% |
| 証券口座の預り金 | 0.07% |
資産の約6割がNISA、約2割がiDeCoです。税金の優遇がある口座に、資産の約8割を置いている形になります。NISAとiDeCoに加えて、特定口座でも投資しています。
資産別のポートフォリオ
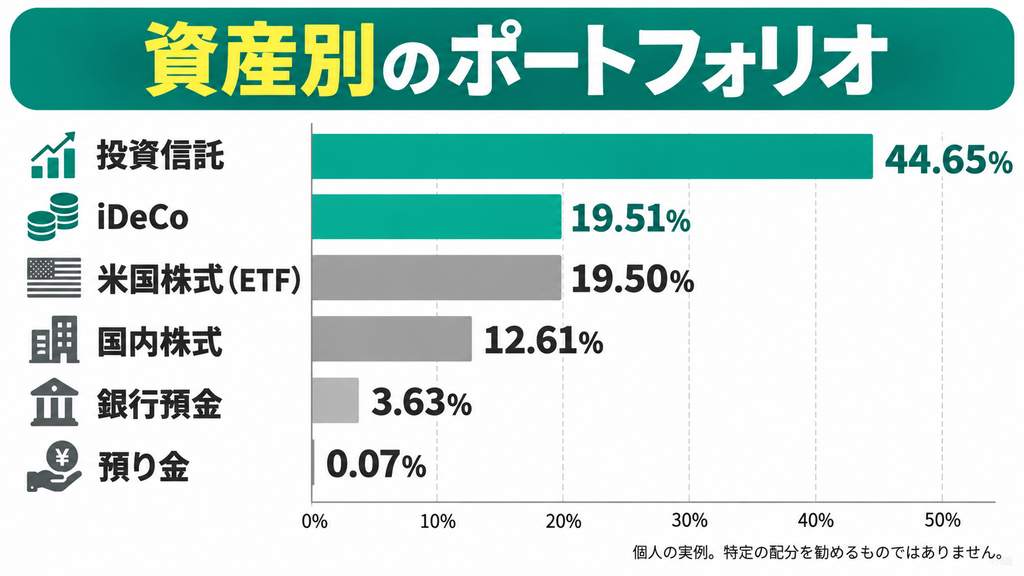
次に、どんな資産を持っているかの割合です。
| 資産 | 割合 | 主な中身 |
|---|---|---|
| 投資信託 | 44.65% | 全世界株式(オルカン)、S&P500が中心 |
| iDeCo | 19.51% | オルカンとS&P500がほとんど |
| 米国株式(ETF) | 19.50% | SPYD・VYM・HDV・VTI |
| 国内株式 | 12.61% | 日本株 |
| 銀行預金 | 3.63% | ― |
| 預り金 | 0.07% | ― |
※口座別と資産別は集計の基準が異なるため、iDeCoや預金の割合に少しずれがあります。
中心は投資信託(iDeCoを含めて約6割)
投資信託とiDeCoを合わせると、資産の約6割になります。中身はほとんどが、全世界株式(オルカン)とS&P500に連動するインデックス型の投資信託です。インデックス型の投資信託は、1本で多くの企業に分散でき、自動で積み立てられるので、仕事や子育てをしながらでも続けやすいという特徴があります。
米国ETFで配当金を受け取る
米国株式のETFは、SPYD・VYM・HDV・VTIを持っています。高配当のETFが中心で、配当金を受け取ることを目的にしています。
日本株も1割ほど
国内株式も1割ほど持っています。資産全体で見ると、投資信託と米国ETFを合わせた海外中心の配分に、日本株が加わる形です。

現金が3.6%って、少なくない?
資産全体から見ると少ないですよね。投資に回す割合が高いぶん、値下がりしたときの影響も大きくなります。現金をどれくらい持つかは、家計の状況で決めるのが大事だと思います。
お金や資産形成については、こちらの記事も参考にしてください。
NISA・iDeCo・特定口座の違い
私が使っている3つの口座は、税金の扱いと、お金を引き出せるタイミングが違います。
| 口座 | 運用益の税金 | 引き出し | 特徴 |
|---|---|---|---|
| NISA | 非課税 | いつでも可 | 年間の投資枠と生涯の上限がある |
| iDeCo | 非課税 | 原則60歳まで不可 | 掛金が全額所得控除になる |
| 特定口座 | 約20%課税 | いつでも可 | 投資額に上限がない |
同じ商品を買うなら、運用益に税金がかからないNISAやiDeCoのほうが有利です。ただし、iDeCoは原則60歳まで引き出せないため、老後まで使わないお金だけを入れる必要があります。いつ使うお金かによって、置く口座を分けるのが基本です。
投資信託と高配当ETFの役割の違い
私のポートフォリオでは、投資信託と高配当ETFに違う役割を持たせています。
- インデックス型の投資信託:分配金を出さずに再投資されるものが多く、資産を大きく育てる役割
- 高配当ETF:配当金が定期的に入ってくるので、お金が生まれる実感を得やすい役割
一般的に、高配当の商品は配当が多いぶん、値上がりによる成長は控えめになる傾向があります。どちらが正解というより、「増やす」と「受け取る」の役割を分けて持つという考え方です。
暴落のときに取った行動
投資を続けていると、必ず大きな値下がりの時期がやってきます。私にとって大きかったのは、2020年のコロナショックです。世界中の株価が短い期間で大きく下がり、投資を続けるかどうかを多くの人が迷った時期でした。
コロナショックのときも、売らずに、基本的にはドルコスト平均法で買い続けました。そして、暴落したときには買い増しもしました。
一度コロナショックを乗り越えたことで、今は暴落が来ても平気になりました。値下がりしても売らずに続けて、回復を待つという経験になりました。
ドルコスト平均法とは
ドルコスト平均法は、毎月決まった金額で、同じ商品を買い続ける方法です。価格が高いときは少なく、安いときは多く買うことになるため、買うタイミングを考えなくて済みます。証券会社の積立設定を使えば自動で続けられるので、相場のニュースに気持ちが振り回されにくくなるのも利点です。
| メリット | 注意点 |
|---|---|
| 買うタイミングに悩まなくていい | 利益を保証する方法ではない |
| 値下がりしたときに多く買える | 一括で投資した場合より、結果が劣ることもある |
| 自動化しやすく、続けやすい | 値下がりが長く続くと、含み損の期間も長くなる |
暴落のときに売らずに続けた結果、私の場合は回復を待つことができました。ただし、過去に回復したからといって、将来も同じように回復する保証はありません。暴落のときに買い増すかどうかは、生活資金に影響しない範囲で判断してください。
ポートフォリオを作るときに考えたいこと
- 生活防衛資金を先に決める急な出費や収入減に備えて、現金をいくら持つかを先に決めます。
- 使う時期ごとにお金を分ける数年以内に使うお金は預金、いつでも引き出せるNISA、老後まで使わないiDeCoと、役割で分けます。
- 税金の優遇がある口座から使うNISAとiDeCoの枠を優先して使うと、税金の負担を抑えられます。
- 中心の資産を決める分散されたインデックス型の投資信託など、長く持てるものを中心に置きます。
- 暴落したときの行動を先に決める「売らない」「積み立てを止めない」と決めておくと、慌てずに済みます。
リバランス(配分の見直し)の考え方
長く投資を続けていると、値動きによって最初に決めた配分から少しずつずれていきます。このずれを元に戻すことを、リバランスといいます。
リバランスの方法には、大きく分けて次の2つがあります。
| 方法 | 内容 | 注意点 |
|---|---|---|
| 売って調整する | 増えすぎた資産を売り、減った資産を買う | 特定口座では、売ったときに利益に税金がかかる |
| 買い方で調整する | これから積み立てる金額の配分を変えて、少ない資産を多めに買う | 調整に時間がかかる |
非課税のNISAの中で売るのでなければ、売ると税金がかかる場合があります。一般的には、新しく買う金額の配分で少しずつ調整するほうが、税金や手間の面で負担が小さいといわれます。
38歳で資産3,000万円までに大切だったこと
私の場合を整理すると、次の3つがあてはまります。
| ポイント | 内容 |
|---|---|
| 早く始めた | 29歳から始めたことで、運用できる期間を長くとれた |
| 売らなかった | コロナショックでも売らず、ドルコスト平均法で買い続けた |
| 税制優遇の口座を使った | NISAとiDeCoで、資産の約8割を非課税などの口座に置いている |
どれも、特別な知識が必要なことではありません。早く始めて、売らずに続けて、税金の優遇を使う。私がやってきたのは、この基本だけです。
わが家は住宅ローンを約6,000万円借りていますが、ローンより資産を大きくして、いつでも返せる状態を目指すというのが今の目標です。
資産3,000万円のポートフォリオに関するよくある質問
投資は何歳から始めましたか?
29歳ごろから始めました。38歳の今、資産は約3,000万円です。早く始めたぶん、運用できる期間を長くとれています。
暴落のときは売りましたか?
売っていません。コロナショックのときも、基本的にはドルコスト平均法で買い続け、暴落したときには買い増しもしました。ただし、将来も同じように回復する保証はありません。
NISAとiDeCoの割合はどれくらいですか?
口座別で見ると、NISAが約60%、iDeCoが約19%です。税金の優遇がある口座に、資産の約8割を置いています。
現金はどれくらい持つべきですか?
家計の状況によって変わります。一般的には、生活費の数か月分を生活防衛資金として確保してから投資に回す考え方が基本です。私の現金の割合は約3.6%と少なめですが、これは私の家計の場合の判断です。
米国ETFと投資信託、どちらを多く持つべきですか?
目的によって変わります。資産を大きく育てたいなら、分配金を自動で再投資するインデックス型の投資信託が向いています。配当金を受け取りたいなら、高配当ETFが選択肢になります。私は投資信託を中心にして、米国ETFを組み合わせています。
同じポートフォリオにすれば資産は増えますか?
保証はありません。私の資産が増えたのは、投資を続けた期間の相場の動きにも助けられた面があります。配分は、ご自身の年齢・収入・目標にあわせて考えてください。
まとめ|早く始めて、売らずに続ける
38歳・資産約3,000万円のポートフォリオを紹介しました。最後にポイントをまとめます。
- 口座別では、NISA約60%・iDeCo約19%・特定口座約17%・現金約4%
- 資産別では、投資信託(iDeCo含む)が約6割、米国ETFが約2割、日本株が約1割
- 投資は29歳ごろから。コロナショックでも売らずに買い続け、暴落時は買い増した
- 一度暴落を乗り越えて、今は暴落が来ても平気になった
- 早く始める・売らない・税制優遇の口座を使う、が大切だった
まずは、自分の資産を口座別・資産別に書き出してみてください。今の配分が見えると、次に何をすべきかが分かりやすくなります。