「子どものためにNISAを使いたいけど、どうすればいいの?」「2027年から子ども向けのNISAが始まるって本当?」。子どもの教育費や将来のために、NISAで少しずつ準備したいと考える親は多いと思います。
私は38歳の会社員で、子育てをしながら、NISAやiDeCoで資産形成を続けています。この記事では、2026年度の税制改正で決まった2027年1月からの「こどもNISA」(未成年のつみたて投資枠)の仕組みと、それまでのあいだ・それ以降に、子どものためにNISAをどう使うかの選択肢を整理します。
- 2027年1月から始まる「こどもNISA」の仕組み
- 旧ジュニアNISAとのちがい
- 子どものためのお金を、親のNISAで準備する方法との比較
- 子どものためにNISAを使うときの注意点
この記事は、金融庁の税制改正資料と、公表されている解説(2026年9月時点)をもとにしています。口座開設の受付時期や、具体的な手続きは金融機関によって異なります。利用する前に、金融庁や各金融機関の最新情報を確認してください。また、投資には元本割れのリスクがあります。

昔の「ジュニアNISA」がなくなって、子どもの分はどうしようか迷ってたんだよね。

ジュニアNISAは2023年で新規の投資が終わりましたが、2027年1月から、0〜17歳でもNISAのつみたて投資枠が使えるようになります。ただ、旧ジュニアNISAとはルールがちがうので、仕組みを知ってから使うかどうかを決めましょう。
結論|子どものNISAは「2027年からのこどもNISA」と「親のNISA」の2つで考える
| 方法 | 特徴 | 向いている人 |
|---|---|---|
| こどもNISA(2027年1月から) | 子ども名義で、年60万円まで非課税で積み立てられる。払い出しには条件がある | 子ども自身の将来のお金として、長く積み立てたい人 |
| 親のNISAで準備する | 親名義で積み立て、必要なときに自由に売れる | 教育費として柔軟に使いたい人、親のNISA枠に余裕がある人 |
| 預金・学資保険など | 元本割れしにくい。運用で大きく増えることは期待しにくい | 使う時期が近いお金、確実に必要なお金 |
どれか一つを選ぶというより、「いつ・何に使うお金か」で使い分けるのが現実的です。子どもが小さく、使うまでに10年以上あるお金は、NISAを使った積立と相性がよいと考えられます。
2027年1月から始まる「こどもNISA」の仕組み
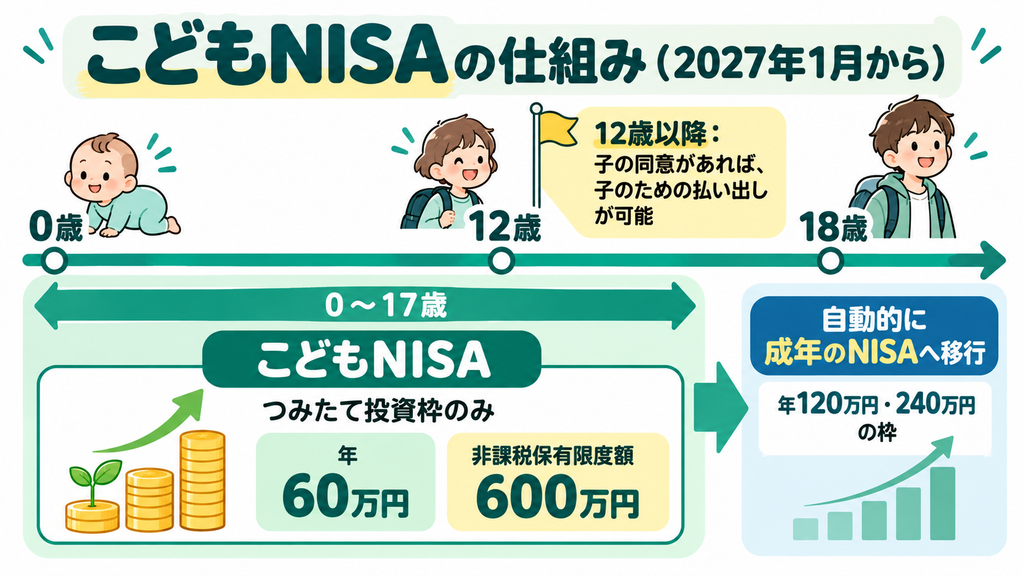
2026年度の税制改正で、NISAのつみたて投資枠の年齢要件が見直され、0〜17歳でもつみたて投資枠を使えることになりました。一般に「こどもNISA」と呼ばれています。
| 項目 | 内容 |
|---|---|
| 開始 | 2027年1月 |
| 対象 | 0〜17歳の未成年 |
| 使える枠 | つみたて投資枠のみ(成長投資枠は使えない) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象商品 | つみたて投資枠の対象商品(長期の積立・分散投資に適した一定の投資信託) |
| 払い出し | 12歳以降、子の同意を得た場合に、子のための資金として払い出しが可能 |
| 18歳になると | 自動的に成年のNISAへ移行 |
※金融庁「令和8(2026)年度税制改正について」などをもとに作成。
払い出しのルールに注意
こどもNISAでは、いつでも自由にお金を引き出せるわけではありません。金融庁の資料では、12歳以降において、子の同意を得た場合にのみ、親権者などによる払い出しができるとされています。その際は、資金の使い道が子どものためのものであり、子どもが同意したことを示す書面とともに、申出書を金融機関に提出する必要があります。
つまり、親の生活費などに使うことは想定されていない制度です。子ども自身のための、長期のお金として考える必要があります。
18歳になると、こどもNISAは自動的に成年のNISAに移行します。親が積み立てたお金は、子ども名義の資産として子どもに引き継がれることになります。
旧ジュニアNISAとのちがい
| 項目 | 旧ジュニアNISA | こどもNISA(2027年〜) |
|---|---|---|
| 投資できた・できる期間 | 2016〜2023年(新規投資は終了) | 2027年1月から |
| 年間投資枠 | 80万円 | 60万円 |
| 商品 | 上場株式、投資信託など | つみたて投資枠の対象商品のみ |
| 払い出し | 原則18歳まで不可(制度終了後は制限なく払い出し可能に) | 12歳以降、子の同意と使途の条件つきで可能 |
| 18歳以降 | — | 成年のNISAに自動移行 |
旧ジュニアNISAは、払い出しの制限が厳しく、利用があまり広がらなかったと言われています。こどもNISAでは、12歳以降の払い出しに道が用意されたことが大きなちがいです。
親のNISAで子どものお金を準備する方法
こどもNISAを使わず、親自身のNISAで教育費を準備する方法もあります。
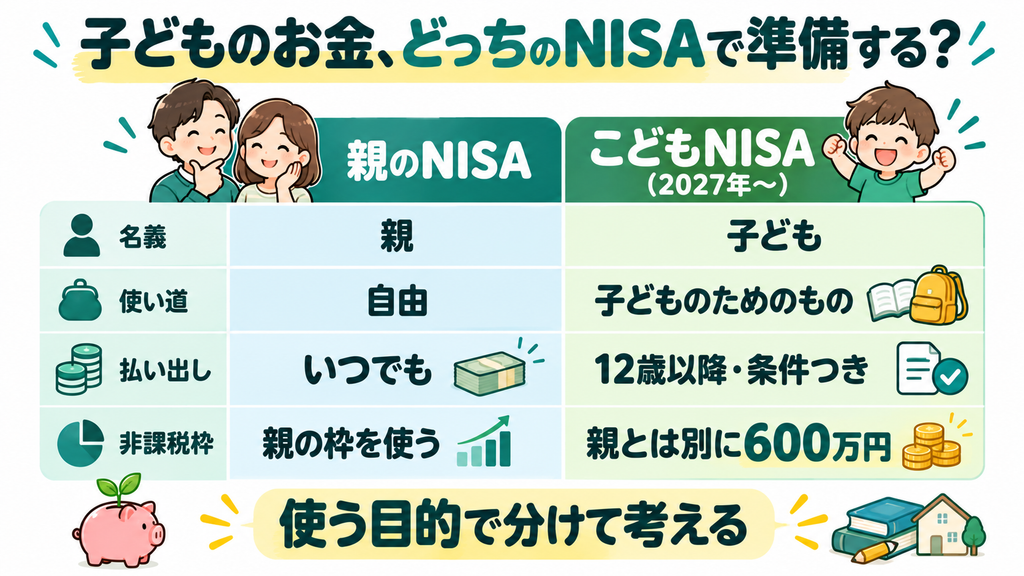
| 比較 | 親のNISA | こどもNISA |
|---|---|---|
| 名義 | 親 | 子ども |
| 使い道 | 自由。教育費にも老後資金にも使える | 子どものためのものに限られる |
| 払い出し | いつでも売却できる | 12歳以降、条件つき |
| 非課税枠 | 親の枠(生涯1,800万円)を使う | 親の枠とは別に600万円 |
| 注意点 | 教育費に使った分、親の老後資金の枠が減る | 18歳で子どものものになる |
親のNISAは、使い道を自由に決められる柔軟さがメリットです。一方、こどもNISAは、親の非課税枠とは別に600万円の枠があり、親の枠を老後資金にとっておけるのがメリットです。

親のNISAの枠が余っているなら、そっちでいいのかな?
親の枠に余裕があって、教育費として柔軟に使いたいなら、親のNISAで準備するのも合理的です。「子ども自身に残したいお金」はこどもNISA、「教育費として使う予定のお金」は親のNISA、と分けて考えるのも一つの方法ですね。
こどもNISAで積み立てた場合のシミュレーション
0歳から毎月積み立てた場合に、18歳時点でいくらになるかを試算します。
| 毎月の積立額 | 元本(18年) | 年率3%の場合 | 年率5%の場合 |
|---|---|---|---|
| 5000円 | 108万円 | 約143万円 | 約174万円 |
| 1万円 | 216万円 | 約286万円 | 約349万円 |
| 2万円 | 432万円 | 約572万円 | 約698万円 |
※年率一定・月複利で計算。手数料は考慮していません。実際の運用成果は変動し、元本を下回ることもあります。こどもNISAは2027年開始のため、0歳から18年間積み立てられるのは2027年以降に生まれた子どもなどが前提です。
毎月1万円でも、18年続けて年率3%で運用できれば、元本216万円が約286万円になる計算です。国公立大学の4年間の学費など、大学の費用の一部をまかなう規模になります。
子どものためにNISAを使うときの注意点
1. 使う時期が近いお金は預金で
大学の入学金など、使う時期と金額が決まっているお金は、その時期に相場が下がっていると困ります。使う数年前から、少しずつ預金に移していくことも考えましょう。
2. 親の老後資金を後回しにしない
子どものためのお金を優先するあまり、親の老後資金の準備が遅れるのは避けたいところです。教育費には奨学金などの手段もありますが、老後資金は借りられません。
3. 贈与税に注意する
子ども名義の口座にお金を入れることは、親から子への贈与にあたります。年間110万円までは贈与税がかからない基礎控除がありますが、名義だけ子どもで、実際は親が管理しているお金と判断されると、問題になることもあります。気になる場合は、税務署や税理士に確認しましょう。
4. 口座開設の手続きは早めに確認
こどもNISAの口座開設の受付時期や必要な書類は、金融機関ごとに案内されます。利用を考えている人は、使っている証券会社のお知らせを確認しておきましょう。
私は子育てをしながら、NISAやiDeCoで資産形成を続けています。子どものためのお金を考えるとき、つい「子どもの分を最優先に」と考えがちですが、親の家計が安定していることが、結果的に子どもにとってもいちばんの安心だと考えています。こどもNISAは、親の非課税枠とは別の600万円の枠ができるという点で、選択肢が広がる制度です。ただ、払い出しに条件があるので、教育費として確実に使う予定のお金と、子ども自身に残したいお金を分けて考えるのがよいと思います。
子どものお金の準備方法の比較
| 方法 | よいところ | 気になるところ |
|---|---|---|
| こどもNISA | 非課税で運用できる。親とは別の枠 | 元本割れの可能性。払い出しに条件 |
| 親のNISA | 非課税で運用でき、使い道が自由 | 親の非課税枠を使う。元本割れの可能性 |
| 預金 | 元本割れしにくく、いつでも使える | 金利が低く、物価が上がると目減りする |
| 学資保険 | 強制的に貯められる。保障がつく商品も | 途中解約すると元本割れすることがある |
どの方法にも、よいところと気になるところがあります。使う時期が遠いお金はNISA、近いお金や確実に必要なお金は預金、と組み合わせるのが基本の考え方です。
お金や資産形成については、こちらの記事も参考にしてください。
子どものNISAに関するよくある質問
子どもはNISAを使えますか?
2027年1月から、0〜17歳でもNISAのつみたて投資枠を使えるようになります。年間投資枠は60万円、非課税保有限度額は600万円です。それまでは、未成年がNISA口座を開くことはできません。
こどもNISAのお金は、いつ引き出せますか?
金融庁の資料では、12歳以降において、子の同意を得た場合に、子どものための資金として払い出しができるとされています。申出書などの提出が必要です。
こどもNISAでは、どんな商品を買えますか?
つみたて投資枠の対象商品(長期の積立・分散投資に適した一定の投資信託)に限られます。個別株は買えません。
18歳になったら、こどもNISAはどうなりますか?
自動的に成年のNISAに移行します。積み立てた資産は、子ども名義の資産として引き継がれます。
旧ジュニアNISAで買った商品は、どうなりますか?
旧ジュニアNISAは2023年で新規の投資が終わりましたが、すでに買った商品は、18歳になるまで非課税で持ち続けられ、制限なく払い出せるようになっています。詳しくは口座のある金融機関に確認してください。
まとめ|子どものNISAは「誰の・何のためのお金か」で使い分ける
- 2027年1月から、0〜17歳でもNISAのつみたて投資枠が使える(こどもNISA)
- 年間投資枠60万円、非課税保有限度額600万円。成長投資枠は使えない
- 払い出しは12歳以降、子の同意と子のための使途が条件
- 柔軟に使いたいお金は親のNISA、子ども自身に残したいお金はこどもNISAも選択肢
- 使う時期が近いお金は預金で。親の老後資金も後回しにしない
子どものためのお金は、制度の特徴を知って、目的に合った方法で準備するのがいちばんです。最新の情報を確認しながら、家族に合った形を考えてみてください。