「iDeCoは節税になる」と聞いても、60歳まで引き出せないと言われると迷いますよね。住宅ローンや子どもの教育費がある30代・40代ならなおさらです。
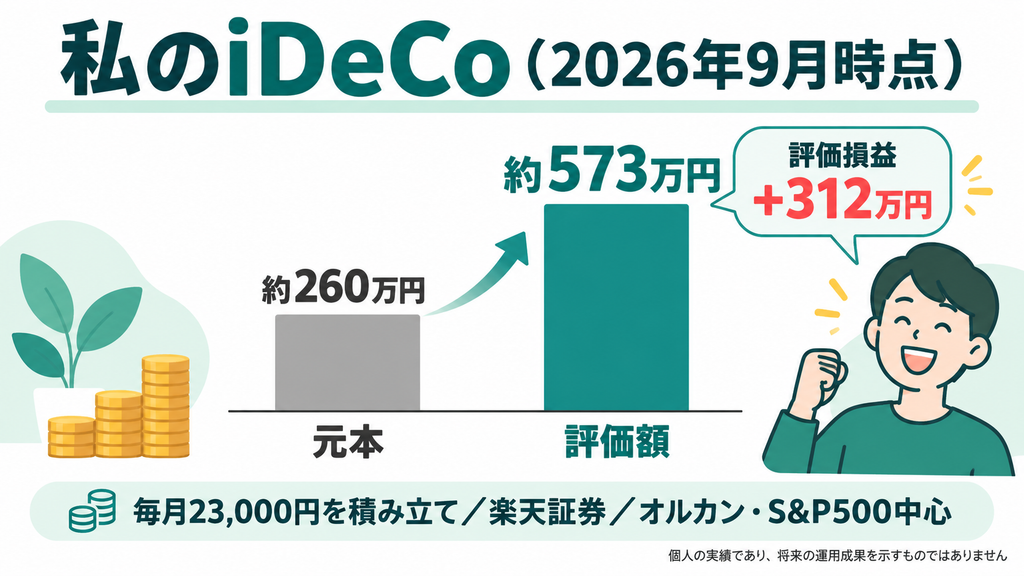
私は38歳の会社員で、iDeCoを楽天証券で続けています。毎月の掛金は23,000円で、2026年9月時点の評価額は5,729,153円(評価損益 +3,129,038円)です。家族は4歳の子どもを含む3人暮らしで、住宅ローンは約6,000万円あります。この記事では、ローンと子育てを抱えた会社員がiDeCoを続けてきて分かったことを、制度の基本とあわせて整理します。
- iDeCoの仕組みと、2027年1月からの掛金上限の引き上げ
- 私のiDeCoの実際の掛金・評価額・投資先
- 30代・40代が始めるメリットと、見落としやすいデメリット
- NISAとの使い分けの考え方

60歳まで引き出せないお金って、住宅ローンがあると怖くない?

怖さはあります。なので私は、iDeCoは「老後まで絶対に使わないお金」だけと決めて、それ以外はNISAや預金に置いています。
この記事は、個人の経験と公的機関・金融機関の公開情報をもとにした内容です。特定の金融商品を勧めるものではありません。iDeCoで運用する投資信託は元本割れのリスクがあります。制度は2026年9月時点の情報です。最終的な判断は、ご自身の状況にあわせて行ってください。
結論|30代・40代でも始める価値はある。ただし「使わないお金」だけで
先に結論です。30代・40代の会社員でも、iDeCoを始める価値は十分あると考えています。理由は、掛金が全額所得控除になり、毎年の税金が確実に減るからです。運用の成績は相場しだいですが、節税の効果は相場に関係なく受けられます。
一方で、iDeCoは原則60歳まで引き出せません。30代・40代は住宅購入、教育費、車の買い替えなど、大きな支出が続く時期です。家計に余裕がない状態で掛金を増やすと、手元の現金が足りなくなるおそれがあります。
私の考えは、次の順番です。
- 生活防衛資金を現金で確保する急な出費や収入減に備えるお金を先に用意します。
- 近く使うお金は預金やNISAに置くいつでも引き出せる場所に置きます。
- 残りのうち「老後まで使わない」と言い切れる額をiDeCoへ少額からでも構いません。
iDeCoの基本(2026年9月時点)
iDeCo(個人型確定拠出年金)は、自分で掛金を出して、自分で選んだ商品で運用し、老後に受け取る私的年金です。iDeCo公式サイト(国民年金基金連合会)の情報をもとに、基本を整理します。
| 項目 | 内容 |
|---|---|
| 掛金 | 月5,000円から、1,000円単位で設定 |
| 税制優遇 | 掛金は全額所得控除/運用益は非課税/受け取り時も控除あり |
| 引き出し | 原則60歳まで不可 |
| 受け取り開始 | 60歳から75歳までの間で選択(加入期間によって開始できる年齢が変わる) |
| 主な手数料 | 加入時2,829円、掛金を出している間は毎月171円(国民年金基金連合会105円+信託銀行66円)。金融機関によっては別途、運営管理手数料がかかる |
2027年1月から掛金の上限が上がる
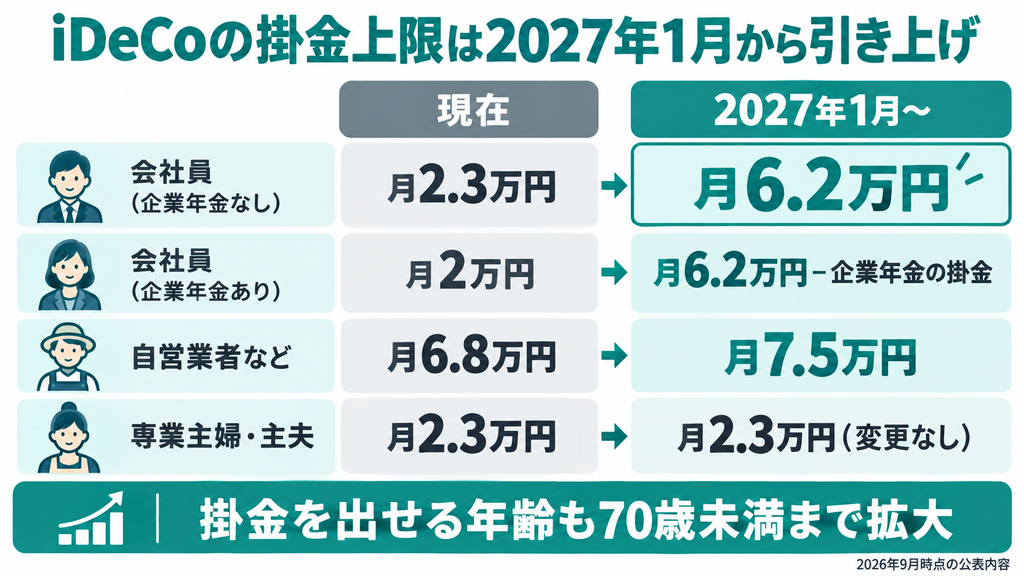
iDeCoの掛金の上限(拠出限度額)は、2027年1月の引き落とし分から大きく引き上げられます(確度高:楽天証券・厚生労働省の公表内容で確認)。会社員への影響がとくに大きい改正です。
| 区分 | 現在 | 2027年1月引き落とし分から |
|---|---|---|
| 会社員(企業年金なし) | 月23,000円 | 月62,000円 |
| 会社員(企業年金あり) | 月20,000円(企業年金の掛金との合計に上限あり) | 月62,000円から企業年金の掛金相当額を引いた額 |
| 自営業者など(第1号) | 月68,000円(国民年金基金などと合算) | 月75,000円(同) |
| 専業主婦・主夫(第3号) | 月23,000円 | 月23,000円(変更なし) |
あわせて、掛金を出せる年齢も70歳未満まで広がります。対象は、老齢基礎年金やiDeCoの老齢給付金をまだ受け取っていない人です。公務員の上限など細かい条件は区分によって違うため、自分がいくらまで出せるかは、勤務先や加入する金融機関で確認してください。
上限が上がっても、上限いっぱいまで出す必要はありません。上限額は目標ではなく、あくまで「出せる額の上限」です。
私のiDeCo運用を公開
ここからは、私のiDeCoの中身です。数字は2026年9月時点のものです。
| 項目 | 内容 |
|---|---|
| 金融機関 | 楽天証券 |
| 毎月の掛金 | 23,000円 |
| 評価額 | 5,729,153円 |
| 評価損益 | +3,129,038円 |
| 元本(評価額−評価損益) | 約260万円 |
| 投資先 | ほとんどが全世界株式(オルカン)とS&P500の投資信託。残りを日本株と米国高配当株の投資信託 |
元本約260万円に対して、評価損益は+312万円です。評価額が元本の2倍を超えました。ただ、これは私の腕ではなく、株式市場が上がった時期に、積み立てをやめずに続けたからだと考えています。同じ結果がこれからも続く保証はありません。
もう一つ感じているのは、「引き出せない」ことが、続けるうえではむしろ助けになるということです。NISAならいつでも売れますが、iDeCoは売っても現金にできません。相場を見て売り買いを考える余地が小さいぶん、積み立てを淡々と続けやすい仕組みです。
楽天証券のiDeCoの特徴
iDeCoは、どの金融機関で始めるかで手数料と選べる商品が変わります。楽天証券は、金融機関に払う運営管理手数料が0円です。毎月かかるのは、どこで加入しても共通の171円だけになります。
私はNISAも同じ楽天証券で使っているので、iDeCoとNISAの資産を同じ証券会社で確認できます。
投資先をオルカンとS&P500中心にする考え方
iDeCoは数十年単位で持ち続ける前提の制度です。全世界株式やS&P500に連動する投資信託は、1本で幅広く分散できるインデックス型で、長く持つ商品の中心に置きやすいタイプです。私のiDeCoもこの2つがほとんどです。日本株や米国高配当株の投資信託は少しだけで、全体の中心にはしていません。

元本が2倍以上って、すごい…。今から始めても同じくらい増えるの?
正直、それは分かりません。私の場合はたまたま上昇相場と重なった面が大きいです。過去の成績を見て期待しすぎないほうがいいと思います。
30代・40代がiDeCoを始める3つのメリット
1. 掛金が全額所得控除になる
iDeCoの最大の特徴は、掛金の全額が所得から差し引かれることです。そのぶん、所得税と住民税が減ります。会社員なら年末調整で手続きできます。
月23,000円(年276,000円)を出した場合の、1年あたりの節税額の目安は次のとおりです。
| 所得税率 | 住民税率 | 年間の節税額の目安 |
|---|---|---|
| 5% | 10% | 約41,400円 |
| 10% | 10% | 約55,200円 |
| 20% | 10% | 約82,800円 |
※年276,000円×税率で計算した概算です。復興特別所得税は含めていません。実際の額は、ほかの控除や所得によって変わります。
30代・40代は昇給などで所得税率が上がりやすい年代です。税率が高いほど、節税の効果も大きくなります。
2. 運用益に税金がかからない
通常の課税口座では、運用で得た利益に約20%の税金がかかります。iDeCoの中で得た運用益には、この税金がかかりません。私のように運用益が大きくなるほど、差も大きくなります。
3. 自動で積み立てるので手間がかからない
掛金は毎月自動で引き落とされ、決めた商品で自動的に運用されます。一度設定すれば、あとは年に数回見るだけで済みます。仕事と子育てで時間がない時期でも続けやすい仕組みです。
見落としやすいデメリットと注意点
原則60歳まで引き出せない
いちばん大きな注意点です。住宅の頭金、教育費、転職による収入減など、途中でお金が必要になってもiDeCoの資産は使えません。引き出せないお金で家計が苦しくなるのは本末転倒です。掛金は、生活防衛資金を確保した後の余裕資金から決めてください。
手数料が毎月かかる
掛金を出している間は、毎月171円以上の手数料がかかります。掛金が少ないほど、手数料の割合は大きくなります。金融機関によっては運営管理手数料も上乗せされるので、始める前に確認しておきましょう。
受け取るときに税金がかかる場合がある
iDeCoは受け取るときに、一時金なら退職所得控除、年金形式なら公的年金等控除の対象になります。ただし、2026年1月以降、退職金とiDeCoの一時金を受け取る間隔に関するルールが「5年」から「10年」に変わりました(確度中:複数の税理士・金融機関の解説で一致)。退職金と受け取る時期が近いと、控除を十分に使えず税金が増えることがあります。受け取り方は、60歳が近づいた段階で退職金の予定とあわせて検討が必要です。
住宅ローン控除と重なると、所得税の節税効果が小さくなる場合がある
住宅ローン控除で所得税がすでに0円に近い人は、iDeCoで所得を減らしても所得税はそれ以上減りません。この場合も住民税は減りますが、想定より節税効果が小さくなることがあります。住宅ローンを組んだばかりの人は、源泉徴収票などで自分の所得税額を確認してから掛金を決めると安心です。
ローンが6,000万円もあって、iDeCoに回して大丈夫なの?
私の場合は、本業の年収約500万円に加えて副業の収入が約400万円あります。そのうえで月23,000円なら、毎月の収支に無理がないと判断しています。大事なのは「ローンがあるかどうか」より「毎月の収支に無理がないか」です。
NISAとの使い分け(私の場合)
iDeCoとNISAは、どちらも税金の優遇がある制度です。ただ、性格がかなり違います。
| 項目 | iDeCo | NISA |
|---|---|---|
| 引き出し | 原則60歳まで不可 | いつでも可 |
| 掛金の所得控除 | あり | なし |
| 運用益 | 非課税 | 非課税 |
| 受け取り時 | 課税対象(控除あり) | 非課税 |
| 手数料 | 毎月171円以上 | 口座管理料は0円の金融機関が多い |
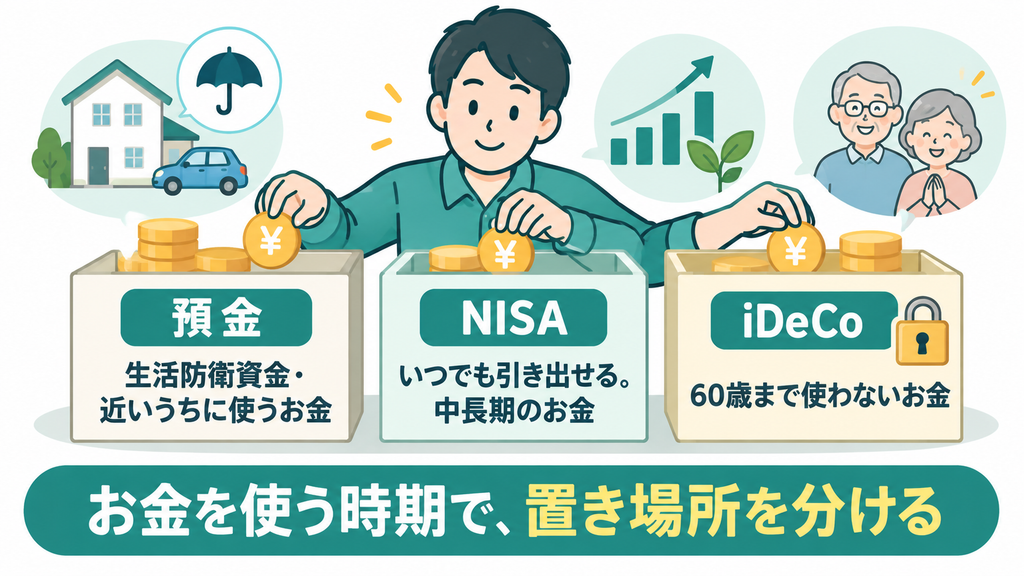
私は、iDeCoもNISAも楽天証券で使っています。NISAはS&P500とオルカンの投資信託が中心で、iDeCoとほぼ同じ方針です。違うのは、お金の役割です。
- iDeCo:老後まで絶対に使わないお金。節税効果を確実に受ける
- NISA:子どもの教育費など、場合によっては途中で使う可能性があるお金
子どもはまだ4歳なので、教育費が本格的にかかるのはこれからです。途中で使うかもしれないお金はNISA、老後まで使わないお金はiDeCo。役割で分けておくと、どちらにいくら入れるかを考えやすくなります。
2027年1月からは、会社員(企業年金なし)の上限が月62,000円になります。節税効果は掛金に比例して大きくなりますが、引き出せないお金が増えることでもあります。子どもの教育費や住宅ローンがある家庭では、NISAや預金とのバランスを見てから決めるのが無難です。私もこの点は、家計を見直したうえで判断するつもりです。
iDeCoを始める手順
- 自分の区分と上限額を確認する会社員なら、勤務先に企業年金があるかどうかで上限が変わります。
- 金融機関を選ぶ運営管理手数料と、選べる商品の種類で比べます。
- 申し込み書類を出す会社員は、勤務先に記入してもらう書類が必要になる場合があります。
- 掛金と投資先を決める最初は少額からでも構いません。掛金は年に1回変更できます。
- 年末調整で控除を受ける掛金を給与天引きにしていない場合は、届く証明書を年末調整に提出します。
お金や資産形成については、こちらの記事も参考にしてください。
30代・40代のiDeCoに関するよくある質問
40代から始めても遅くないですか?
運用できる期間は短くなりますが、掛金の所得控除は始めた年から受けられます。また、2027年1月からは70歳未満まで掛金を出せるようになるため、40代からでも積み立てる期間を長くとれます。
住宅ローンがあっても始めていいですか?
毎月の収支に無理がなく、生活防衛資金も確保できていれば選択肢になります。ただし、住宅ローン控除で所得税がほぼ0円の人は、所得税の節税効果が小さくなる場合があります。
途中で掛金を止めることはできますか?
掛金を出さずに、それまでの資産の運用だけを続ける「運用指図者」になることはできます。ただし、止めても60歳まで引き出せない点は変わりません。
元本割れすることはありますか?
投資信託で運用する場合はあります。元本確保型の商品を選ぶこともできますが、その場合は運用で大きく増えることは期待しにくくなります。
NISAとiDeCo、どちらを優先すべきですか?
正解は人によって違います。途中で使う可能性があるお金が多いなら、いつでも引き出せるNISAが向いています。老後まで使わないお金があり、所得税・住民税を払っているなら、iDeCoの節税効果を活かせます。
まとめ|iDeCoは「使わないお金」で、確実な節税を受ける制度
30代・40代の会社員にとって、iDeCoは節税効果が確実に得られる制度です。そのかわり、60歳まで引き出せません。最後にポイントをまとめます。
- iDeCoは掛金が全額所得控除。相場に関係なく節税効果がある
- 2027年1月の引き落とし分から、会社員(企業年金なし)の上限は月23,000円→62,000円に
- 原則60歳まで引き出せないので、老後まで使わないお金だけで
- 私は月23,000円を楽天証券で積み立て、評価額は5,729,153円(+3,129,038円)
- 住宅ローン控除や、退職金の受け取り時期との関係にも注意する
- NISAは途中で使う可能性があるお金、iDeCoは老後資金と役割で分ける
まずは、自分の上限額と、毎月無理なく出せる金額を確認するところから始めてみてください。