「NISAを10年続けたら、いくらになるの?」「20年後には、どれくらい増えている?」。NISAは、長く続けるほど効果が大きくなる制度だと言われますが、具体的な金額のイメージがわかないと、続ける気持ちも保ちにくいものです。
私は38歳の会社員で、旧NISAのころから積立投資を続けてきました。この記事では、NISAで毎月1万円・3万円・5万円を積み立てた場合に10年後・20年後にいくらになるかを利回り別に計算し、10年と20年のちがい、長く続けるためのポイントと注意点をまとめます。
- NISAを10年・20年続けた場合のシミュレーション
- 10年と20年で、増え方がどれくらいちがうか
- 過去の相場から考える、長期投資の注意点
- NISAを10年・20年続けるためのコツ
この記事のシミュレーションは、一定の利回りが続くと仮定した計算です。実際の運用成果は相場によって変わり、元本を下回ることもあります。過去の実績は将来の成果を保証するものではありません。特定の商品の購入をすすめるものではありません。

10年って長いよね。そのあいだに暴落があったらどうなるの?

10年、20年のあいだには、大きな値下がりも何度かあると考えておくのが自然です。私もコロナショックを経験しました。値下がりした時期も積立を続けると、安い値段でたくさん買えるという面もあります。ただ、必ず回復するとは言い切れないので、その前提で金額を決めることが大切です。
結論|毎月3万円なら、10年で約419万円・20年で約985万円(年率3%)
| 毎月の積立額 | 期間 | 元本 | 年率3%の場合 | 年率5%の場合 |
|---|---|---|---|---|
| 1万円 | 10年 | 120万円 | 約140万円 | 約155万円 |
| 20年 | 240万円 | 約328万円 | 約411万円 | |
| 3万円 | 10年 | 360万円 | 約419万円 | 約466万円 |
| 20年 | 720万円 | 約985万円 | 約1,233万円 | |
| 5万円 | 10年 | 600万円 | 約699万円 | 約776万円 |
| 20年 | 1,200万円 | 約1,642万円 | 約2,055万円 |
※年率一定・月複利で計算。手数料(信託報酬)は考慮していません。NISA口座のため運用益は非課税の前提です。実際の運用成果は変動し、元本を下回ることもあります。
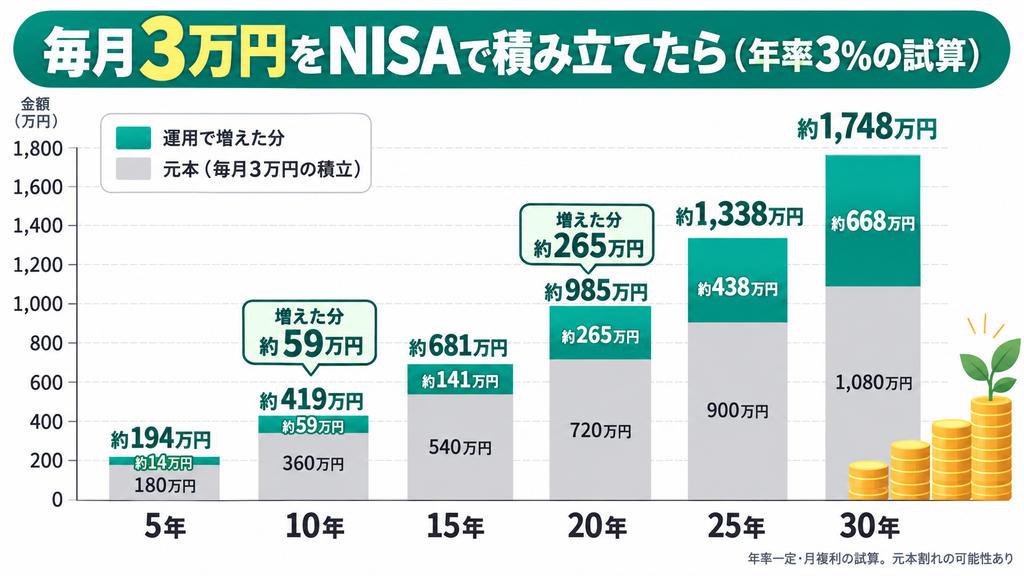
毎月3万円を年率3%で運用できた場合、10年では運用で増えた分が約59万円、20年では約265万円になります。期間が2倍になると、運用で増える金額は4倍以上になる計算です。
10年と20年で、増え方がちがう理由
表を見ると、同じ毎月の積立額でも、10年と20年では結果が大きくちがいます。その理由は、期間が長くなるほど効いてくる「複利」にあります。
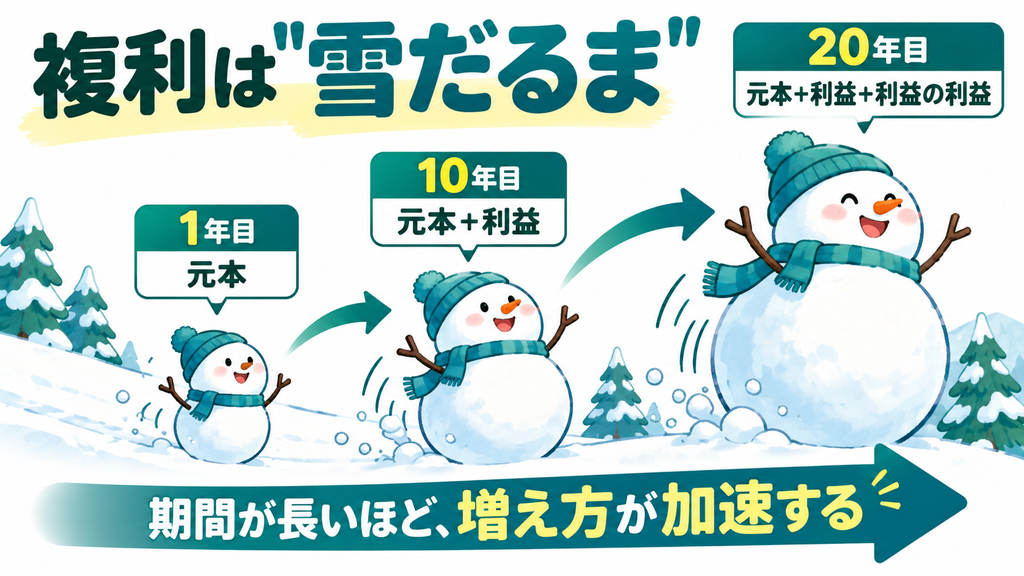
積立投資では、運用で増えた利益が、次の年にはまた運用されます。これを「複利」と言います。期間が長いほど、利益が利益を生む部分が大きくなるため、後半になるほど増え方が加速します。
| 毎月3万円・年率3% | 元本 | 評価額 | 運用で増えた分 | 増えた割合 |
|---|---|---|---|---|
| 10年後 | 360万円 | 約419万円 | 約59万円 | 約16% |
| 20年後 | 720万円 | 約985万円 | 約265万円 | 約37% |
| 30年後 | 1,080万円 | 約1,748万円 | 約668万円 | 約62% |
※年率一定・月複利の試算。
10年では元本の約16%だった増加分が、20年では約37%、30年では約62%になります。NISAは非課税で長く持ち続けられる制度なので、この複利の効果を税金で削られずに受け取れるのが大きなメリットです。
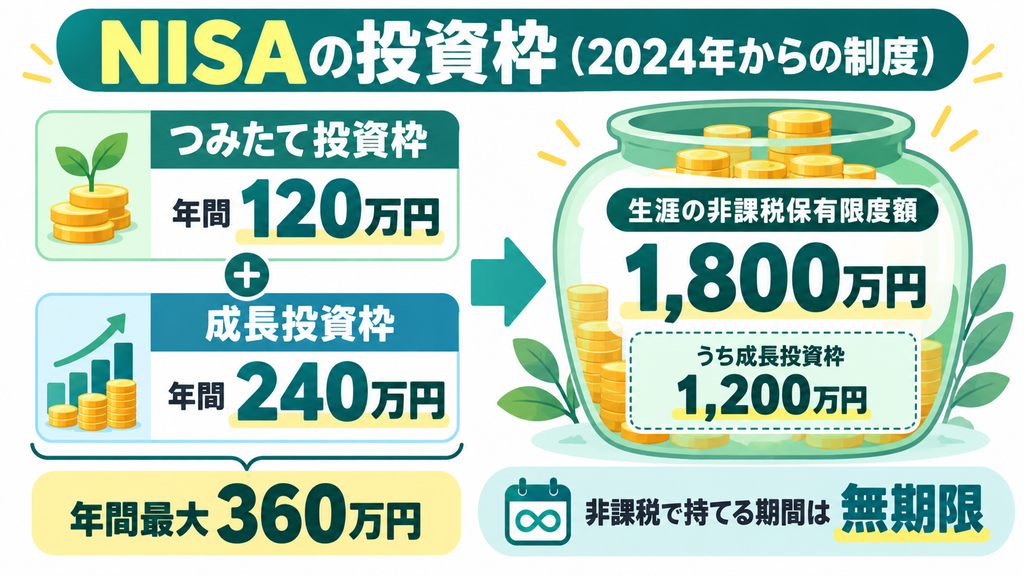
NISAの非課税保有期間には期限がありません。生涯で使える非課税保有限度額は1,800万円(うち成長投資枠1,200万円)で、年間の投資枠はつみたて投資枠120万円・成長投資枠240万円です。
年率3%・5%は、どれくらい現実的?
シミュレーションでよく使われる年率3〜5%は、世界や米国の株式に長期で分散投資した場合の目安として、金融機関の資料などで使われることが多い数字です。金融庁の積立シミュレーションでも、利回りを自分で入力して試算できます。
ただし、実際の相場は毎年一定ではありません。1年で20%以上上がる年もあれば、大きく下がる年もあります。平均すると年率3〜5%になっても、途中では元本を下回る時期があると考えておきましょう。
値下がりの時期をどう考えるか
- 積立なら、安いときに多く買える:毎月同じ金額を買うので、値段が下がると、買える口数が増えます
- 売らなければ、損は確定しない:評価額が下がっても、売らずに持ち続ければ、回復を待つことができます
- ただし、回復の時期はわからない:何年で回復するかは誰にもわかりません。使う予定のあるお金は投資に回さないことが大切です

10年後に使いたいお金なら、NISAで準備していいの?
10年後に使うお金でも、その時期にちょうど相場が下がっている可能性はあります。使う時期が近づいてきたら、少しずつ預金などに移していくのが一つの方法です。絶対にその金額が必要なお金は、投資だけに頼らないようにしましょう。
NISAを10年・20年続けるためのコツ
- 無理のない金額にする生活防衛資金を確保したうえで、毎月気にせず出せる金額にします。
- 自動で積み立てる一度設定すれば、あとは自動で買い付けられます。相場を見て迷う場面が減ります。
- 評価額を毎日見ない値動きを毎日見ていると、下がったときに不安になりやすくなります。確認は月に1回や、年に数回で十分です。
- 年に1回だけ見直す積立額が今の家計に合っているか、目的が変わっていないかを確認します。
- 使う時期が近づいたら備える使う予定の数年前から、少しずつ預金などに移すことも考えます。
NISAを長く続けるときの注意点
NISAは、長く続けるほど効果が大きくなる一方で、長く続けるからこそ気をつけたい点もあります。制度のルールを知っておくと、いざというときにあわてずに済みます。とくに、手数料、売ったあとの枠の扱い、損失の扱いの3つは押さえておきましょう。
手数料の低い商品を選ぶ
保有中にかかる信託報酬は、毎年かかり続けます。10年、20年となると、わずかな差が積み重なって大きな差になります。長く持つほど、低コストの投資信託を選ぶ意味が大きくなります。
途中で売っても、枠は翌年に復活する
NISAで買った商品を売ると、その分の非課税保有限度額は翌年以降に再び使えるようになります。ただし、年間の投資枠の上限は変わりません。
損失は、ほかの利益と相殺できない
NISA口座で出た損失は、特定口座などの利益と相殺(損益通算)できず、翌年以降に繰り越すこともできません。
私は旧NISAのころから積立投資を続けてきました。振り返って思うのは、相場が下がったときに何もしなかったことが、結果的によかったということです。コロナショックのときも売らずに積み立てを続け、下がったときには買い増しもしました。10年、20年という期間は、途中で投げ出さないことがいちばん難しいと思います。だからこそ、最初から「暴落は来るもの」と考えて、来ても続けられる金額にしておくことが大切だと考えています。
10年・20年の資産形成で、NISAとiDeCoをどう使い分ける?
| 比較 | NISA | iDeCo |
|---|---|---|
| 引き出し | いつでも売却できる | 原則60歳まで引き出せない |
| 税金の優遇 | 運用益が非課税 | 掛金が所得控除になり、運用益も非課税 |
| 向いているお金 | 10年後の教育費や、使い道が決まっていない将来のお金 | 老後資金 |
10年後に使うかもしれないお金は、いつでも引き出せるNISA、確実に老後まで使わないお金は、掛金が所得控除になるiDeCo、と分けて考えると整理しやすくなります。私はNISAとiDeCoの両方を使っています。
年代別|NISAを10年・20年続けると何歳になる?
| 始める年齢 | 10年後 | 20年後 | 考えたい使い道 |
|---|---|---|---|
| 30歳 | 40歳 | 50歳 | 教育費の一部、老後資金 |
| 35歳 | 45歳 | 55歳 | 教育費のピーク、老後資金 |
| 40歳 | 50歳 | 60歳 | 老後資金の土台 |
| 45歳 | 55歳 | 65歳 | 老後資金。受け取り方も考える |
40代から始めても、20年後は60代です。老後資金の準備としては、40代からでも十分に時間があると考えられます。
お金や資産形成については、こちらの記事も参考にしてください。
NISAの10年・20年に関するよくある質問
NISAで毎月1万円を10年続けると、いくらになりますか?
元本は120万円です。年率3%で運用できたと仮定すると約140万円、年率5%なら約155万円になる計算です。実際の成果は相場によって変わり、元本を下回ることもあります。
NISAで毎月3万円を20年続けると、いくらになりますか?
元本は720万円です。年率3%なら約985万円、年率5%なら約1,233万円になる計算です。
NISAは何年持っていても非課税ですか?
2024年からの制度では、非課税で保有できる期間に期限はありません。生涯の非課税保有限度額は1,800万円です。
10年たったら売ったほうがいいですか?
期限がないので、10年で売る必要はありません。使う予定に合わせて、必要な分だけ売るのが基本です。使う時期が近づいたら、少しずつ預金に移すことも考えましょう。
途中で暴落したら、どうすればいいですか?
生活に必要なお金でなければ、積立を続けることを考えましょう。積立なら、値段が下がったときに多くの口数を買えます。ただし、回復の時期は誰にもわかりません。生活防衛資金は投資とは別に確保しておくことが大切です。
毎月5万円を20年続けると、いくらになりますか?
元本は1,200万円です。年率3%なら約1,642万円、年率5%なら約2,055万円になる計算です。実際の成果は相場によって変わり、元本を下回ることもあります。
NISAを始めるのに、遅すぎる年齢はありますか?
NISAは18歳以上なら何歳からでも使えます。40代、50代から始めても、10年、20年という期間を確保できることは多くあります。使う時期を考えて、無理のない金額で始めましょう。
10年後に元本割れしている可能性はありますか?
可能性はあります。長期で分散投資をすると元本割れの可能性は下がる傾向があると言われますが、ゼロにはなりません。使う時期が決まっているお金は、投資だけに頼らないようにしましょう。
まとめ|NISAは長く続けるほど、複利の効果が大きくなる
- 毎月3万円・年率3%なら、10年で約419万円、20年で約985万円の計算
- 期間が2倍になると、運用で増える金額は4倍以上になる(年率3%・毎月3万円の例)
- 年率3〜5%は長期の平均の目安。途中で元本を下回る時期もある
- 自動積立・評価額を見すぎない・年1回の見直しで、長く続けやすくなる
- 使う時期が近づいたら、少しずつ預金に移すことも考える
NISAの効果を大きくするのは、時間です。暴落も来るものと考えて、続けられる金額で、10年・20年と付き合っていきましょう。