「米国ETFって、投資信託と何が違うの?」「SPYDやVYMって名前は聞くけど、初心者が買っていいの?」。NISAを始めたあとに、こう迷う人は多いと思います。
私は38歳の会社員で、資産の中心はオルカンやS&P500の投資信託です。そのうえで、米国ETFのSPYD・VYM・HDV・VTIを少しだけ持っています。買った理由は単純で、配当金が欲しかったからです。この記事では、米国ETFを初心者が選ぶときの考え方を、投資信託との違いや私の使い方とあわせて整理します。
- 米国ETFと投資信託の違い
- SPYD・VYM・HDV・VTIの特徴の違い
- 配当金にかかる税金と、NISA・特定口座の違い
- 私が投資信託を中心に、ETFを「少しだけ」にしている理由

投資信託だけじゃなくて、ETFも買ったほうがいいのかな?

必ずしも必要ではないと思います。私も中心は投資信託です。ETFは「配当金を受け取りたい」という目的があったので、少しだけ持っています。
この記事は、個人の経験と公開情報をもとにした内容です。特定の銘柄を勧めるものではありません。ETFは値下がりや為替の変動によって元本を下回る可能性があります。経費率や分配金などの数字は変わることがあるため、購入前に運用会社や証券会社の最新情報を確認してください。
結論|初心者は投資信託を中心に、ETFは目的があるときだけ
先に結論です。米国ETFを初めて検討するなら、資産の中心は投資信託にして、ETFは目的がはっきりしているときに少し加えるのが無難だと考えています。
ETFは、経費率が低い商品が多く、配当金(分配金)を定期的に受け取れるのが魅力です。一方で、1株単位でしか買えなかったり、分配金を自分で再投資する必要があったりと、投資信託より手間がかかります。
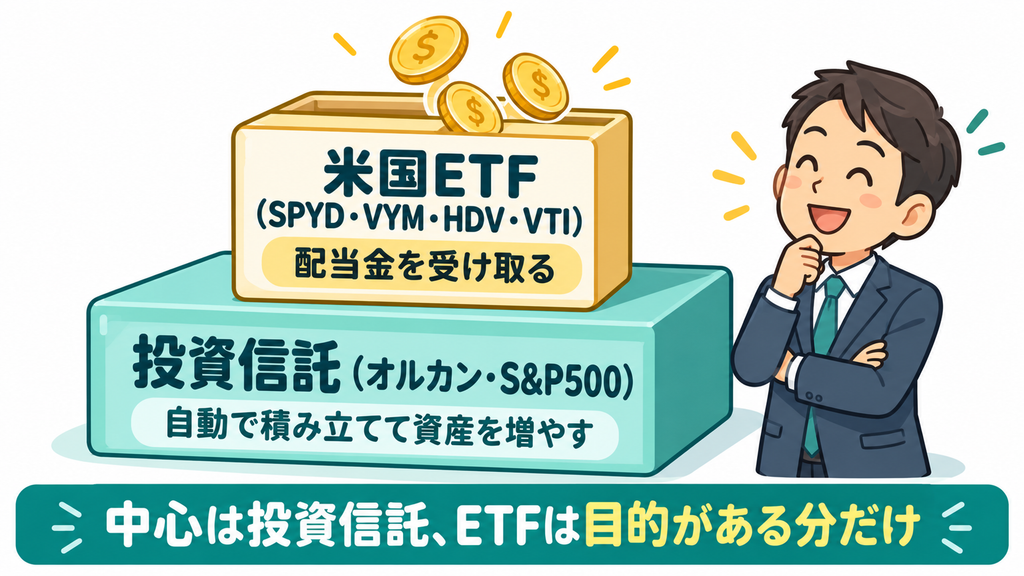
私の場合、ETFを持つ目的は「配当金を受け取ること」です。資産を増やす役割は、自動で積み立てられる投資信託に任せています。役割を分けておくと、何をどれくらい買うかで迷いにくくなります。
米国ETFと投資信託の違い
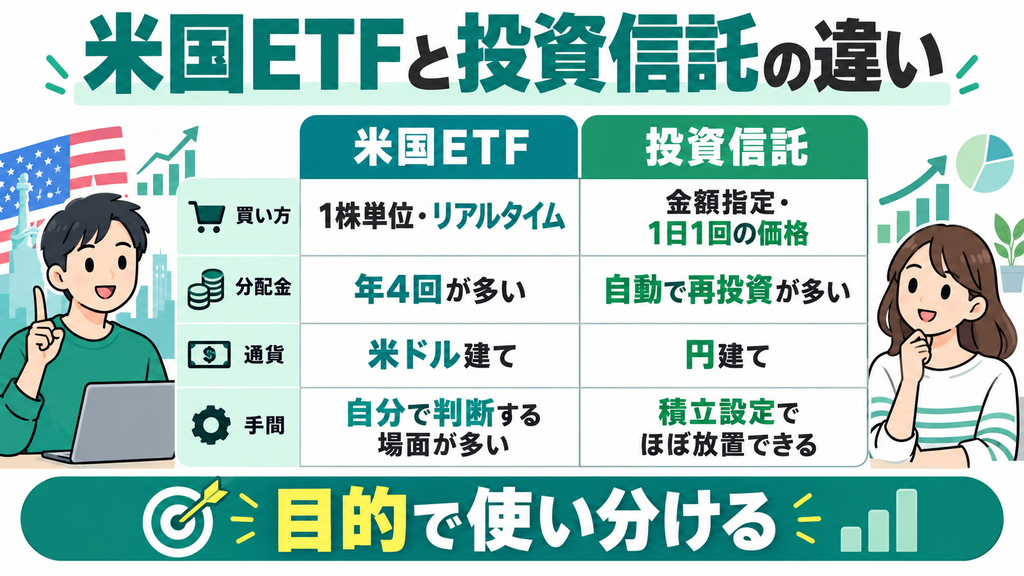
ETF(上場投資信託)は、証券取引所に上場している投資信託です。株と同じように、市場が開いている時間に値段が動き、その値段で売買します。投資信託との主な違いは次のとおりです。
| 項目 | 米国ETF | 投資信託 |
|---|---|---|
| 買い方 | 1株単位。市場の値段でリアルタイムに売買 | 100円などの金額指定。1日1回決まる価格で売買 |
| 自動積立 | 証券会社によっては可能だが、投資信託より制限が多い | ほとんどの証券会社で簡単に設定できる |
| 分配金 | 多くは年4回出る | 出さずに自動で再投資する商品が多い |
| 通貨 | 米ドル建て(円のまま買える証券会社もある) | 円建て |
| NISA | 成長投資枠で購入できる | つみたて投資枠・成長投資枠の対象商品がある |
ポイントは、「自分で手を動かす量」が違うことです。投資信託は一度積立設定をすれば、あとはほとんど触る必要がありません。ETFは分配金をどうするか、いつ買い足すかを、自分で決める場面が増えます。
私が持っている4つの米国ETF
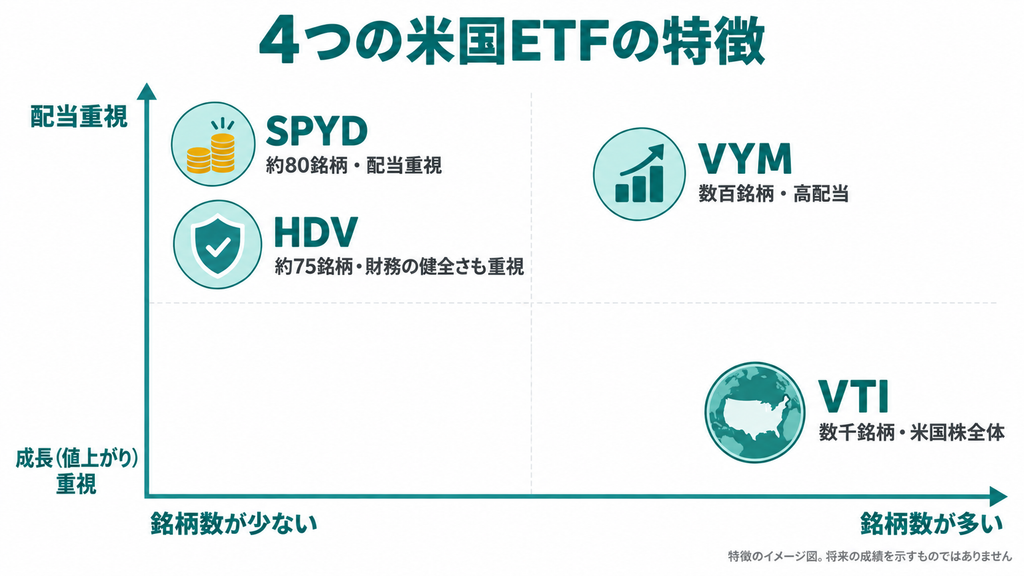
私が持っているのは、SPYD・VYM・HDV・VTIの4つです。3つが高配当株のETFで、VTIだけは米国株式市場全体に投資するETFです。それぞれの特徴を整理します。
| ETF | 運用会社 | 投資する対象 | 経費率(年) |
|---|---|---|---|
| VTI | バンガード | 米国株式市場のほぼ全体(数千銘柄) | 約0.03% |
| VYM | バンガード | 配当利回りが平均より高い米国株(数百銘柄) | 約0.06% |
| HDV | ブラックロック(iシェアーズ) | 財務が健全で配当を続けられると判断された高配当株(約75銘柄) | 約0.08% |
| SPYD | ステート・ストリート | S&P500の中で配当利回りが高い約80銘柄に均等に投資 | 約0.07% |
※経費率・銘柄数は各運用会社の公表値をもとにした概数です(確度中)。見直されることがあるため、最新の数字は運用会社の公式サイトで確認してください。
VTI|米国株全体に広く投資する
VTIは、大型株から小型株まで、米国株式市場のほぼ全体に投資するETFです。配当利回りは高配当ETFより低めですが、1本で米国株全体に分散できるのが特徴です。値上がりによる成長を狙う位置づけになります。
VYM|銘柄数が多い高配当ETF
VYMは、配当利回りが平均より高い米国株に投資します。高配当ETFの中では銘柄数が多く、特定の業種や企業に偏りにくいのが特徴です。
HDV|財務の健全さも重視する高配当ETF
HDVは、配当利回りだけでなく、財務の健全さも基準にして銘柄を選びます。銘柄数は約75と絞られているため、VYMに比べると、特定の業種の比重が大きくなる時期があります。
SPYD|利回りが高い銘柄に均等に投資
SPYDは、S&P500の中で配当利回りが高い約80銘柄に、ほぼ均等に投資します。3つの高配当ETFの中では、配当利回りが高めになりやすい傾向があります。一方で、景気の影響を受けやすい業種の比重が大きくなることがあり、値動きや分配金が大きく変わる場合があります。

高配当ETFって3つとも同じようなものじゃないの?
名前は似ていますが、銘柄の選び方がそれぞれ違います。私は1つに絞らず、3つとも持っています。3つに分けておけば、どれか1つの値動きや配当が大きく変わっても、全体への影響は小さくなります。
配当金にかかる税金|NISAと特定口座の違い
米国ETFの分配金には、米国と日本の2か国で税金がかかるのが基本です。ここは初心者がつまずきやすいところなので、整理しておきます。
| 口座 | 米国の税金 | 日本の税金 | 二重課税の調整 |
|---|---|---|---|
| 特定口座 | 10% | 約20% | 確定申告で外国税額控除を受けられる場合がある |
| NISA口座 | 10% | かからない | できない(米国の10%はそのまま) |
※日本の税率は所得税・復興特別所得税・住民税の合計で20.315%。米国の10%は日米租税条約による税率です(確度中:国税庁・証券会社の解説で確認)。
NISAで買っても、米国で差し引かれる10%は戻ってきません。それでも日本の約20%がかからないので、分配金の手取りは特定口座より多くなります。
特定口座で受け取った分配金は、確定申告で外国税額控除を使うと、米国で引かれた税金の一部を取り戻せる場合があります。ただし手続きが必要で、所得などの条件によって戻る額も変わります。
私の米国ETFの使い方
ここからは私の場合です。あくまで一例として読んでください。
| 項目 | 私の場合 |
|---|---|
| 保有しているETF | SPYD・VYM・HDV・VTI |
| 資産全体の中での位置づけ | ほとんどが投資信託。ETFは少し |
| 使っている口座 | 特定口座とNISA口座の両方 |
| 買い方 | 円をドルに替えて(ドル転して)購入 |
| 買った理由 | 配当金が欲しかった |
ETFを買ったいちばんの理由は、配当金が欲しかったからです。投資信託は分配金を出さずに再投資されるものが多く、増えていても数字が動くだけです。ETFなら、分配金が現金で口座に入ってきます。
もう一つ、ドルに替えて買ったことで、円安が進んだ時期は円に換算した評価額が大きく増えました。ただし、これは為替の動きに助けられた面が大きく、円高になれば逆に目減りします。為替で得をしたのは結果であって、狙ってできることではないと考えています。
中心を投資信託にしている理由
資産の中心を投資信託にしているのは、自動で積み立てられて、分配金の再投資も自動だからです。会社員として働きながら、子育てもしていると、投資に使える時間は多くありません。判断の回数が少ない投資信託を土台にして、ETFは目的のある分だけ、という形にしています。
ドルに替えて買うのと、円のまま買うのはどっちがいいの?
ドルに替えるときは為替手数料がかかりますし、円高になれば目減りします。私は円安の恩恵を受けましたが、為替はどちらに動くか分かりません。手間を減らしたいなら、円のまま買える方法を選ぶのも一つです。
初心者が米国ETFを選ぶときの5つのポイント
- 目的を決める配当金を受け取りたいのか、値上がりによる成長を狙いたいのか。目的で選ぶETFが変わります。
- 中身(投資対象)を確認する名前が似ていても、銘柄の選び方や数が違います。運用会社の公式サイトで確認します。
- 経費率を確認する長く持つほど、年間のコストの差が効いてきます。
- 口座を決める分配金の税金を考えると、NISA成長投資枠と特定口座のどちらで買うかは重要です。
- 資産全体の中での割合を決める「少しだけ」と決めておくと、値動きに振り回されにくくなります。
高配当ETFは、配当が多いぶん、値上がりによる成長は控えめになる傾向があります。配当の多さだけで選ぶと、資産全体の伸びが思ったより小さくなることがあります。
米国ETFの注意点
為替の影響を受ける
米国ETFはドル建てなので、円高になると円に換算した評価額は下がります。株価が変わらなくても、為替だけで損益が動きます。
分配金は減ることもある
分配金は、組み入れている企業の配当によって変わります。景気が悪くなると、分配金が減ることもあります。配当金を生活費に当てる前提で計画を立てるときは、減る可能性も考えておく必要があります。
分配金の再投資は自分で行う
受け取った分配金は、自動では再投資されません。そのまま置いておくと、口座に現金がたまるだけになります。再投資するかどうか、するならいつ何を買うかを決めておくと迷いません。
お金や資産形成については、こちらの記事も参考にしてください。
米国ETFに関するよくある質問
初心者でも米国ETFを買っていいですか?
買うこと自体は問題ありません。ただし、自動積立や再投資の手間を考えると、最初は投資信託を中心にして、目的がある場合にETFを加える形のほうが続けやすいと考えています。
SPYD・VYM・HDVはどれがいいですか?
銘柄の選び方が違うため、どれが優れているとは一概に言えません。私は1つに絞らず、3つに分けて持っています。それぞれの投資対象と経費率を確認してから判断してください。
NISAで米国ETFを買えますか?
成長投資枠で購入できます。日本の税金はかかりませんが、米国で差し引かれる10%の税金はかかり、外国税額控除で取り戻すこともできません。
VTIとS&P500の投資信託はどう違いますか?
VTIは米国株式市場のほぼ全体(小型株を含む)に投資するETFで、S&P500は米国の大型株500社ほどが対象です。VTIはドル建てで分配金が出ます。S&P500の投資信託は円建てで、分配金を出さずに再投資する商品が多いです。
円安のときに買うのは損ですか?
円安のときに買うと、その後円高になれば為替で目減りします。ただ、為替の先行きは誰にも分かりません。時期を分けて少しずつ買うことで、為替の影響をならす方法もあります。
まとめ|ETFは「目的がある分だけ」がちょうどいい
米国ETFは、低コストで分配金を受け取れる便利な商品です。ただ、投資信託より手間がかかります。最後にポイントをまとめます。
- ETFは1株単位でリアルタイムに売買し、分配金が出るものが多い
- VTIは米国株全体、VYM・HDV・SPYDは高配当株と、中身が違う
- 分配金には米国10%の税金がかかり、NISAでもこの10%は戻らない
- 私は配当金が欲しくて、SPYD・VYM・HDV・VTIを特定口座とNISAで少しだけ保有
- ドル転して円安の恩恵を受けたが、為替は逆にも動く
- 資産の中心は自動で積み立てられる投資信託にしている
まずは「ETFで何をしたいのか」を決めるところから始めてみてください。目的が決まれば、選ぶETFも口座も自然と絞れます。