「NISAって、毎月3000円や5000円でも意味あるの?」「少額だと、ほとんど増えないのでは?」。NISAを始めたいけれど、毎月の家計に大きな余裕はないという人は多いと思います。
私は38歳の会社員で、旧NISAのころから積立投資を続けてきました。この記事では、NISAで毎月3000円・5000円を積み立てたときに10年・20年・30年でいくらになるかを計算し、少額から始めるメリットと注意点、金額を増やすタイミングをまとめます。
- NISAで毎月3000円・5000円を積み立てた場合のシミュレーション
- 少額でもNISAを始める意味
- 少額積立で選びたい商品と、証券会社の選び方
- 積立額を増やすタイミングと、注意点
この記事のシミュレーションは、一定の利回りが続くと仮定した計算です。実際の運用成果は相場によって変わり、元本を下回ることもあります。特定の商品の購入をすすめるものではありません。

月3000円だと、1年で3万6000円…。これで増えても、たかが知れてるよね?

最初の数年は、たしかに大きな差は出ません。でも、少額で始める本当の価値は「投資に慣れること」と「時間を味方にすること」です。続けるうちに家計に余裕ができたら、そのときに金額を増やせばいいんですよ。
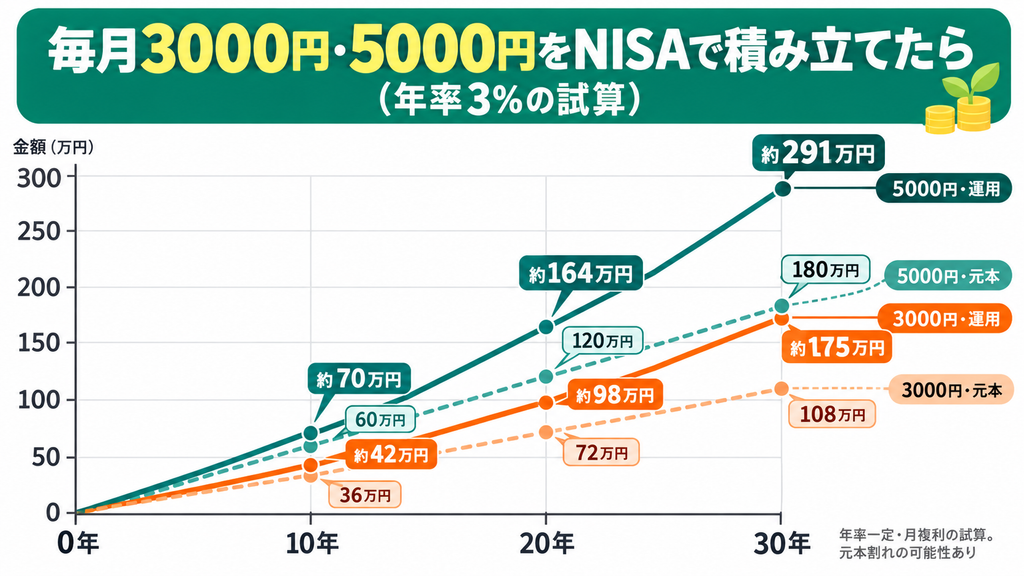
結論|毎月5000円・20年・年率3%なら約164万円(元本120万円)
| 毎月の積立額 | 期間 | 元本 | 年率3%の場合 | 年率5%の場合 |
|---|---|---|---|---|
| 3000円 | 10年 | 36万円 | 約42万円 | 約47万円 |
| 20年 | 72万円 | 約98万円 | 約123万円 | |
| 30年 | 108万円 | 約175万円 | 約250万円 | |
| 5000円 | 10年 | 60万円 | 約70万円 | 約78万円 |
| 20年 | 120万円 | 約164万円 | 約206万円 | |
| 30年 | 180万円 | 約291万円 | 約416万円 |
※年率一定・月複利で計算。手数料(信託報酬)は考慮していません。NISA口座なので、運用益に税金はかからない前提です。実際の運用成果は変動し、元本を下回ることもあります。
毎月5000円でも、20年続けて年率3%で運用できれば、元本120万円が約164万円になる計算です。期間が長いほど、運用で増えた分にさらに利益がつく「複利」の効果が大きくなります。
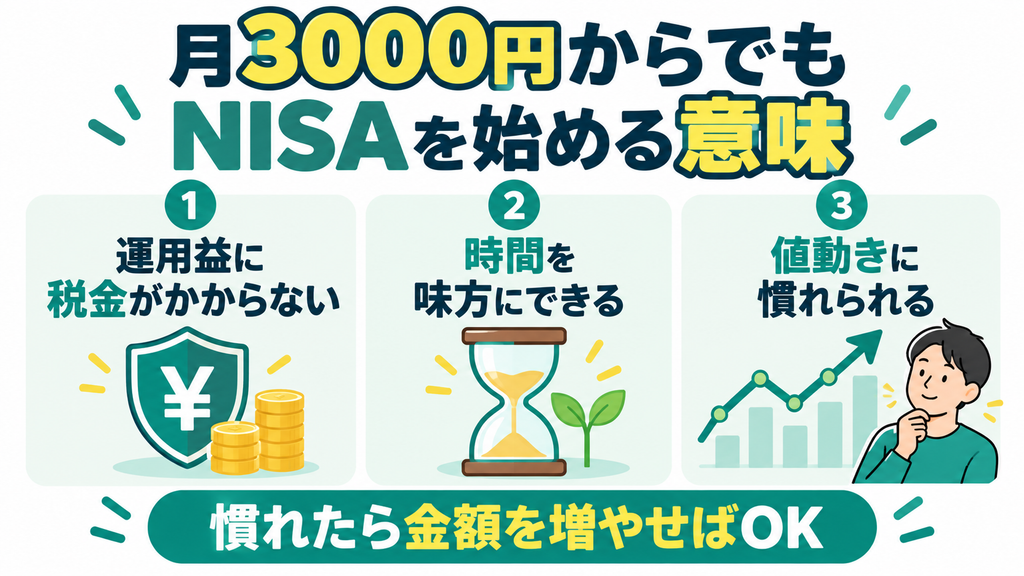
少額でもNISAを始める3つの意味
「金額が少ないなら、もう少し貯めてから始めればいい」と考える人もいると思います。ただ、投資は始めてみないとわからないことが多くあります。少額のうちに口座を開いて、積立の設定をして、値動きを経験しておくこと自体に価値があります。
1. 運用益に税金がかからない
通常の口座(特定口座など)で投資をすると、利益に約20%の税金がかかります。NISA口座なら、この税金がかかりません。金額が少なくても、税金がかからないメリットは同じです。
2. 時間を味方にできる
積立投資の成果を大きく左右するのは、金額よりも期間です。上の表でも、毎月3000円を30年続けた場合(約175万円・年率3%)は、毎月5000円を20年続けた場合(約164万円)を上回ります。早く始めた時間は、あとから取り戻せません。
3. 値動きに慣れられる
投資を始めると、評価額が下がる時期が必ずあります。少額のうちに値下がりを経験しておくと、金額を増やしたあとも、あわてずに続けやすくなります。
NISAのつみたて投資枠は年間120万円まで使えますが、全部使い切る必要はありません。毎月3000円でも5000円でも、自分のペースで続けられる金額がいちばんです。
毎月3000円・5000円で選びたい商品
少額の積立では、保有中にかかる手数料(信託報酬)が低い投資信託を選ぶことが特に大切です。手数料は、運用の成績に関係なく毎年かかるからです。
| タイプ | 特徴 | 向いている人 |
|---|---|---|
| 全世界株式のインデックスファンド | 1本で世界中の株式に分散できる | どこに投資するか迷う人、1本だけで済ませたい人 |
| 米国株式(S&P500など)のインデックスファンド | 米国の大企業に分散して投資する | 米国の成長に期待する人 |
| バランス型ファンド | 株式と債券などを組み合わせ、値動きを抑える | 値動きが大きいのが不安な人 |
つみたて投資枠で買えるのは、金融庁が定めた基準を満たした投資信託などに限られています。はじめは1本にしぼると、管理がシンプルになります。
少額積立に向いた証券会社の選び方
- 最低積立額:多くのネット証券では、投資信託を100円から積み立てられます
- クレジットカード積立:カードで積み立てると、ポイントがもらえる証券会社があります
- アプリの使いやすさ:残高や積立の設定を、スマートフォンで確認しやすいか
NISA口座は、1人につき1つの金融機関でしか開けません。ふだん使っているカードやポイントとの相性で選ぶと、長く続けやすくなります。

3000円と5000円、どっちで始めればいいかな?
迷ったら、「毎月、気にせず出せる金額」のほうを選んでください。途中でやめてしまうのがいちばんもったいないので、無理のない金額で始めて、慣れたら増やすほうが結果的に長く続きますよ。
積立額を増やすタイミング
- 生活防衛資金がたまったとき生活費の半年分ほどを預金で確保できたら、投資に回す金額を増やす余裕が出てきます。
- 収入が増えたとき昇給やボーナスのタイミングで、増えた分の一部を積立に回します。
- 固定費が下がったときスマートフォンの料金や保険を見直して浮いたお金を、そのまま積立に回すと、生活水準を変えずに増やせます。
- 子どもの手が離れたとき保育料などが下がったタイミングも、見直しのチャンスです。
積立額は、証券会社のサイトやアプリでいつでも変更できます。増やすだけでなく、苦しいときは減らすこともできるのが積立投資のよいところです。
少額積立の注意点
元本割れすることがある
投資信託は値動きがあり、積み立てた金額を下回ることがあります。特に始めてすぐの数年は、相場の影響を大きく受けます。
短期間では効果を感じにくい
毎月3000円を1年続けても、元本は3万6000円です。数年で大きく増えることを期待すると、がっかりしてやめてしまいがちです。10年以上の長い目で見ることが前提です。
「少額だから」と放置しすぎない
積立は自動で続きますが、年に1回くらいは、積立額や商品が今の家計に合っているかを確認しましょう。
私は旧NISAのころから積立投資を続けてきました。振り返ると、相場が下がったときに何もしなかったことが、結果的によかったと感じています。コロナショックのときも売らずに積立を続けました。少額で始める人にこそ伝えたいのは、「金額の小ささ」より「やめないこと」のほうがずっと大事だということです。毎月3000円でも、自動で積み立てる設定にしておけば、相場を見て迷う場面そのものが減ります。
少額積立でよくある悩みと考え方
「増えている実感がない」
少額の積立では、数年たっても評価額の変化が小さく、増えている実感がわきにくいものです。そんなときは、評価額ではなく「積み立てた期間」を記録するのがおすすめです。「今日で3年続いた」と思えることが、続ける力になります。
「マイナスになってしまった」
始めてすぐに相場が下がると、評価額が元本を下回ることがあります。積立なら、値段が下がったときに多くの口数を買えています。使う予定のないお金であれば、あわてて売る必要はないことも多いです。
「もっと金額を増やすべき?」
周りの人の積立額が気になることもあると思います。ただ、積立額を増やすのは、生活防衛資金が確保できてからで十分です。無理に増やして途中でやめるより、少額でも長く続けるほうがよいと考えています。
月3000円・5000円をつくる家計の工夫
| 見直す項目 | 月3000〜5000円をつくる例 |
|---|---|
| スマートフォンの料金 | 格安プランへの変更で、月数千円下がることがある |
| サブスクリプション | 使っていない動画・音楽サービスを解約する |
| 保険 | 保障が重なっていないか確認する |
| コンビニでの買い物 | 週に数回のちょっとした買い物を減らす |
※金額は家計によって大きく変わります。
ポイントは、「浮いたお金を、すぐに積立に回す」ことです。浮いたお金を口座に残しておくと、いつの間にか使ってしまいます。
お金や資産形成については、こちらの記事も参考にしてください。
NISAの少額積立に関するよくある質問
NISAは毎月いくらから始められますか?
多くのネット証券では、投資信託を毎月100円から積み立てられます。証券会社によって最低金額はちがうので、口座を開く前に確認しましょう。
毎月5000円を20年積み立てると、いくらになりますか?
元本は120万円です。年率3%で運用できたと仮定すると約164万円、年率5%なら約206万円になる計算です。実際の成果は相場によって変わり、元本を下回ることもあります。
少額なら、NISAではなく普通の口座でもいいのでは?
普通の口座では、利益に約20%の税金がかかります。NISAなら金額にかかわらず税金がかからないので、少額でもNISAを使うメリットがあります。
途中で積立額を変えることはできますか?
できます。証券会社のサイトやアプリから、増やすことも減らすことも、一時的に止めることもできます。
3000円と5000円、どちらがおすすめですか?
毎月、無理なく出せるほうを選びましょう。途中でやめてしまうのがいちばんもったいないので、続けられる金額で始めて、余裕ができたら増やすのがおすすめです。
毎月3000円の積立でも、手数料はかかりますか?
つみたて投資枠の対象となる投資信託は、購入時の手数料がかからないものが中心です。保有中には信託報酬がかかるので、低いものを選びましょう。
NISAとiDeCo、少額ならどちらから始めるべきですか?
いつでも引き出せる柔軟さを重視するならNISA、掛金が所得控除になる節税効果を重視するならiDeCoが選択肢です。iDeCoは原則60歳まで引き出せないので、生活に余裕のある範囲で考えましょう。
少額の積立は、毎月何日に設定するのがいいですか?
給料日の直後に設定するのがおすすめです。給料が入ってすぐに積み立てられるので、使ってしまう前にお金を確保できます。クレジットカードで積み立てる場合は、カードの引き落とし日も確認しておきましょう。
まとめ|少額でも、早く始めて長く続けることに意味がある
- 毎月5000円を20年、年率3%なら約164万円(元本120万円)の計算
- 毎月3000円でも、30年続ければ年率3%で約175万円(元本108万円)
- 少額でも、運用益に税金がかからないNISAのメリットは同じ
- 手数料の低い投資信託を1本にしぼると管理が楽
- 余裕ができたら積立額を増やす。元本割れのリスクがあることも忘れない
毎月3000円や5000円は、決して意味のない金額ではありません。無理のない金額で今日から始めて、時間を味方につけていきましょう。