「投資信託はやめたほうがいい、って聞いて不安になった」「手数料ばかり取られて、結局損するんじゃないの?」。ネットで調べると、「投資信託はやめとけ」という声も目に入ります。
私は38歳の会社員で、資産の中心を投資信託にして、旧NISAのころから積立を続けてきました。この記事では、「投資信託はやめたほうがいい」と言われる理由を整理し、本当にやめたほうがいい投資信託・人と、そうでないケースを分けて考えます。
- 「投資信託はやめたほうがいい」と言われる6つの理由
- やめたほうがいい投資信託の特徴
- 投資信託が向いていない人・向いている人
- 投資信託を選ぶときのチェックポイント
投資信託は元本が保証されていない商品で、値下がりして損をすることがあります。この記事は特定の商品の購入や売却をすすめるものではありません。投資の判断は、ご自身の責任で行ってください。

銀行ですすめられた投資信託を買ったら、手数料が高かったみたいで…。やっぱり投資信託ってやめたほうがいいの?

「投資信託」とひとくくりにすると誤解が生まれます。手数料が高い投資信託はやめたほうがいいことが多い一方で、手数料が低いものも多くあります。問題は投資信託という仕組みそのものより、「どれを選ぶか」なんです。
結論|やめたほうがいいのは「投資信託」ではなく「高コスト・不向きな使い方」
| やめたほうがいいケース | 理由 |
|---|---|
| 購入時手数料や信託報酬が高い投資信託 | 運用の成績に関係なく、コストが毎年かかり続ける |
| 中身をよく理解しないまま、すすめられて買う | 下がったときに判断できず、不安で売ってしまいやすい |
| 数年以内に使う予定のお金で買う | 使う時期に値下がりしていると、損が確定する |
| 分配金の多さだけで選ぶ | 元本を取り崩して分配している場合もある |
一方で、保有中の手数料が低いインデックスファンドを、長期で積み立てる使い方は、金融庁のつみたて投資枠の考え方にも近く、多くの人にとって選択肢になりうる方法です。
「投資信託はやめたほうがいい」と言われる6つの理由
1. 手数料がかかる
投資信託には、主に次の3つの手数料があります。
| 手数料 | いつかかるか | ポイント |
|---|---|---|
| 購入時手数料 | 買うとき | ネット証券では0円(ノーロード)の商品が多い |
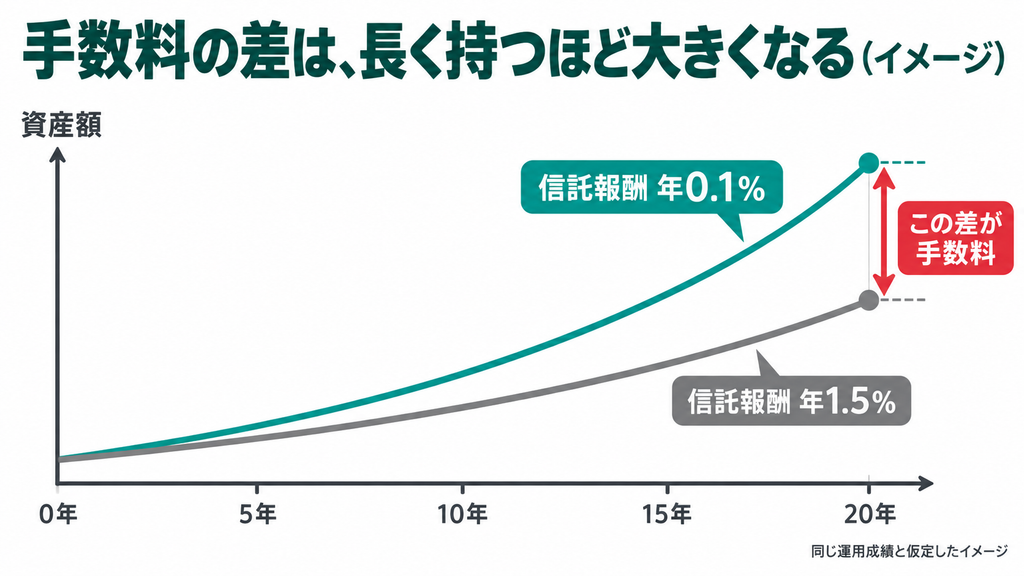
| 信託報酬(運用管理費用) | 持っているあいだ、毎日 | 年0.1%未満のものから、年1%を超えるものまで幅がある |
| 信託財産留保額 | 売るとき(一部の商品) | かからない商品も多い |
特に、信託報酬は持っているあいだずっとかかるため、長く持つほど差が大きくなります。たとえば100万円を持っている場合、信託報酬が年0.1%なら年1,000円、年1.5%なら年1万5,000円ほどです。
2. 元本が保証されていない
投資信託は、預金とちがって元本が保証されていません。相場が下がれば、買った金額を下回ることがあります。
3. 銀行や証券会社のすすめで、高コストの商品を買ってしまう
窓口ですすめられる商品の中には、手数料が高めのものもあります。「すすめられたから」という理由だけで買うと、後から手数料の高さに気づくことがあります。
4. 分配金が「もうけ」とは限らない
毎月分配金が出る投資信託もありますが、分配金の一部が運用の利益ではなく、元本の取り崩し(元本払戻金)であることもあります。分配金が多いからといって、増えているとは限りません。
5. 自分で銘柄を選ぶ楽しさがない
投資信託は、運用会社がまとめて運用します。自分で会社を選んで投資したい人にとっては、物足りなく感じることもあります。
6. 短期間では増えにくい
多くの銘柄に分散するインデックスファンドは、短期間で大きく増えることは期待しにくい商品です。短期でもうけたい人には向いていません。
6つの理由のうち、1・3・4は「商品の選び方」で避けられるものです。2・5・6は、投資信託の性質そのものなので、「自分に合うかどうか」で判断します。
やめたほうがいい投資信託の特徴
- 購入時手数料がかかる:同じような商品で、手数料0円のものがあるなら、そちらを選びます
- 信託報酬が高い:同じ指数に連動する商品なら、信託報酬が低いもののほうが有利です
- 中身が複雑で説明できない:何に投資しているのか、どうすればもうかるのかを説明できない商品は避けます
- 分配金の多さを売りにしている:分配金の中身(利益か元本の払い戻しか)を確認します
- テーマ型で流行に乗っている:話題のテーマに投資する商品は、ブームが去ると大きく下がることがあります
こうした特徴を確認するには、投資信託の「目論見書」や「月次レポート」を見ます。証券会社のサイトで、手数料や投資先、過去の値動きを確認できます。
投資信託が向いていない人
| こんな人 | 理由 |
|---|---|
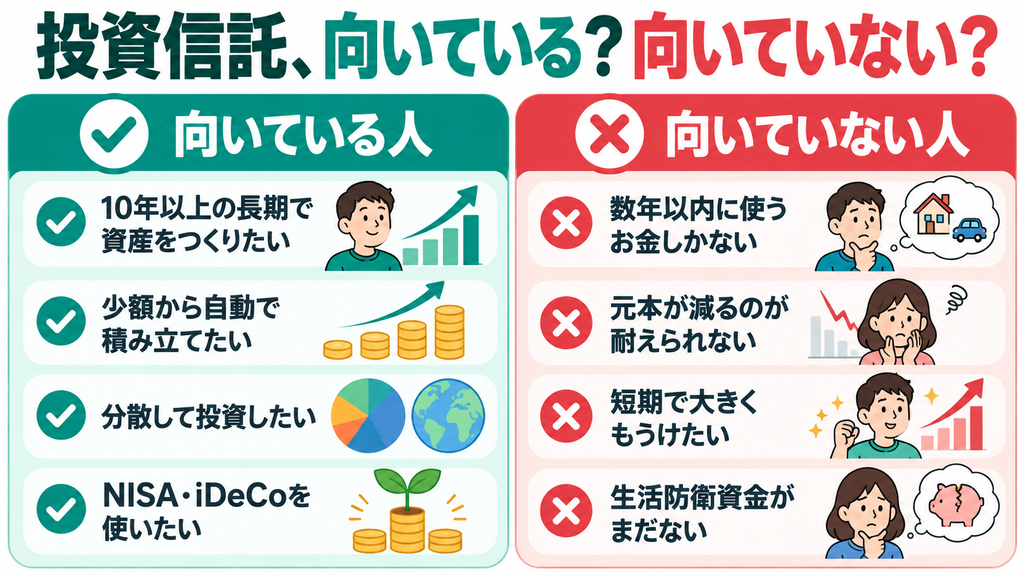
| 数年以内に使う予定のお金しかない | 使う時期に値下がりしていると困る。預金が向いている |
| 少しでも元本が減るのが耐えられない | 値動きのストレスが大きく、続けにくい |
| 短期間で大きくもうけたい | 分散型の投資信託は、短期で大きく増える商品ではない |
| 生活防衛資金がまだない | まず預金で備えを作るのが先 |
投資信託が向いている人
- 10年以上の長い期間で、資産をつくりたい人
- 個別の会社を選ぶ時間や知識はないが、分散して投資したい人
- 少額から、自動で積み立てたい人
- NISAやiDeCoで、税金の優遇を受けながら資産をつくりたい人
投資信託のいちばんの強みは、100円などの少額から、何百、何千もの銘柄に分散して投資できることです。自分で同じだけ分散しようとすると、大きなお金と手間がかかります。

今持っている高い手数料の投資信託は、すぐ売ったほうがいいのかな?
売ると利益に税金がかかる場合もあるので、売るかどうかは、含み益・含み損と、これからかかる手数料を比べて考えます。少なくとも、新しく買う分は手数料の低い商品に切り替える、というところから始めるのが現実的ですね。
投資信託を選ぶときのチェックポイント
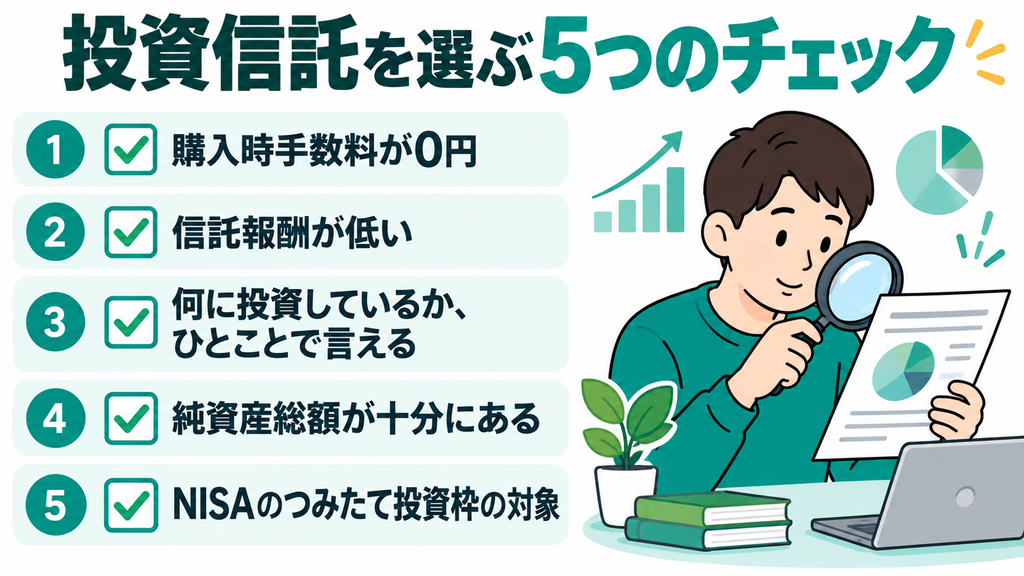
- 購入時手数料が0円かネット証券では、購入時手数料のかからない商品が多くあります。
- 信託報酬が低いか同じ種類の商品と比べて、低いものを選びます。
- 何に投資しているかを説明できるか「全世界の株式」「米国の大企業」など、ひとことで言えるものが選びやすいです。
- 純資産総額が十分にあるか規模が小さすぎる商品は、途中で運用が終わる(償還される)ことがあります。
- NISAのつみたて投資枠の対象かつみたて投資枠の対象商品は、金融庁が定めた手数料などの基準を満たしています。
投資信託をやめたくなったときに考えること
- やめたい理由は「値下がり」か「商品への不満」か:値下がりが理由なら、目的と期間を思い出します。商品への不満なら、乗り換えを検討します
- そのお金を使う時期はいつか:使う時期が近いなら、少しずつ預金に移すことも選択肢です
- 売ったときの税金:特定口座なら、利益に約20%の税金がかかります。NISAなら非課税です
- 積立を止めるだけ、という選択肢もある:売らずに、新しい積立だけ止めることもできます
私は資産のほとんどを投資信託にしていて、米国ETFは一部だけです。投資信託を中心にしているのは、少額から自動で積み立てられて、相場を見て迷う時間が減るからです。旧NISAのころから続けてきて、コロナショックのときも売らずに積み立てを続けました。もちろん、相場が回復したから言えることでもあります。「投資信託はやめたほうがいい」という声の中には、高い手数料の商品や、短期でのもうけを期待した使い方への批判も多く含まれていると感じます。仕組みとコストを理解して選べば、会社員にとって使いやすい道具の一つだと考えています。
投資信託・ETF・個別株のちがい
| 比較 | 投資信託 | ETF(上場投資信託) | 個別株 |
|---|---|---|---|
| 最低投資額 | 100円などから | 1口単位(数千円〜) | 1株単位(会社による) |
| 分散 | 1本で多くの銘柄に分散 | 1本で多くの銘柄に分散 | 自分で分散が必要 |
| 積立のしやすさ | 簡単に自動積立できる | 証券会社によっては可能 | サービスによっては可能 |
| コスト | 信託報酬(商品による) | 経費率が低いものが多い+売買手数料 | 売買手数料 |
どれがよい・悪いではなく、目的と手間のかけ方で選ぶものです。私は、資産の中心を投資信託、配当を受け取りたい分を米国ETFと、役割を分けて持っています。
お金や資産形成については、こちらの記事も参考にしてください。
投資信託に関するよくある質問
投資信託は本当にやめたほうがいいですか?
一概には言えません。手数料が高い商品や、数年以内に使うお金での投資は避けたほうがよいことが多い一方で、手数料の低い投資信託を長期で積み立てる方法は、多くの人にとって選択肢になりえます。
投資信託で損をすることはありますか?
あります。投資信託は元本が保証されておらず、相場が下がれば買った金額を下回ることがあります。
銀行の窓口で買った投資信託は、どうすればいいですか?
まずは、手数料(購入時手数料・信託報酬)と投資先を確認しましょう。売るかどうかは、含み益・含み損と、これからかかる手数料、売ったときの税金を比べて判断します。
毎月分配型の投資信託は、やめたほうがいいですか?
分配金の一部が元本の払い戻しであることもあり、資産を増やしたい目的には合わないことがあります。分配金の中身と手数料を確認したうえで、目的に合うかを判断しましょう。
投資信託はいつ売ればいいですか?
目的に合わせて、お金を使うときに必要な分だけ売るのが基本です。使う時期が近づいたら、少しずつ預金に移すことも考えましょう。
インデックスファンドとアクティブファンドのちがいは何ですか?
インデックスファンドは、株価指数などの値動きに連動することを目指す投資信託で、信託報酬が低い傾向があります。アクティブファンドは、指数を上回る成績を目指して運用会社が銘柄を選ぶもので、信託報酬は高めの傾向があります。
投資信託は何本くらい持てばいいですか?
初心者は1〜2本で十分です。全世界株式などの幅広く分散された投資信託なら、1本でも多くの銘柄に分散できます。本数を増やしても、中身が重なっていると分散の効果は大きくなりません。
まとめ|投資信託は「選び方」と「使い方」しだい
- 「投資信託はやめたほうがいい」と言われる理由の多くは、高コストの商品や不向きな使い方への批判
- 信託報酬は持っているあいだずっとかかる。長く持つほど差が大きくなる
- 分配金が多い=もうかっている、とは限らない
- 数年以内に使うお金や、生活防衛資金がない状態での投資は避ける
- 手数料の低い商品を、長期で積み立てる使い方なら、選択肢になりうる
投資信託そのものがよい・悪いのではなく、どれを、どう使うかで結果は変わります。仕組みとコストを理解して、自分に合うかどうかを判断してください。