「うちの世帯年収だと、住宅ローンはいくらまで借りて大丈夫?」「年収の何倍、とよく聞くけど、手取りで考えるとどうなる?」。家づくりの予算を考えるとき、いちばん悩むのが借入額です。
わが家は注文住宅を建てて、変動金利・47年で約6,000万円の住宅ローンを組み、毎月の返済は約14万円です。この記事では、世帯年収別の手取りの目安と、手取りから考えた住宅ローンの借入額の目安を一覧表にまとめます。
- 世帯年収400万〜1,200万円の手取りの目安
- 手取りの20%・25%を返済に回したときの借入額の目安
- 共働きの場合に手取りが増える理由
- 借りられる額と、無理なく返せる額の違い
この記事の数字は、一定の前提をおいて計算した概算です。手取りは、会社員・扶養家族なし・40歳未満(介護保険料なし)を前提に、社会保険料を年収の約15%、所得税・住民税を2026年時点の一般的な税制で計算しています。実際の手取りは、勤務先の保険料率、扶養家族、各種控除によって変わります。借入額は、元利均等返済・返済期間35年・ボーナス払いなしで計算しています。家計の判断は、金融機関やファイナンシャルプランナーにも相談してください。

銀行の人に「年収の7倍まで借りられます」って言われたんです。そんなに借りて大丈夫なのかな…?
「借りられる額」と「無理なく返せる額」は別なんです。わが家も約6,000万円を借りているので、偉そうには言えませんが、手取りから毎月の返済額を考えるのが大切だと思います。
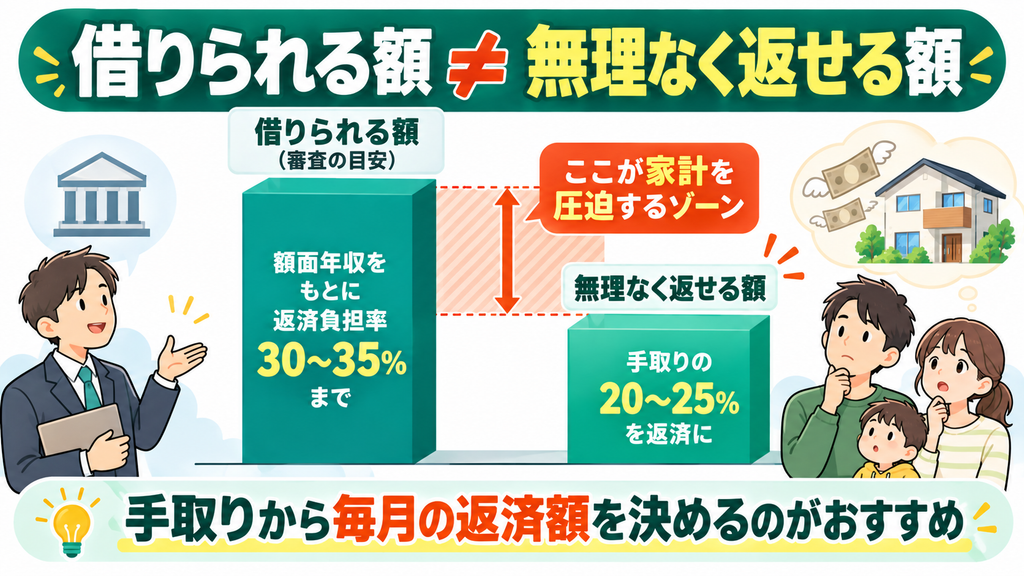
結論|無理なく返せる借入額は「手取りの20〜25%」が目安
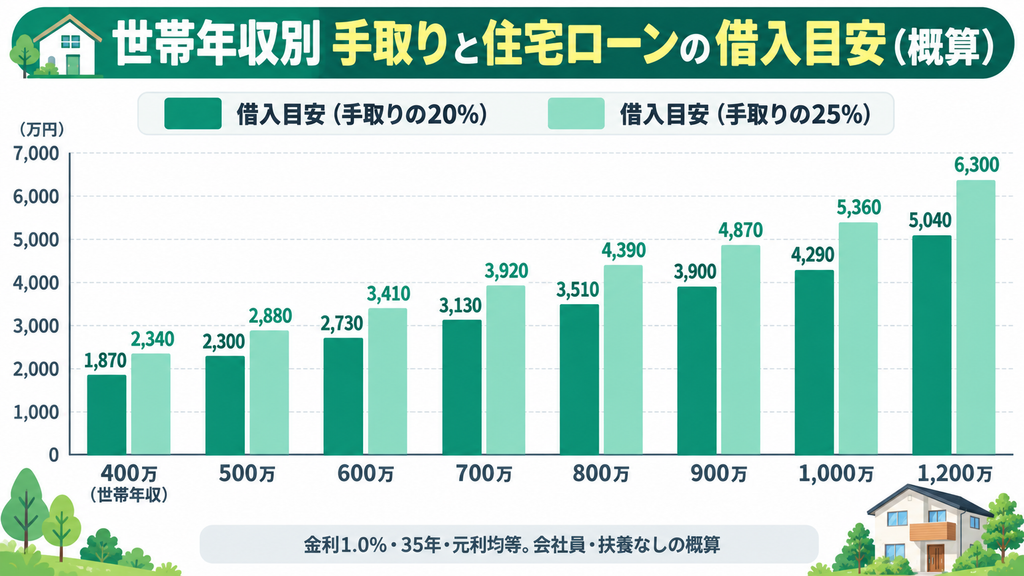
先に、世帯年収別の手取りと、住宅ローンの借入額の目安をまとめます(1人で稼ぐ場合の概算)。
| 世帯年収 | 手取り(年) | 手取り(月) | 借入目安 (手取りの20%) | 借入目安 (手取りの25%) |
|---|---|---|---|---|
| 400万円 | 約317万円 | 約26万円 | 約1,870万円 | 約2,340万円 |
| 500万円 | 約390万円 | 約33万円 | 約2,300万円 | 約2,880万円 |
| 600万円 | 約462万円 | 約39万円 | 約2,730万円 | 約3,410万円 |
| 700万円 | 約531万円 | 約44万円 | 約3,130万円 | 約3,920万円 |
| 800万円 | 約594万円 | 約50万円 | 約3,510万円 | 約4,390万円 |
| 900万円 | 約660万円 | 約55万円 | 約3,900万円 | 約4,870万円 |
| 1,000万円 | 約726万円 | 約61万円 | 約4,290万円 | 約5,360万円 |
| 1,200万円 | 約854万円 | 約71万円 | 約5,040万円 | 約6,300万円 |
※借入目安は、金利1.0%・35年・元利均等返済で、年間の返済額を手取りの20%または25%にした場合の概算。1万円未満や10万円未満は四捨五入しています。
一般的に、住宅ローンの返済は手取りの20〜25%程度におさえると、家計に無理が出にくいと言われます。上の表を見ると、たとえば世帯年収600万円なら、借入額の目安は約2,700万〜3,400万円です。
金融機関の審査では「額面年収」をもとに、返済額が年収の30〜35%程度まで借りられることもあります。しかし、実際に使えるお金は手取りです。借りられる上限まで借りるのではなく、手取りから考えるのがおすすめです。
世帯年収別の手取りの目安
額面の年収から、社会保険料(健康保険・厚生年金・雇用保険)、所得税、住民税を引いたものが手取りです。年収が上がるほど、税金の割合が増えるので、手取りの割合は下がっていきます。
| 年収 | 手取り(年) | 手取りの割合 |
|---|---|---|
| 400万円 | 約317万円 | 約79% |
| 500万円 | 約390万円 | 約78% |
| 600万円 | 約462万円 | 約77% |
| 700万円 | 約531万円 | 約76% |
| 800万円 | 約594万円 | 約74% |
| 900万円 | 約660万円 | 約73% |
| 1,000万円 | 約726万円 | 約73% |
| 1,200万円 | 約854万円 | 約71% |
※会社員・扶養なし・40歳未満の場合の概算。40歳以上は介護保険料が加わるので、手取りはもう少し少なくなります。
金利が上がると、借りられる額はどう変わる?
同じ返済額でも、金利が上がると借りられる額は減ります。金利1.5%で計算した場合と比べてみましょう。
| 世帯年収 | 手取りの20%(金利1.0%) | 手取りの20%(金利1.5%) | 差 |
|---|---|---|---|
| 500万円 | 約2,300万円 | 約2,120万円 | 約180万円 |
| 700万円 | 約3,130万円 | 約2,890万円 | 約240万円 |
| 1,000万円 | 約4,290万円 | 約3,950万円 | 約340万円 |
変動金利で借りる場合は、将来、金利が上がって返済額が増える可能性も考えておく必要があります。借入額を決めるときは、金利が上がっても返せるか、少し高めの金利でも試算しておくと安心です。
共働きの場合は手取りが多くなる
同じ世帯年収でも、1人で稼ぐより、2人で分けて稼ぐほうが手取りは多くなるのが一般的です。所得税は収入が多いほど税率が上がるしくみなので、2人に分かれると税金の合計が少なくなるからです。
| 世帯年収 | 1人で稼ぐ場合の手取り | 共働き(6:4)の手取り | 借入目安(共働き・手取りの20%) |
|---|---|---|---|
| 600万円 | 約462万円 | 約481万円 | 約2,840万円 |
| 800万円 | 約594万円 | 約631万円 | 約3,730万円 |
| 1,000万円 | 約726万円 | 約779万円 | 約4,600万円 |
| 1,200万円 | 約854万円 | 約919万円 | 約5,420万円 |
※共働きは、世帯年収を6:4で分けた場合の概算。借入目安は金利1.0%・35年。
ただし、共働きで借入額を決める場合は、出産や育児、転職などで、どちらかの収入が減る可能性も考えておくことが大切です。

年収の何倍まで、ってよく聞くけど、あれは目安にならないの?

「年収の5〜7倍」はよく聞く目安ですが、手取りや金利、家族構成を考えていないのが弱点です。毎月いくらなら無理なく返せるかから逆算するほうが、実際の家計に合った借入額がわかりますよ。
「年収の何倍」の目安と比べると?
| 世帯年収 | 年収の5倍 | 年収の7倍 | 手取りの25%での目安 |
|---|---|---|---|
| 500万円 | 2,500万円 | 3,500万円 | 約2,880万円 |
| 700万円 | 3,500万円 | 4,900万円 | 約3,920万円 |
| 1,000万円 | 5,000万円 | 7,000万円 | 約5,360万円 |
手取りの25%で計算した目安は、おおむね「年収の5〜6倍」に近い数字になりました。「年収の7倍」まで借りると、手取りに対する返済の割合は、25%をこえてくることが多いと考えられます。
借入額を決めるときに考えたいこと
- 今の家賃との比較:今の家賃と同じくらいの返済額なら、家計の感覚をつかみやすいです
- 住宅ローン以外の住居費:固定資産税、火災保険、修繕費なども毎年かかります
- 教育費:子どもの人数や進学の予定で、将来の支出は大きく変わります
- 老後の資金:退職時にローンが残らないか、完済の年齢も確認しましょう
- 住宅ローン控除:家の性能によって、戻ってくる金額が変わります
わが家は、地方銀行で変動金利・47年、約6,000万円の住宅ローンを組んでいます。毎月の返済は約14万円です。返済期間を長くすると毎月の返済額はおさえられますが、そのぶん総返済額は増え、完済の年齢も上がります。「毎月いくらなら払えるか」と「何歳までに返し終えたいか」の両方から考えることが大切だと感じています。
頭金はどれくらい入れるべき?
頭金を多く入れると、借入額が減り、毎月の返済額や総返済額をおさえられます。一方で、手元の貯金をすべて頭金にすると、急な出費に対応できなくなるおそれがあります。
- 生活費の半年〜1年分は手元に残す:病気や転職などで収入が減ったときの備えになります
- 引っ越しや家具・家電の費用:新居の準備には、思った以上にお金がかかります
- 諸費用:登記費用、ローンの手数料、火災保険料などが別にかかります
頭金をどれくらい入れるかは、手元に残すお金と、住宅ローン控除で戻る金額もあわせて考えると判断しやすくなります。
住宅ローンの借入額でやりがちな失敗と対策
| よくある失敗 | 対策 |
|---|---|
| 審査で借りられる上限まで借りた | 手取りから無理なく返せる額を先に決める |
| 今の低い金利だけで計算した | 金利が上がった場合でも試算しておく |
| 共働き前提で、どちらかの収入が減ることを考えなかった | 片方の収入だけでも返せるか確認する |
| 固定資産税や修繕費を見込んでいなかった | 住宅ローン以外の住居費も予算に入れる |
| 教育費や老後資金を考えていなかった | ライフプラン全体で資金計画を立てる |
手取りを自分で計算するには
この記事の手取りは、一定の前提をおいた概算です。自分の手取りを正確に知るには、源泉徴収票と、住民税の決定通知書を見るのがいちばん確実です。源泉徴収票の「支払金額」から、「社会保険料等の金額」「源泉徴収税額」、住民税の年額を引くと、おおよその手取りがわかります。
お金や資産形成については、こちらの記事も参考にしてください。
世帯年収と住宅ローンに関するよくある質問
世帯年収600万円なら、住宅ローンはいくらが目安ですか?
1人で稼ぐ場合、手取りは約462万円(概算)です。手取りの20〜25%を返済に回すとすると、金利1.0%・35年で約2,700万〜3,400万円が目安です。
年収1,000万円の手取りはいくらですか?
会社員・扶養なし・40歳未満の場合、約726万円(概算)です。扶養家族や保険料率、各種控除によって変わります。
返済負担率とは何ですか?
年収に対する、住宅ローンの年間返済額の割合です。金融機関の審査では額面年収で計算されることが多いですが、家計の目安としては手取りで考えるのがおすすめです。
共働きならたくさん借りても大丈夫ですか?
共働きは手取りが多くなりやすい一方で、出産・育児・転職などで収入が減る可能性があります。片方の収入だけでも返せるか、確認しておくと安心です。
35年より長い返済期間にするとどうなりますか?
毎月の返済額は下がりますが、利息を払う期間が長くなるので、総返済額は増えます。完済の年齢も上がるので、老後の資金計画とあわせて考えましょう。
この記事の手取りは正確ですか?
一定の前提をおいた概算です。勤務先の保険料率、扶養家族、各種控除、40歳以上の介護保険料などによって、実際の手取りは変わります。源泉徴収票で確認してください。
まとめ|住宅ローンは「手取り」から逆算して決める
- 手取りは、年収400万円で約317万円、1,000万円で約726万円(会社員・扶養なしの概算)
- 無理なく返せる返済額は、手取りの20〜25%が目安
- 金利1.0%・35年なら、年収600万円で約2,700万〜3,400万円が目安
- 共働きは手取りが多くなりやすいが、収入が減るリスクも考える
- 金利上昇、固定資産税、教育費、老後資金まで含めて借入額を決める
住宅ローンは、何十年も続く大きな約束です。借りられる額ではなく、無理なく返せる額を基準に、家族に合った資金計画を立ててください。