「住宅ローンは変動金利と固定金利、どっちがいいの?」「金利が上がっているって聞くけど、今から変動で大丈夫?」。家を買うときに、いちばん悩むポイントのひとつだと思います。
わが家は注文住宅を建てるときに、住宅ローンを約6,000万円、変動金利、47年で借りました。借入先は地方銀行で、月々の返済は約14万円です。
この記事では、変動金利と固定金利の違いを整理したうえで、わが家が変動金利を選んだ考え方と、2026年の金利上昇をどう受け止めているかを書きます。
- 変動金利と固定金利の違い(メリット・デメリット)
- 2026年9月時点の金利の状況
- 変動金利が向いている人・固定金利が向いている人
- 変動金利で借りたわが家の考え方と備え
この記事は、わが家の経験と公的機関・報道などの公開情報をもとにした内容です。特定の金利タイプや借り方をすすめるものではありません。住宅ローンの条件は、金融機関・時期・借りる人の状況で大きく変わります。借入の判断は、金融機関やファイナンシャルプランナーなどの専門家にも相談のうえ、ご自身で行ってください。

金利が上がってるなら、今からは固定金利のほうが安心なのかな…?

「安心」を重視するなら固定金利は有力です。ただ、どちらが得かは、将来の金利次第で誰にも分かりません。わが家は「金利が上がっても耐えられるか」で考えました。
結論|「金利が上がっても返せるか」で選ぶ
先に結論です。変動金利と固定金利は、どちらが得かではなく、金利が上がったときに家計が耐えられるかで選ぶのがいいと考えています。
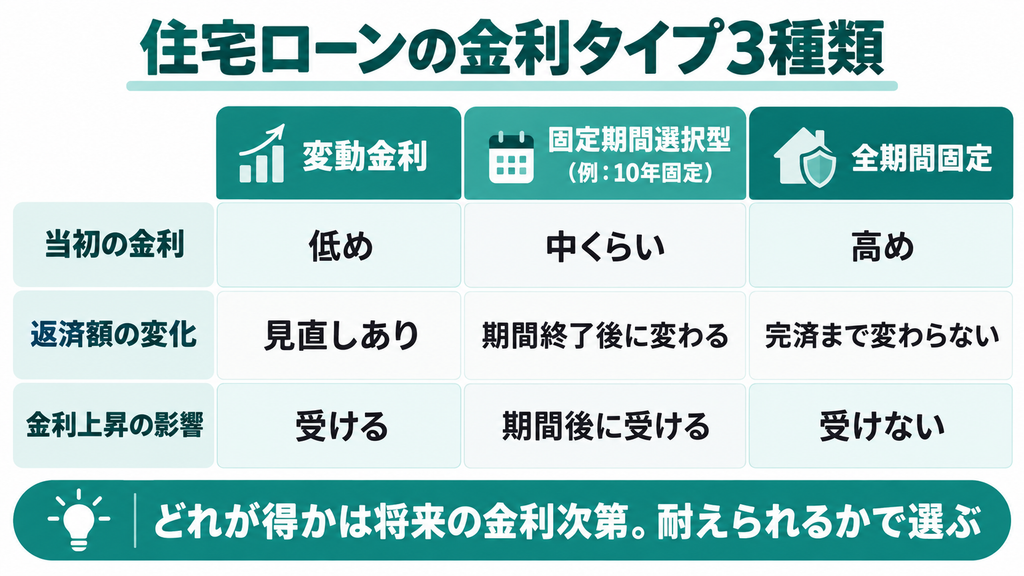
| 項目 | 変動金利 | 固定金利 |
|---|---|---|
| 金利 | 市場の金利に合わせて見直される | 借りたときの金利が続く(固定期間中) |
| 当初の金利 | 低めのことが多い | 高めのことが多い |
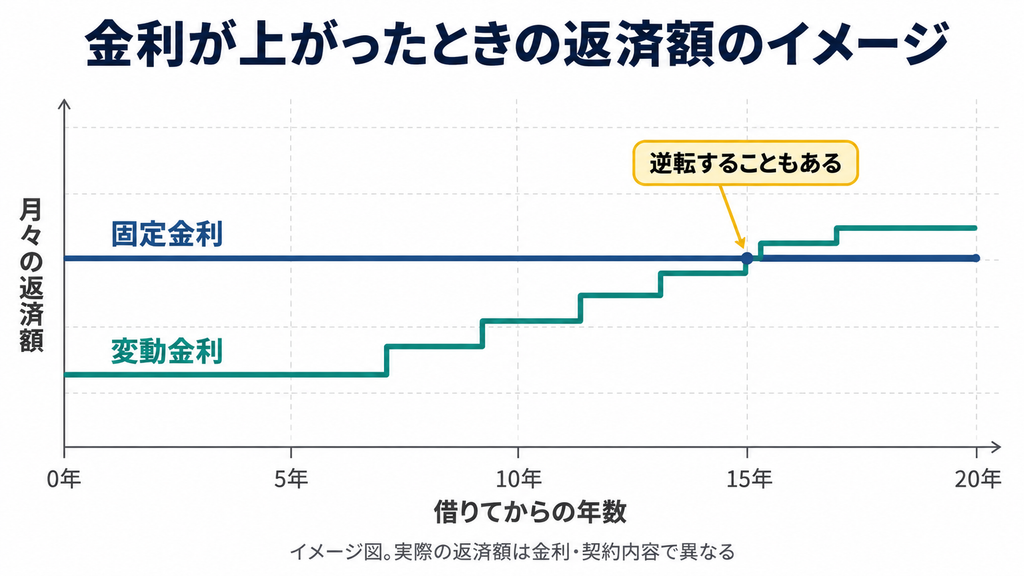
| 返済額 | 金利が上がると増える可能性がある | 固定期間中は変わらない |
| 向いている人 | 金利が上がっても対応できる余力(貯蓄・資産・収入)がある人 | 返済額を確定させて安心したい人 |
わが家が変動金利を選べたのは、投資で積み上げた資産があり、いざとなれば繰り上げ返済できる状態を目指しているからです。この前提がなければ、同じ選択はしていなかったと思います。
「変動のほうが今は金利が低い」は事実でも、「最後まで変動のほうが得」とは限りません。金利が上がったときの返済額を試算して、それでも暮らしが回るかを確認してから選びましょう。
2026年9月時点の金利の状況
ここ数年で、住宅ローンを取り巻く状況は大きく変わりました。
| 項目 | 状況 |
|---|---|
| 日本銀行の政策金利 | 2026年9月18日の金融政策決定会合で、1.25%程度への引き上げを決定(報道で確認) |
| 利上げの流れ | 2024年3月にマイナス金利政策を解除して以降、段階的に利上げが続いている |
| フラット35(全期間固定) | 2026年9月の最頻金利は年3.460%(返済期間21〜35年・融資率9割以下)。現行制度で最高水準と報じられている |
変動金利は、日本銀行の政策金利の影響を受けやすいと言われます。政策金利が上がると、変動金利も上がる方向に動きやすくなります。一方で、固定金利も長期金利の上昇を受けて上がっています。「どちらも上がっている」のが、2026年の状況です。
変動金利のメリット・デメリット
メリット
- 当初の金利が低いことが多い:同じ借入額でも、月々の返済額を抑えやすい
- 金利が上がらなければ総返済額が少なくなる:低い金利が続けば、利息の支払いを抑えられる
- 繰り上げ返済との相性:余裕資金で元本を減らせば、金利上昇の影響も小さくできる
デメリット
- 金利が上がると返済額が増える:家計の見通しが立てにくくなる
- 将来の総返済額が確定しない:いくら払うことになるか、借りた時点では分からない
- 精神的な負担:金利のニュースが気になりやすい
「5年ルール」「125%ルール」とは
金融機関によっては、変動金利でも返済額の見直しは5年ごと、上がり幅は前回の1.25倍までというルールを設けています。急に返済額が跳ね上がるのを防ぐ仕組みです。
ただし、これは返済額の上がり方をゆるやかにするだけで、払う利息そのものが減るわけではありません。金利の上昇が続くと、元本がなかなか減らず、最後にまとめて残る可能性もあります。このルールがあるかどうかは金融機関によって違うので、契約前に確認が必要です。
固定金利のメリット・デメリット
メリット
- 返済額が変わらない:固定期間中は、金利のニュースに振り回されない
- 家計の計画を立てやすい:教育費など、ほかの支出と合わせた計画が立てやすい
- 金利が上がっても影響を受けない:全期間固定なら、完済まで返済額が確定する
デメリット
- 当初の金利が高めのことが多い:変動金利より、月々の返済額が大きくなりやすい
- 金利が下がっても恩恵がない:借り換えなどをしない限り、高い金利のまま
- 固定期間が終わると金利が変わるタイプもある:10年固定などは、期間終了後の金利を確認しておく

全期間固定と、10年固定みたいなのは違うの?
違います。全期間固定は完済まで金利が変わらないタイプで、10年固定などは期間が終わると、その時点の金利で選び直すタイプです。「固定」という言葉だけで判断しないようにしましょう。
わが家が変動金利を選んだ理由
ここからは、わが家の話です。借りた条件は次のとおりです。
| 項目 | わが家の場合 |
|---|---|
| 借入額 | 約6,000万円 |
| 金利タイプ | 変動金利 |
| 返済期間 | 47年 |
| 借入先 | 地方銀行 |
| 月々の返済 | 約14万円 |
「いつでも返せる状態」を目指している
わが家が変動金利を選べた一番の理由は、住宅ローンの残高より、株などの資産を大きくしておくことを目指しているからです。金利が大きく上がったときに、繰り上げ返済や一括返済を選べる状態なら、変動金利のリスクは小さくできると考えています。
住宅ローン控除も使っている
住宅ローン控除(住宅借入金等特別控除)は、年末のローン残高の0.7%が所得税(引ききれない分は一部住民税)から差し引かれる制度です。報道や解説によると、令和8年度の税制改正で、2026年から2030年に入居した場合も適用が続き、新築の控除期間は13年とされています。借入限度額は住宅の省エネ性能などで変わるので、国税庁や国土交通省の情報で確認してください。
金利が上がり始めているのは、正直気になります。それでも変動金利で借りているのは、「返せない」のではなく「返さないことを選んでいる」状態を目指しているからです。逆に言えば、資産の余力がないまま長いローンを変動で組むのは、わが家の考え方からしてもおすすめできません。
変動金利が向いている人・固定金利が向いている人
| 変動金利が向いている人 | 固定金利が向いている人 |
|---|---|
| 金利が上がっても払える余力(貯蓄・資産・収入)がある | 家計に余裕が少なく、返済額が増えると困る |
| 繰り上げ返済の資金を用意できる | 教育費など、今後の大きな支出が決まっている |
| 金利の動きを定期的にチェックできる | 金利のニュースに振り回されたくない |
| 借入額が年収に対して小さめ | 借入額が大きく、返済期間も長い |
金利が上がると返済額はどう変わる?(試算)
金利が変わると、返済額がどのくらい動くのかを試算してみます。借入4,000万円・35年・元利均等返済で、金利が全期間同じだと仮定した場合の計算です。
| 金利(仮定) | 月々の返済額 | 総返済額 |
|---|---|---|
| 0.8% | 約10.9万円 | 約4,587万円 |
| 1.3% | 約11.9万円 | 約4,981万円 |
| 1.8% | 約12.8万円 | 約5,394万円 |
| 2.3% | 約13.9万円 | 約5,827万円 |
| 3.46% | 約16.4万円 | 約6,904万円 |
※概算です。実際の変動金利は途中で変わり、返済額の見直しルールや手数料・保証料なども影響します。特定の金融機関の金利ではありません。3.46%は2026年9月のフラット35の最頻金利を参考に置いた値です。
金利が0.5%上がるだけで、月々の返済は約1万円増える計算です。「1%上がったら月いくら増えるか」を自分の借入額で試算しておくと、変動と固定のどちらが自分に合うか判断しやすくなります。
変動・固定を決める前にやっておきたいこと
- 金利が上がったときの返済額を試算する今の金利から1%、2%上がった場合の月々の返済額を出しておきます。
- 本業の収入だけで返せるか確認するボーナスや副業に頼らない返済計画になっているかを見ます。
- 繰り上げ返済できる余力を考える生活防衛資金とは別に、繰り上げ返済に回せるお金を用意できるか考えます。
- 金融機関のルールを確認する5年ルール・125%ルールの有無、金利の見直し時期、固定期間終了後の扱いを確認します。
- 専門家にも相談する金融機関の担当者やファイナンシャルプランナーに、家計全体で見てもらいます。
お金や資産形成については、こちらの記事も参考にしてください。
住宅ローンの変動金利・固定金利に関するよくある質問
今から住宅ローンを組むなら、変動と固定どちらがいいですか?
どちらが得かは、将来の金利次第なので誰にも分かりません。金利が上がったときの返済額を試算し、それでも家計が回るなら変動、返済額を確定させて安心したいなら固定、という考え方がおすすめです。
変動金利はどのくらいの頻度で見直されますか?
多くの金融機関では、金利は年2回見直されます。返済額の見直しは5年ごとというルールを設けている金融機関もあります。契約する金融機関の条件を確認してください。
途中で変動金利から固定金利に変えられますか?
金融機関によっては、途中で固定金利に切り替えられる場合があります。また、別の金融機関に借り換える方法もあります。手数料や諸費用がかかることがあるので、事前に確認が必要です。
フラット35は今いくらですか?
2026年9月の最頻金利は年3.460%(返済期間21〜35年・融資率9割以下)と報じられています。金利は毎月変わるので、最新の金利はフラット35の公式サイトで確認してください。
住宅ローン控除は変動金利でも使えますか?
金利タイプに関係なく、条件を満たせば使えます。わが家も変動金利で借りて、住宅ローン控除を使っています。
まとめ|変動か固定かは「耐えられるか」で決める
- 変動金利は当初の金利が低めだが、金利が上がると返済額が増える可能性がある
- 固定金利は返済額が確定して安心だが、当初の金利が高めになりやすい
- 2026年9月、日銀は政策金利を1.25%程度に引き上げ。フラット35も上昇している
- わが家は約6,000万円・変動金利・47年。資産を積み上げ「いつでも返せる状態」を目指している
- どちらを選ぶ場合も、金利上昇時の返済額を試算し、専門家にも相談する
住宅ローンは、何十年も付き合う契約です。「今の金利が低いか」だけでなく、「金利が上がっても暮らしを守れるか」で選んでください。