「子どもの将来のために、いくら貯金しておけばいいの?」「大学まで行かせたら、全部でいくらかかる?」。子どもが生まれると、教育費をいつまでに、いくら準備すればいいのかが気になり始めます。
私は38歳の会社員で、子育てをしながら、住宅ローンの返済とNISA・iDeCoでの資産形成を続けています。この記事では、文部科学省と日本政策金融公庫の調査をもとに、子どもの教育費の総額と、貯金の目標額、準備の方法をまとめます。
- 幼稚園から大学までの教育費の目安
- 子どものための貯金は、いくら・いつまでに必要か
- 毎月いくら積み立てればいいかのシミュレーション
- 教育費の準備方法の比較(預金・学資保険・NISAなど)

教育費って、1000万円とか2000万円かかるって聞いて、気が遠くなっちゃった…。

総額で見ると大きく感じますが、その全部を先に貯めておく必要はありません。小学校や中学校の費用は、その時期の毎月の収入からまかなう家庭も多いです。先に準備しておきたいのは、まとまったお金が一度に必要になる「大学の費用」が中心です。
結論|貯金の目標は「大学入学時に300万〜500万円」が一つの目安
| 進路 | 入学費用 | 在学費用(4年分の計算) | 合計の目安 |
|---|---|---|---|
| 国公立大学 | 67.2万円 | 414.0万円 | 約481万円 |
| 私立大学 文系 | 81.8万円 | 608.0万円 | 約690万円 |
| 私立大学 理系 | 88.8万円 | 732.8万円 | 約822万円 |
※日本政策金融公庫「教育費負担の実態調査結果」(令和3年度)の入学費用と、1年間の在学費用を4倍して筆者が計算。在学費用には授業料などの学校教育費と、通学費・教科書代などの家庭教育費を含みます。自宅外から通う場合は、仕送りなどが別にかかります。
大学4年間で、国公立なら約480万円、私立なら約690万〜820万円が目安です。このすべてを入学前に貯めておかなくても、在学中の収入や奨学金と組み合わせる家庭も多いため、入学時点で300万〜500万円を一つの目標にすると、現実的な計画を立てやすくなります。
幼稚園から高校までの教育費
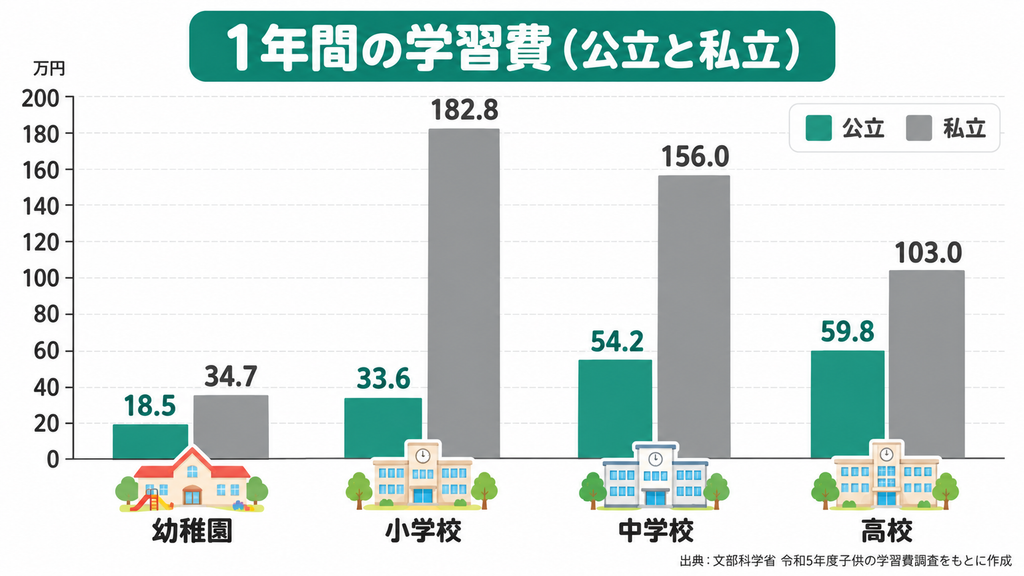
文部科学省の「令和5年度子供の学習費調査」によると、1年間の学習費(学校の費用・塾や習い事など学校外の費用を含む)は次のとおりです。
| 学校 | 公立(1年間) | 私立(1年間) |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約33.6万円 | 約182.8万円 |
| 中学校 | 約54.2万円 | 約156.0万円 |
| 高校(全日制) | 約59.8万円 | 約103.0万円 |
※文部科学省「令和5年度子供の学習費調査」。千円以下を四捨五入。
幼稚園から高校までの15年間の合計は、すべて公立なら約596万円、すべて私立なら約1,976万円です。公立と私立で、3倍以上の差があります。
小学校から高校までの費用は、毎年少しずつかかります。家計から毎月まかなえる範囲なのか、先に貯めておく必要があるのかは、家庭ごとの収入と進路の希望で考えます。
子どものための貯金は、いつまでに必要?
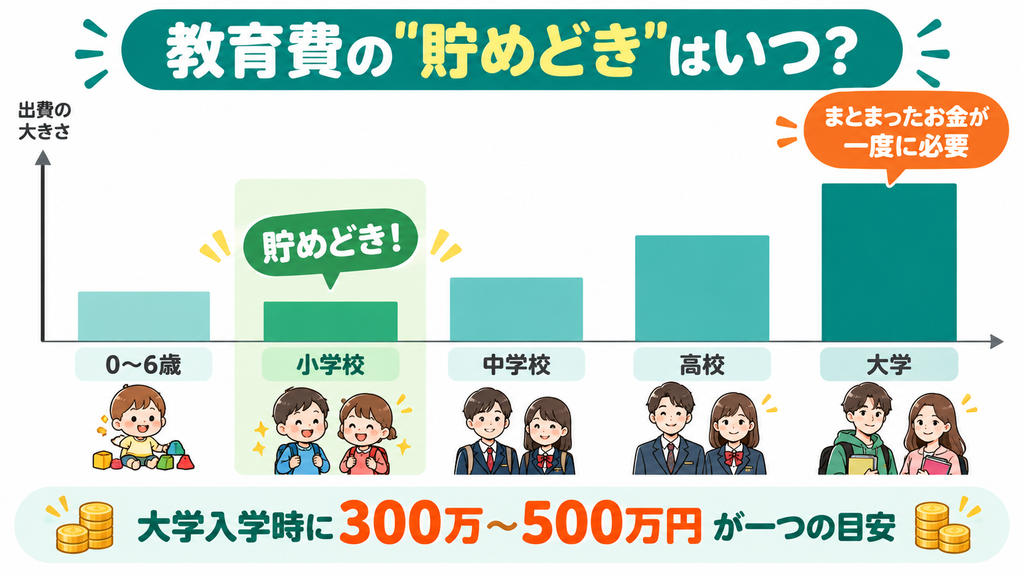
教育費の中で、まとまったお金が一度に必要になるのは、大学(短大・専門学校を含む)の入学時です。入学金や前期の授業料、受験費用、自宅外から通うなら引っ越し費用などが、短い期間に重なります。
| 時期 | 主な出費 | 準備の考え方 |
|---|---|---|
| 0〜6歳 | 保育料、幼稚園の費用 | この時期に大学の費用の積立を始めると、時間を味方にできる |
| 小学校 | 習い事、学童保育など | 比較的出費が少ない時期。貯めどき |
| 中学校 | 塾、部活動 | 出費が増え始める。積立は続ける |
| 高校 | 塾、受験費用 | 出費のピークに向かう。使う時期が近いお金は預金に移す |
| 大学 | 入学金、授業料、仕送り | 貯めたお金+在学中の収入+奨学金などで |
特に、小学校のあいだは比較的出費が少ない「貯めどき」と言われます。この時期に、大学の費用の積立を進めておくと、高校以降が楽になります。
毎月いくら積み立てればいい?
0歳から18歳まで積み立てた場合の目安です。
| 毎月の積立額 | 18年間の元本 | 預金(利息を考えない) | 年率3%で運用できた場合 |
|---|---|---|---|
| 1万円 | 216万円 | 216万円 | 約286万円 |
| 1.5万円 | 324万円 | 324万円 | 約429万円 |
| 2万円 | 432万円 | 432万円 | 約572万円 |
※年率3%は一定の利回りが続くと仮定した月複利の試算です。手数料・税金は考慮していません。運用には元本割れのリスクがあります。
児童手当を受け取っている家庭なら、児童手当をそのまま積み立てに回すのも一つの方法です。使わずに貯めておくだけで、大学の費用の大きな部分をまかなえます。児童手当の金額や対象は制度改正で変わることがあるので、住んでいる自治体やこども家庭庁の情報で確認しましょう。

子どもが小学生になってから貯め始めても、間に合うのかな?
間に合わないことはありません。たとえば小学1年生から18歳まででも、約12年あります。月2万円なら12年で288万円です。始めるのが遅くなった分、月の金額を少し増やすか、在学中の収入や奨学金と組み合わせて考えましょう。
教育費の準備方法の比較
| 方法 | よいところ | 気になるところ |
|---|---|---|
| 預金(積立定期など) | 元本割れしにくく、いつでも使える | 金利が低く、物価が上がると目減りする |
| 学資保険 | 決まった時期にまとまったお金を受け取れる。強制的に貯められる | 途中で解約すると元本割れすることがある |
| NISA(親名義) | 運用益が非課税。使い道が自由 | 元本割れの可能性。親の非課税枠を使う |
| こどもNISA(2027年1月から) | 子ども名義で年60万円まで非課税。親の枠とは別 | 元本割れの可能性。払い出しは12歳以降・条件つき |
一つに決める必要はありません。使う時期が遠いお金はNISAなどで運用し、使う時期が近づいたら預金に移す、という組み合わせが基本の考え方です。
子どものための貯金で気をつけたいこと
1. 親の老後資金とのバランス
教育費には奨学金や教育ローンという手段がありますが、老後資金は借りることができません。教育費を優先しすぎて、親の老後資金がゼロになるのは避けたいところです。
2. 子ども名義の口座と贈与
子ども名義の口座に貯めるお金は、親から子への贈与にあたります。年間110万円までは贈与税の基礎控除がありますが、名義だけ子どもで実際には親が管理しているお金と判断されると、問題になることもあります。
3. 兄弟姉妹がいる場合
子どもが2人、3人といる場合は、教育費のピークが重なる時期があります。上の子の大学と下の子の高校が重なる時期を、早めに確認しておきましょう。
私は子育てをしながら、住宅ローンの返済とNISA・iDeCoでの資産形成を続けています。教育費は、金額だけ見ると不安になりますが、「いつ、いくら必要か」を時期ごとに分けると、準備すべきお金がはっきりします。子どもが小さいうちは、使うまでの時間が長いぶん、積立の効果も期待しやすい時期です。一方で、親の家計が安定していることが、結果的に子どもにとってもいちばんの安心だと考えています。教育費と老後資金は、どちらか一方ではなく、両方を少しずつ並行して準備するのがよいと思います。
教育費の準備を始める5つのステップ
- 進路のイメージを家族で話す公立か私立か、自宅から通うか、をざっくり想定するだけで、必要な額の目安が変わります。
- 大学入学時の目標額を決めるこの記事の目安を参考に、300万円、500万円などの目標を決めます。
- 毎月の積立額を逆算する目標額を、入学までの月数で割ると、毎月の積立額の目安になります。
- 準備方法を選ぶ預金、学資保険、NISAなどから、使う時期と元本割れへの考え方で選びます。
- 年に1回見直す子どもの成長や進路の希望、家計の変化に合わせて、積立額を見直します。
ポイントは、最初から完璧な計画を立てようとしないことです。子どもの進路は成長とともに変わります。まずは積立を始めて、途中で調整していけば十分です。
教育費が足りないときの選択肢
| 選択肢 | ポイント |
|---|---|
| 奨学金 | 返済が必要なもの(貸与型)と、不要なもの(給付型)がある。条件を確認する |
| 教育ローン | 公的なものと、民間金融機関のものがある。金利や返済期間を比べる |
| 高等教育の修学支援制度 | 条件を満たす世帯では、授業料の減免や給付型奨学金を受けられる場合がある |
| 進路の選び方 | 自宅から通える学校、国公立なども含めて、子どもと話し合う |
制度の内容は変わることがあるので、文部科学省や日本学生支援機構、各大学の最新情報を確認しましょう。
お金や資産形成については、こちらの記事も参考にしてください。
子どもの貯金に関するよくある質問
子どもの教育費は、全部でいくらかかりますか?
幼稚園から高校までは、すべて公立なら約596万円、すべて私立なら約1,976万円です(文部科学省 令和5年度子供の学習費調査)。大学は4年間で、国公立なら約481万円、私立文系なら約690万円が目安です(日本政策金融公庫の調査をもとに計算)。
子どものための貯金は、いくらあれば安心ですか?
大学入学時に300万〜500万円を一つの目安にすると、計画を立てやすくなります。進路や、在学中の家計からどれくらい出せるかによって、必要な額は変わります。
毎月いくら貯めればいいですか?
0歳から18歳まで毎月1万円を貯めると、元本だけで216万円、毎月2万円なら432万円です。児童手当を積み立てに回すのも一つの方法です。
学資保険とNISA、どちらがいいですか?
学資保険は決まった時期にお金を受け取れる安心感があり、NISAは運用で増える可能性がある一方、元本割れの可能性もあります。使う時期と、元本割れをどこまで許容できるかで選びましょう。組み合わせる方法もあります。
教育費が足りない場合は、どうすればいいですか?
奨学金や教育ローン、高等教育の修学支援制度などの選択肢があります。条件や金利を確認して、早めに子どもと進路について話し合っておくことが大切です。
児童手当は、全部貯金したほうがいいですか?
家計に余裕があれば、教育費として積み立てておくと大きな助けになります。生活費が足りない場合は、無理に全額を貯める必要はありません。家計とのバランスで考えましょう。
まとめ|教育費は「大学入学時」を目標に、時間をかけて準備する
- 幼稚園〜高校の学習費は、すべて公立で約596万円、すべて私立で約1,976万円
- 大学4年間は、国公立で約481万円、私立で約690万〜822万円が目安
- 先に貯めておきたいのは大学の費用。入学時に300万〜500万円が一つの目安
- 小学校の時期は「貯めどき」。使う時期が遠いお金は積立、近いお金は預金に
- 親の老後資金とのバランスも忘れずに
教育費は大きな金額ですが、時期ごとに分けて考えれば、準備の道筋が見えてきます。子どもが小さいうちから、無理のない金額で少しずつ始めていきましょう。
参考:文部科学省 子供の学習費調査/日本政策金融公庫 教育費負担の実態調査結果(令和3年度)/金融庁 令和8(2026)年度税制改正について