「家計簿をつけ始めても、いつも1か月もたない」「レシートがたまって、途中で投げ出してしまう」。家計簿が続かないのは、意志が弱いからではなく、やり方が自分の生活に合っていないことがほとんどです。
私は38歳の会社員で、子育てをしながら、住宅ローンの返済とNISA・iDeCoでの資産形成を続けています。この記事では、家計簿が続かない原因を整理したうえで、「細かくつけない」ことを前提にした、続けやすい家計管理の方法をまとめます。
- 家計簿が続かない7つの原因
- 原因別の対策
- 家計簿アプリ・手書き・ざっくり管理の比較
- 家計簿をつけなくても家計を管理する方法

毎日レシートを見て入力するのが、どうしても面倒になっちゃうんだよね…。

毎日すべてを記録しようとすると、ほとんどの人が続きません。家計簿の目的は「記録すること」ではなく「お金の流れを知って、貯められる家計にすること」です。その目的さえ果たせれば、もっと手を抜いて大丈夫ですよ。
結論|家計簿は「細かくつけない・自動化する・月1回だけ見る」
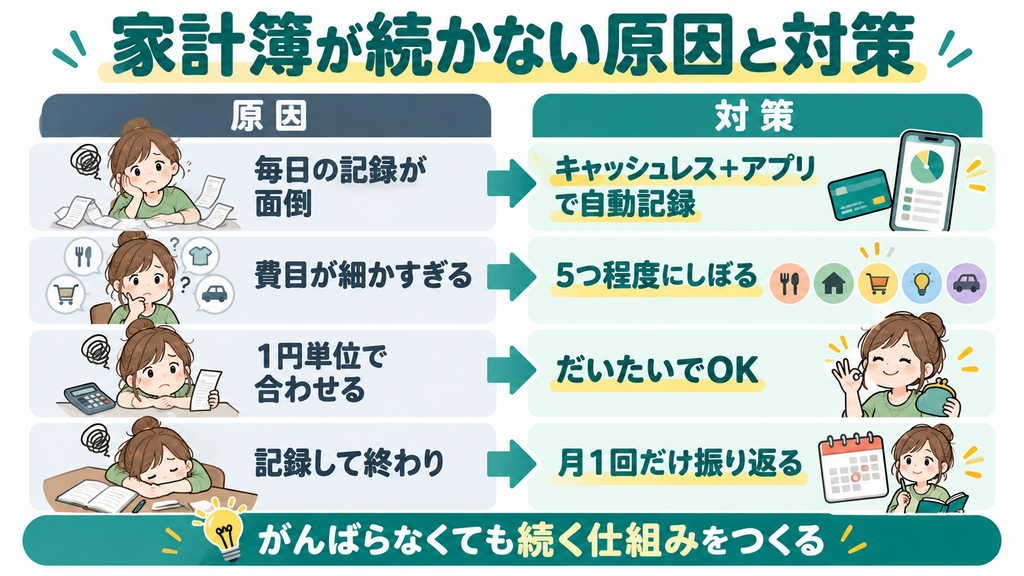
| 続かない原因 | 対策 |
|---|---|
| 毎日の記録が面倒 | キャッシュレス払いに寄せて、アプリで自動記録する |
| 費目が細かすぎる | 「固定費」「食費」「その他」など、5つ程度にしぼる |
| 1円単位で合わせようとする | 合わなくても気にしない。だいたいでよいと決める |
| 記録して終わり | 月1回だけ振り返り、次の月にやることを1つ決める |
| 目的があいまい | 「何のために家計簿をつけるか」を先に決める |
| 現金払いが多い | 現金で払うものを決めて、それ以外はキャッシュレスに |
| 家族の支出がわからない | 家族の共通の支出は、共通の口座・カードにまとめる |
家計簿を続けるコツは、「がんばらなくても続く仕組み」をつくることです。記録の手間を減らし、見るタイミングを決めておけば、家計簿は続けやすくなります。
家計簿が続かない7つの原因
1. 毎日の記録が面倒
いちばん多い原因です。レシートを取っておいて、毎日入力する。これを何年も続けるのは、誰にとっても大変です。仕事や子育てで忙しい日が続くと、数日分がたまり、そのまま投げ出してしまいます。
2. 費目が細かすぎる
「食費」を「主食」「おかず」「おやつ」「外食」と細かく分けると、入力のたびに迷います。迷う時間が、続かない原因になります。
3. 1円単位で合わせようとする
財布の中身と家計簿が合わないと、気持ちが落ち込みます。合わない状態が続くと、家計簿そのものがいやになってしまいます。
4. 記録して満足してしまう
家計簿をつけること自体が目的になり、振り返りをしないと、家計は変わりません。変化を感じられないので、続ける意味を見失います。
5. 何のためにつけているのかがあいまい
「なんとなく、つけたほうがよさそう」で始めた家計簿は、続ける理由が弱く、忙しいときに真っ先にやめてしまいます。
6. 現金払いが多い
現金で払うと、記録はレシートか記憶に頼ることになります。レシートをなくしたり、もらい忘れたりすると、記録がぬけてしまいます。
7. 家族の支出がわからない
共働きなどで、家族それぞれが別の財布で払っていると、家計全体の支出がつかめません。一人だけががんばって記録しても、全体像が見えにくくなります。
家計簿が続かないのは、あなただけではありません。多くの人がつまずくのは、「最初から完璧を目指す」ことです。7割くらいの精度で十分と考えるだけで、続けるハードルはぐっと下がります。
原因別|家計簿を続けるための対策
キャッシュレス払いに寄せて、自動で記録する
クレジットカードや電子マネー、銀行口座を家計簿アプリと連携すると、使ったお金が自動で記録されます。毎日入力する手間がなくなるので、家計簿が続かない最大の原因をつぶせます。
あわせて、使うカードや電子マネーの数をしぼっておくと、支出がまとまり、把握しやすくなります。
費目は5つ程度にしぼる
| 費目の例 | 含めるもの |
|---|---|
| 住居・ローン | 家賃、住宅ローン、管理費 |
| 固定費 | 電気・ガス・水道、通信費、保険、サブスクリプション |
| 食費・日用品 | スーパー、コンビニ、ドラッグストア |
| 子ども | 保育料、習い事、子どもの服やおもちゃ |
| その他 | 外食、レジャー、交際費、医療費など |
費目は、自分の家計で「減らせるかどうか」を判断できる単位になっていれば十分です。細かく分けるのは、気になる費目が出てきてからで構いません。
月1回だけ振り返る
家計簿は、毎日見る必要はありません。月に1回、給料日の後など日を決めて、先月の支出を見返します。振り返ったら、次の月にやることを1つだけ決めるのがコツです。「サブスクを1つ解約する」「外食を月2回にする」など、小さなことで十分です。
家計簿の目的を決める
「毎月3万円を貯金にまわせる家計にしたい」「教育費の積立を始めたい」など、目的が決まると、見るべき数字がはっきりします。目的に関係のない細かい記録は、思い切ってやめましょう。

アプリにカードを連携するのって、ちょっと不安なんだけど…。
不安があるなら、無理に連携しなくても大丈夫です。その場合は、カードの明細を月1回まとめて見るだけでも、家計の流れはかなりつかめます。自分が安心して続けられる方法を選ぶのがいちばんですよ。
家計簿の方法の比較
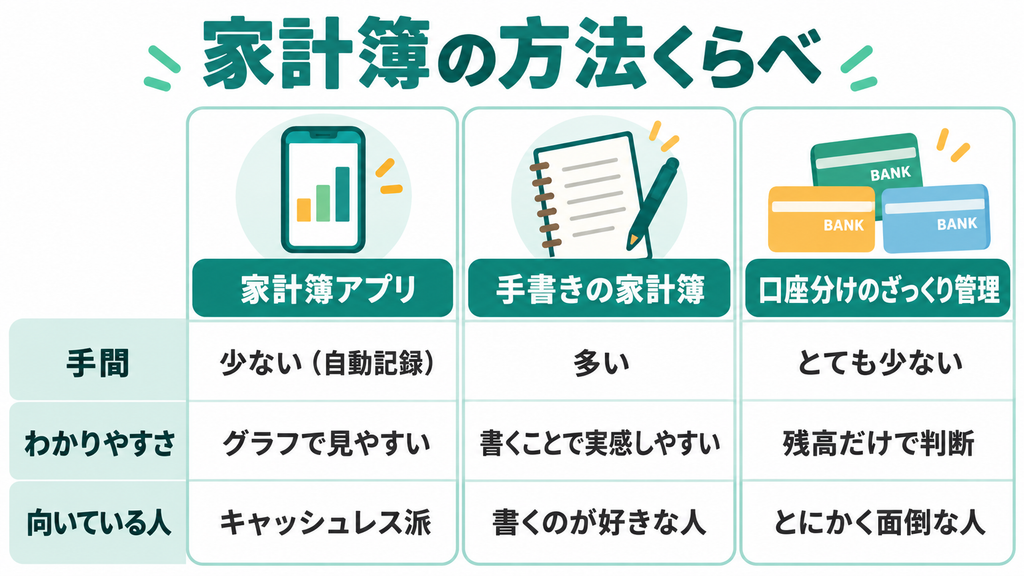
家計簿にはいくつかの方法があり、どれが正解ということはありません。自分の支払い方法や、性格に合ったものを選ぶのが、続けるためのいちばんの近道です。途中で方法を変えても構いません。
| 方法 | よいところ | 気になるところ | 向いている人 |
|---|---|---|---|
| 家計簿アプリ | カードや口座と連携すれば自動で記録。グラフで見やすい | 現金払いは手入力。連携の設定が必要 | キャッシュレス払いが中心の人 |
| 手書きの家計簿 | 書くことで、お金を使った実感がわく | 毎回書く手間がかかる | 書くことが苦にならない人 |
| 表計算ソフト | 自由に項目を作れる。集計が楽 | 最初に表を作る手間がある | パソコン作業が得意な人 |
| 口座分けのざっくり管理 | 記録がほぼいらない | 何に使ったかの詳細はわからない | とにかく記録が苦手な人 |
家計簿をつけなくても家計を管理する方法
家計簿がどうしても続かない人は、「記録」ではなく「仕組み」で家計を管理する方法もあります。
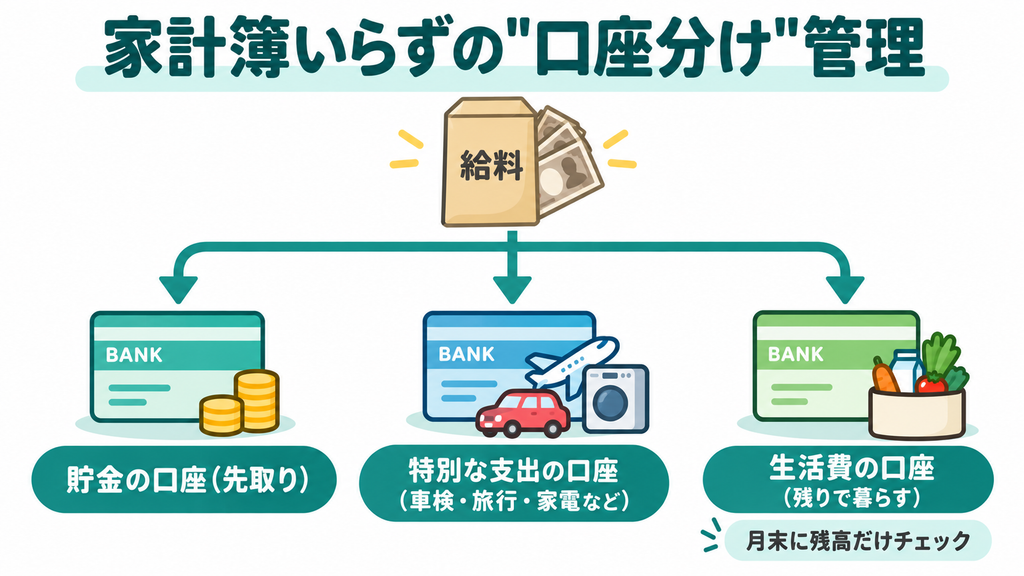
- 口座を3つに分ける「生活費の口座」「貯金の口座」「特別な支出の口座」を用意します。
- 給料が入ったら先に振り分ける貯金と特別な支出の分を先に移し、残りを生活費にします。自動振替を使えば手間もかかりません。
- 生活費の口座の残高だけを見る月末に残高がプラスなら問題なし。足りなくなる月が続くなら、支出を見直します。
- 固定費だけは一度しっかり確認する毎月自動で出ていく固定費は、一度見直すと効果が長く続きます。
この方法なら、毎日の記録はいりません。先に貯金を確保しているので、生活費の口座を使い切っても、貯金は減らない仕組みです。
私は子育てをしながら、住宅ローンの返済とNISA・iDeCoでの資産形成を続けています。お金を貯めるうえで大事だと感じているのは、「毎月決まった額が、自動で先に積み立てられる仕組み」です。NISAも自動で積み立てる設定にしておくと、相場を見て迷う時間が減ります。家計簿も同じで、毎日の記録をがんばるより、先取りの仕組みをつくって、月に一度だけ確認する。そのくらいの距離感のほうが、忙しい時期でも続けやすいと考えています。
共働き家庭の家計管理のコツ
共働きの家庭では、夫婦それぞれが別の口座やカードを使っていて、家計全体の支出が見えにくいことがよくあります。
- 共通の支出用の口座をつくる:住居費、食費、子どもの費用など、家族の共通の支出は一つの口座から払います
- 毎月決まった額を出し合う:収入の割合や、決めた金額を、毎月共通口座に入れます
- 共通の支出は同じカードで払う:家族カードなどを使うと、明細がまとまり、把握しやすくなります
- 個人のお金には口を出しすぎない:共通の支出と貯金が守られていれば、残りは各自の自由にすると、もめにくくなります
夫婦で家計簿を続けるのは大変ですが、共通の口座の残高を月1回一緒に見るだけでも、家計の状態を共有できます。
家計簿を見るときにチェックしたいポイント
| チェックすること | 見るポイント |
|---|---|
| 収入より支出が多くないか | 毎月赤字なら、まず固定費から見直す |
| 固定費が大きすぎないか | 通信費、保険、サブスクリプションなど |
| 先月より増えた費目はないか | 一時的な出費か、続いている出費かを分ける |
| 貯金にまわせた金額 | 目標の額に届いているか |
全部を細かく見る必要はありません。「赤字になっていないか」と「貯金にまわせたか」の2つさえ確認できれば、家計簿の役割は十分に果たせています。
お金や資産形成については、こちらの記事も参考にしてください。
家計簿が続かないときのよくある質問
家計簿が続かないのは、性格の問題ですか?
性格よりも、やり方が生活に合っていないことがほとんどです。記録の手間を減らし、費目をしぼり、月1回だけ振り返る形にすると、続けやすくなります。
家計簿アプリと手書き、どちらがいいですか?
キャッシュレス払いが中心なら、自動で記録できるアプリが続けやすいでしょう。書くことでお金の使い方を実感したい人や、現金払いが多い人は、手書きが合うこともあります。
家計簿の費目は、いくつくらいがいいですか?
はじめは5つ程度がおすすめです。住居・固定費・食費と日用品・子ども・その他くらいに分ければ、家計の流れは十分につかめます。
家計簿が合わないときは、どうすればいいですか?
多少合わなくても気にしないことが大切です。「使途不明金」などの費目を作って、差額をそこに入れておけば十分です。
家計簿をつけないで貯金する方法はありますか?
口座を分けて、給料が入ったら先に貯金の分を移す「先取り貯金」がおすすめです。自動振替や自動積立を使えば、記録をしなくても貯金が積み上がります。
家計簿は、いつからつけ始めるのがいいですか?
思い立ったときが始めどきです。月の途中からでも構いません。最初の1か月は、記録の精度より「お金の流れをざっくり知る」ことを目標にしましょう。
家計簿で現金払いの分は、どう記録すればいいですか?
現金で払うものを、子どものおこづかいや地域のお店など、できるだけ限定しましょう。現金で使う分は月の予算を決めて財布に入れ、使った金額の細かい記録は省いて「現金」として一つにまとめる方法もあります。
まとめ|家計簿は「がんばらない仕組み」で続ける
- 家計簿が続かないのは、意志ではなく、やり方の問題であることが多い
- キャッシュレス払いとアプリで、記録を自動にする
- 費目は5つ程度。1円単位で合わせなくてよい
- 月1回だけ振り返り、次の月にやることを1つ決める
- どうしても続かないなら、口座分けと先取り貯金で管理する
家計簿の目的は、記録を残すことではなく、お金が貯まる家計にすることです。自分に合ったゆるいやり方で、無理なく続けていきましょう。