「NISAを始めたいけど、楽天証券とSBI証券、どっちで口座を作ればいいの?」。ネット証券の2強と言われるこの2社は、手数料や商品の数ではほとんど差がありません。だからこそ、どこで選べばいいのかがわかりにくくなっています。
私は38歳の会社員で、NISAもiDeCoも米国ETFも、楽天証券で続けています。SBI証券は使ったことがないので、この記事では、両社の公式サイトで確認できた情報(2026年9月時点)をもとに比較し、どんな人にどちらが合うかを整理します。
- 楽天証券とSBI証券の、手数料・クレカ積立・ポイントのちがい
- NISA・iDeCo・米国株で比べたときの差
- タイプ別に、どっちが合うか
- 証券会社を選ぶときの注意点
手数料やポイントの条件は、たびたび変更されます。この記事は2026年9月時点で確認できた内容です。口座を開く前に、必ず各社の公式サイトで最新の条件を確認してください。また、この記事は特定の金融商品の購入をすすめるものではありません。投資には元本割れのリスクがあります。

比較サイトを見ても、どっちも「おすすめ」って書いてあって決められない…。

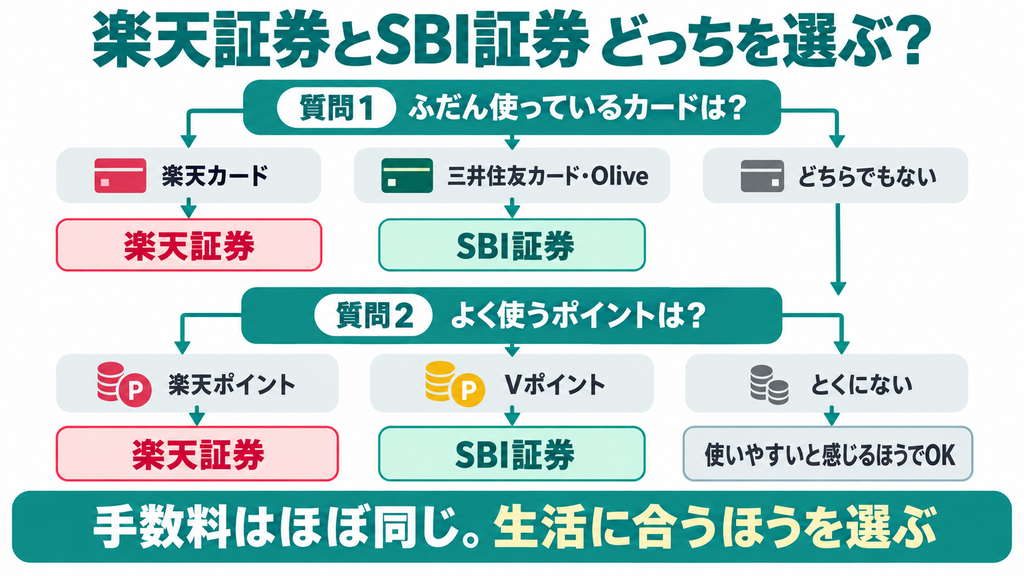
正直なところ、どちらを選んでも大きな失敗にはなりません。差が出るのは、「ふだん使っているカードとポイント」です。そこから考えると、すっきり決まりますよ。
結論|ふだんのカードとポイントで選ぶ
| こんな人 | 合いやすいのは |
|---|---|
| 楽天カード・楽天市場・楽天銀行をよく使う | 楽天証券 |
| 三井住友カードやOliveを使っていて、Vポイントをためている | SBI証券 |
| カードで年間にたくさん買い物をする | SBI証券(カードの利用額で積立の還元率が上がる) |
| 条件を気にせず、シンプルに積み立てたい | 楽天証券(カードの種類で還元率が決まる) |
| 月10万円を超えてキャッシュレスで積み立てたい | 楽天証券(カードと楽天ペイ残高で月15万円まで) |
手数料や投資信託の品ぞろえは、どちらも高い水準でそろっています。「どちらが得か」よりも、「どちらが自分の生活に合うか」で選ぶのが、長く続けるコツです。
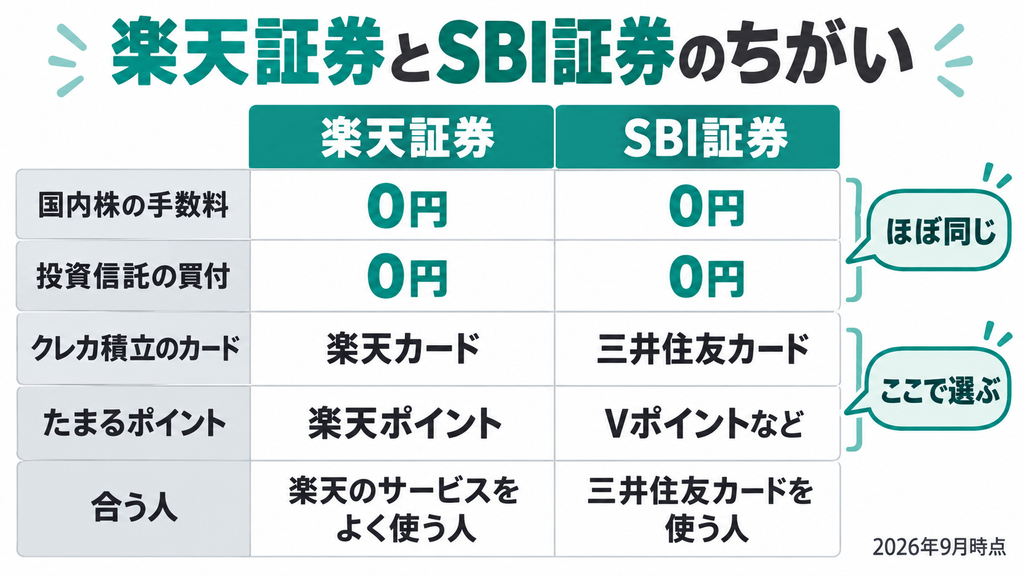
楽天証券とSBI証券の比較表
| 項目 | 楽天証券 | SBI証券 |
|---|---|---|
| 国内株式の売買手数料 | 0円(ゼロコース) | 0円(ゼロ革命) |
| 手数料0円の主な条件 | SOR・Rクロスの利用に同意 | インターネットコースで、各種書面を電子交付に設定 |
| 投資信託の買付手数料 | 0円 | 0円 |
| 米国株式の売買手数料 | 約定代金の0.495%(上限22米ドル) | 約定代金の0.495%(上限22米ドル) |
| 米ドルの為替手数料 | リアルタイム為替は0銭 | リアルタイム為替は0銭 |
| クレカ積立のカード | 楽天カード | 三井住友カード |
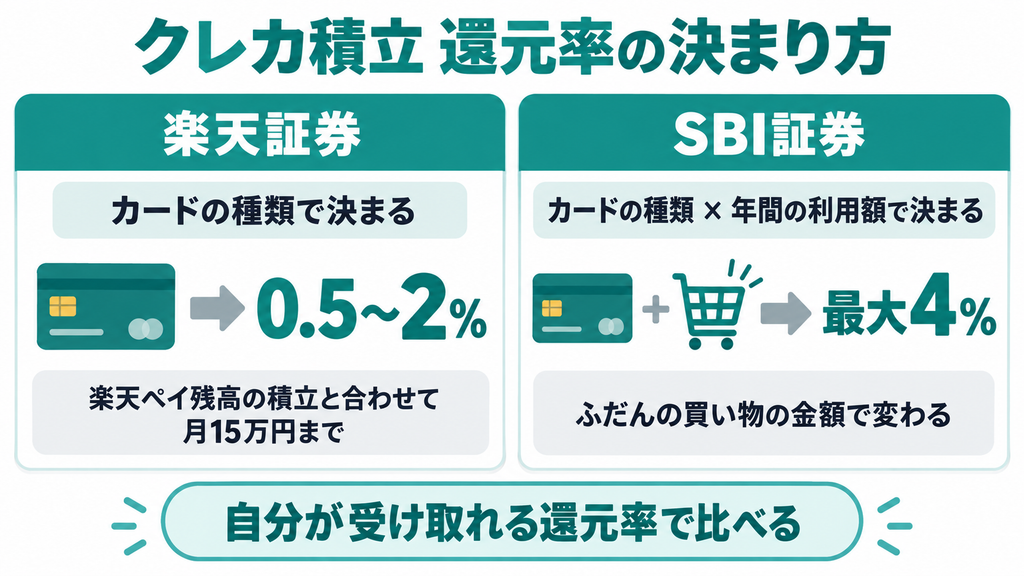
| クレカ積立の還元率 | 0.5〜2%(カードの種類とファンドによる) | カードの種類と年間利用額に応じて最大4% |
| たまるポイント | 楽天ポイント | Vポイントなど |
| 連携する銀行 | 楽天銀行(マネーブリッジ) | 提携銀行との連携サービスあり |
※2026年9月時点で、各社の公式サイトで確認した内容です。米国株式の手数料は税込の料率です。
国内株式・投資信託・米国株式の手数料は、実質的に横並びです。比べるべきなのは、クレカ積立と、ポイントの使いやすさです。
手数料の比較|ほぼ差はない
国内株式
どちらも、条件を満たせば売買手数料は0円です。
- 楽天証券「ゼロコース」:SOR(複数の市場から有利な価格を探す仕組み)とRクロスの利用に同意することが条件
- SBI証券「ゼロ革命」:インターネットコースで、各種書面の受け取りをすべて電子交付にしていることが条件
どちらの条件も、ネットで取引する人ならむずかしいものではありません。
投資信託
買付手数料は、どちらも0円です。NISAで人気の低コストのインデックスファンドは、どちらでも買えます。投資信託の保有中にかかる信託報酬は、証券会社ではなく商品で決まるので、同じ商品なら、どちらで買っても変わりません。
米国株式・米国ETF
売買手数料は、どちらも約定代金の0.495%(税込)で、上限は22米ドルです。最低手数料はありません。円を米ドルに替えるときの為替手数料も、どちらもリアルタイム為替なら0銭です。
ただし、為替手数料が0銭でも、買うときと売るときのレートには差があります。まったくコストがかからないわけではない点は、知っておきましょう。
クレカ積立の比較|いちばん差が出るところ
クレジットカードで投資信託を積み立てると、ポイントがもらえます。毎月続けるものなので、長い目で見ると差が出やすい部分です。
楽天証券|楽天カードで月10万円まで
| カード | 代行手数料が年0.4%未満のファンド | 代行手数料が年0.4%以上のファンド |
|---|---|---|
| 楽天カード(一般) | 0.5% | 1% |
| 楽天ゴールドカード | 0.75% | 1% |
| 楽天プレミアムカード | 1% | 1% |
| 楽天ブラックカード | 2% | 2% |
※楽天証券の公式サイトで2026年9月に確認。
NISAで人気の低コストのインデックスファンドは、ほとんどが「代行手数料が年0.4%未満」にあたります。年会費無料の楽天カードなら、還元率は0.5%と考えておけばよいでしょう。
楽天証券には、もう一つ、楽天ペイ残高(楽天キャッシュ)での積立があります。こちらは月5万円まで、還元率は0.5%です。楽天カードの月10万円と合わせると、月15万円までキャッシュレスで積み立てできます。
SBI証券|三井住友カードで、年間の利用額に応じて決まる
SBI証券のクレカ積立は、三井住友カードを使います。三井住友カードの公式サイトによると、カードの種類と、年間のカード利用額に応じて、最大4%のポイントが付きます。さらに、Oliveの資産運用サービスの条件を満たすと、最大2%が上乗せされます。
注意したいのは、次の2点です。
- 還元率は、カードの種類だけでなく、ふだんの買い物でどれだけカードを使ったかで変わる
- クレカ積立の金額そのものは、年間のカード利用額に数えられない
つまり、ふだんから三井住友カードをメインで使っている人は高い還元率を狙えますが、積立のためだけにカードを作った人は、還元率が低くなることがあります。自分のカードと利用額だと何%になるかを、三井住友カードの公式サイトで確認してから決めましょう。

還元率が最大4%なら、SBI証券のほうが得ってこと?
「最大」の数字は、年会費の高いカードで、たくさん買い物をした場合です。自分が実際に受け取れる還元率で比べないと、判断を間違えます。年会費がかかるカードなら、年会費を引いた手取りで考えましょう。
投資信託の保有でもらえるポイントの比較
投資信託を持っているだけで、残高に応じてポイントがもらえる仕組みが、両社にあります。
| 項目 | 楽天証券 | SBI証券 |
|---|---|---|
| 名前 | 投信残高ポイントプログラム | 投信マイレージ |
| 対象 | 楽天・プラスシリーズの6本 | 幅広い投資信託 |
| 全世界株式の例 | 楽天・プラス・オールカントリー:年0.017% | eMAXIS Slim 全世界株式(オール・カントリー):年0.0175% |
| S&P500の例 | 楽天・プラス・S&P500:年0.028% | eMAXIS Slim 米国株式(S&P500):年0.028% |
※各社公式サイトの掲載内容(2026年9月確認)。
付与率そのものは、ほぼ同じ水準です。ちがいは対象の広さで、SBI証券は多くの投資信託が対象、楽天証券は自社グループの「楽天・プラス」シリーズが対象です。人気のeMAXIS Slimシリーズを持ちながらポイントも受け取りたい人は、SBI証券が合います。
ただ、年0.017%は、100万円の残高で年170ポイントほどです。証券会社を選ぶ決め手にするほどの差ではありません。
NISA・iDeCo・米国株で比べる
NISA
どちらも、つみたて投資枠・成長投資枠の両方に対応し、主な低コストファンドがそろっています。NISAの制度そのものは国が決めているので、非課税の枠や期間は、どの証券会社でも同じです。
知っておきたいのは、NISA口座は、1人につき1つの金融機関でしか開けないことです。金融機関は年単位で変更できますが、手続きが必要で、すでに買った商品を新しい口座へ移すことはできません。最初の選択は、少していねいに考えましょう。
iDeCo
どちらも、金融機関に払う運営管理手数料は0円です。ちがいは、選べる商品のラインナップです。iDeCoは、その金融機関が用意した商品の中からしか選べないので、自分が買いたい商品があるかを先に確認しましょう。
米国株・米国ETF
手数料は同じです。取り扱い銘柄の数や、定期買付のサービス、円のまま買えるかどうかなどに細かなちがいがあります。米国株を中心に取引したい人は、買いたい銘柄が取り扱われているかを確認してから決めましょう。
私は、NISAもiDeCoも米国ETFも、楽天証券にまとめています。1社にまとめておくと、資産全体をひとつの画面で見られて、確定申告に使う書類も1社分で済みます。SBI証券のほうが還元率が高くなる人もいると思いますが、すでに口座を持っている人は、ポイントの差と、口座を移す手間や管理が2か所に分かれる面倒を比べて考えるのがよいでしょう。これから選ぶ人は、条件のよさだけでなく、「10年、20年と続けやすいか」で考えるのがおすすめです。
タイプ別|楽天証券とSBI証券、どっちが合う?
楽天証券が合いやすい人
- 楽天カードをメインで使っている
- 楽天市場や楽天モバイルなど、楽天のサービスをよく使い、楽天ポイントをためている
- 楽天銀行を使っている、または使う予定がある
- カードの利用額などの条件を気にせず、決まった還元率で積み立てたい
- 月10万円を超えて、キャッシュレスで積み立てたい
SBI証券が合いやすい人
- 三井住友カードやOliveをメインで使っている
- ふだんのカード利用額が多く、高い還元率の条件を満たせる
- Vポイントなど、楽天ポイント以外のポイントをためている
- eMAXIS Slimシリーズなど、幅広い投資信託で保有ポイントを受け取りたい
どちらでもよい人
カードにもポイントにもこだわりがない人は、どちらを選んでも、資産づくりの結果に大きな差は出ません。ポイントの差は、年に数千円ほどの話です。それよりも、早く始めること、毎月の積立額を決めること、相場が下がっても続けることのほうが、結果を大きく左右します。
証券会社を選ぶときの注意点
ポイントの条件は変わる
クレカ積立の還元率は、これまでに両社とも何度も見直されています。いまの還元率が、ずっと続くとは限りません。還元率の高さだけで決めると、条件が変わるたびに迷うことになります。
両方の口座を開くこともできる
証券口座そのものは、複数の会社で開けます。口座の開設や維持にお金はかかりません。NISA口座は1つだけですが、もう一方の会社で特定口座を開いて、使い勝手を試すことはできます。
ポイント目当てで無理な金額を積み立てない
ポイントをもらうために、生活に必要なお金まで積立に回すのは本末転倒です。積立額は、相場が下がっても続けられる金額にしておきましょう。
口座開設から積立開始までの流れ
- 証券会社を決めるふだん使うカードとポイントを基準に選びます。
- 口座開設を申し込むスマートフォンで、本人確認書類を撮影して申し込みます。NISA口座も同時に申し込めます。
- カードと銀行を登録するクレカ積立に使うカードと、入出金に使う銀行口座を設定します。
- 商品と金額を決める積み立てる投資信託と、毎月の金額を決めます。
- 積立を設定する一度設定すれば、あとは自動で積み立てられます。
お金や資産形成については、こちらの記事も参考にしてください。
楽天証券とSBI証券に関するよくある質問
楽天証券とSBI証券、初心者にはどっちがおすすめですか?
手数料や商品の数はほぼ同じなので、ふだん使っているカードとポイントで選ぶのがおすすめです。楽天カードを使っているなら楽天証券、三井住友カードを使っているならSBI証券が合いやすいでしょう。
両方の口座を持つことはできますか?
できます。証券口座は複数の会社で開けて、開設や維持に費用はかかりません。ただし、NISA口座は1人につき1つの金融機関でしか開けません。
NISA口座は、あとから別の証券会社に変えられますか?
年単位で変更できます。ただし手続きが必要で、すでに買った商品を新しいNISA口座に移すことはできません。
クレカ積立の還元率は、どちらが高いですか?
人によって変わります。楽天証券はカードの種類で0.5〜2%、SBI証券はカードの種類と年間のカード利用額に応じて最大4%です。自分のカードと利用額で、実際に何%になるかを公式サイトで確認しましょう。
同じ投資信託なら、どちらで買っても成績は同じですか?
同じ商品なら、値動きも信託報酬も同じです。ちがいが出るのは、クレカ積立や保有でもらえるポイントの部分です。
iDeCoは、NISAと同じ証券会社にしたほうがいいですか?
同じにする必要はありません。ただ、同じ会社にまとめると、資産全体を1つの画面で確認しやすくなります。iDeCoは、買いたい商品がその金融機関にあるかを確認して選びましょう。
まとめ|どっちでも大差はない。生活に合うほうで早く始める
- 楽天証券とSBI証券は、国内株・投資信託・米国株の手数料がほぼ同じ
- 差が出るのは、クレカ積立と、たまるポイント
- 楽天カード・楽天ポイントを使う人は楽天証券が合いやすい
- 三井住友カード・Vポイントを使う人はSBI証券が合いやすい
- NISA口座は1人1つ。条件は変わるので、公式サイトで最新情報を確認する
どちらを選んでも、資産づくりの土台としては十分です。迷う時間を短くして、自分の生活に合うほうで、無理のない金額から始めてみてください。
参考:楽天証券 手数料/楽天証券 クレカ積立/楽天証券 楽天ペイ残高で投信積立/楽天証券 投信残高ポイントプログラム/SBI証券 ゼロ革命/三井住友カード つみたて投資のポイント付与率/SBI証券 投信マイレージ付与率一覧