※本記事はアフィリエイトプログラムを利用しています。
「住宅ローン6,000万円って、会社員には無理?」「定年後もローンが残るのが怖い」。注文住宅を検討していると、借入額と返済期間で悩む人は多いと思います。
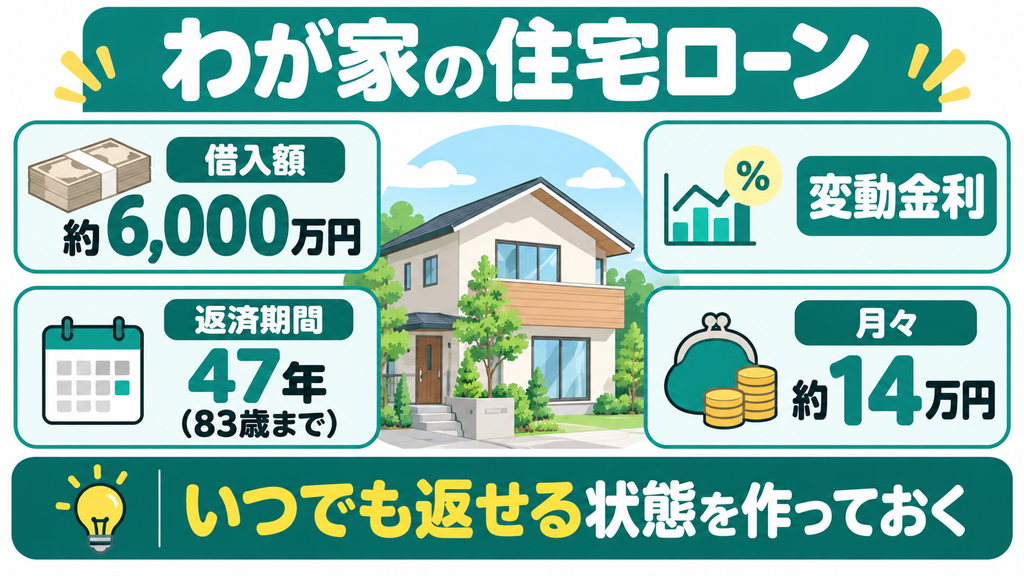
わが家は注文住宅を建てるときに、住宅ローンを約6,000万円、変動金利・47年(83歳まで)で借りました。月々の返済は約14万円です。この記事では、年収と返済のリアル、長期のローンを選んだ理由、そして「定年後もローンが残る」ことをどう考えているかを、正直に書きます。
- わが家の住宅ローンの条件(借入額・金利タイプ・期間・返済額)
- 年収に対する借入額と返済の負担の目安
- 47年ローンを選んだ理由と、定年後の考え方
- 変動金利のリスクと、金利が上がった場合の試算

83歳まで返済って、さすがに長すぎない?

数字だけ見ると長いですよね。ただ、私は83歳まで返し続けるつもりで借りたわけではありません。「いつでも返せる状態」を作っておくことで、不安を小さくしています。
この記事は、わが家の経験と公的機関の公開情報をもとにした内容です。住宅ローンの条件は、金融機関・時期・借りる人の状況によって大きく変わります。特定の借り方を勧めるものではありません。借入の判断は、金融機関やファイナンシャルプランナーなどの専門家にも相談のうえ、ご自身の責任で行ってください。
結論|借入額より「返せる状態を保てるか」で考える
先に結論です。住宅ローンで大切なのは、借入額や期間の数字そのものより、何があっても返せる状態を保てるかだと考えています。
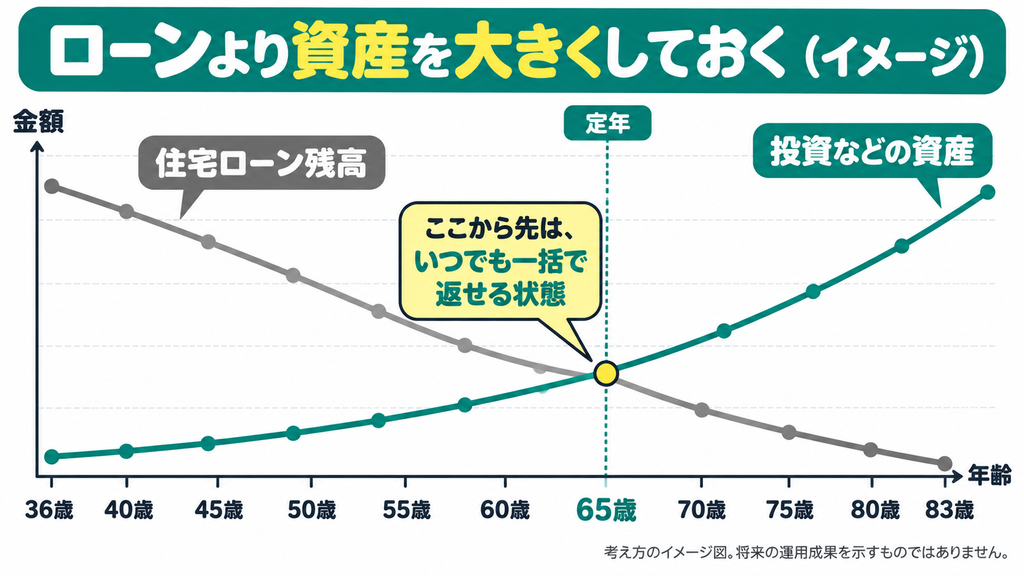
わが家は6,000万円・47年という、一般的には大きく長いローンを組んでいます。そのかわり、投資で資産を積み上げ、住宅ローンの残高より、配当金や株の利益のほうが大きい状態を目指しています。「最悪、資産を取り崩せば一括で返せる」状態にしておけば、長いローンでも不安は小さくできる、というのがわが家の考え方です。
逆に、貯蓄や投資の余力がないまま、長いローンで借入額だけを大きくするのは危険です。借りられる額と、返せる額は違うことを、最初に押さえておきたいところです。
わが家の住宅ローンの条件
| 項目 | わが家の場合 |
|---|---|
| 借入額 | 約6,000万円 |
| 金利タイプ | 変動金利 |
| 返済期間 | 47年(83歳で完済予定) |
| 月々の返済額 | 約14万円 |
| 借入先 | 地方銀行 |
| 借り方 | 単独ローン(私ひとりの名義) |
| 住宅ローン控除 | 利用している |
地方銀行を選んだ理由は「83歳まで借りられたから」
借入先に地方銀行を選んだ理由は、83歳まで借りられたからです。住宅ローンは、完済時の年齢に上限を設けている金融機関が多く、長期のローンを組める先は限られます。返済期間を長くすると、月々の返済額を抑えられます。その一方で、期間が長いほど支払う利息の総額は増えるため、月々の負担の軽さと、総額の多さはセットで考える必要があります。
年収と返済の負担を数字で見る
わが家の年収は、本業が約500万円、副業が約400万円です。この数字で、住宅ローンの負担を計算してみます。
| 指標 | 本業の年収(約500万円)で計算 | 副業を含めた年収(約900万円)で計算 |
|---|---|---|
| 年収倍率(借入額÷年収) | 約12倍 | 約6.7倍 |
| 返済比率(年間返済額÷年収) | 約33.6% | 約18.7% |
※年間返済額は月14万円×12か月=168万円で計算。額面の年収をもとにした概算です。
本業の年収だけで見ると、年収倍率は約12倍、返済比率は3割を超えます。一般的な目安と比べても、かなり負担の大きい借り方です。副業の収入を含めれば返済比率は2割を下回りますが、副業の収入は本業ほど安定していません。
数字の上では、本業の年収だけで考えると6,000万円は大きな借入額です。わが家の返済計画は、本業に加えて副業の収入があること、投資で積み上げてきた資産があることを前提にしています。
同じ借り方を、副業や資産の余力なしにおすすめすることはできません。「わが家はこうした」という一例として読んでください。

副業の収入って、住宅ローンの審査で見てもらえるの?
金融機関によって扱いが違います。一般的には、安定した本業の収入が審査の中心になることが多いです。副業の収入を含めて考えるのは、あくまで家計の返済計画の話だと思っておいたほうが安全です。
47年ローンと「定年後も残るローン」の考え方
47年ローンで気になるのは、定年を迎えてもローンが残ることです。試しに、金利がずっと同じだと仮定して、借入から29年後(65歳ごろ)の残高を計算してみます。
| 金利(仮定) | 月々の返済額 | 65歳ごろの残高 |
|---|---|---|
| 1.2% | 約13.9万円 | 約2,700万円 |
| 1.5% | 約14.8万円 | 約2,800万円 |
| 2.0% | 約16.4万円 | 約3,000万円 |
| 2.5% | 約18.1万円 | 約3,100万円 |
※借入6,000万円・47年・元利均等返済で、金利が全期間変わらないと仮定した概算です。実際の変動金利は途中で変わります。わが家の実際の金利ではありません。
どの金利でも、65歳の時点で2,700万円以上のローンが残る計算です。退職金や年金だけで考えると、かなり重い数字です。
わが家の考え方|ローンより資産を大きくしておく
それでもわが家が不安を小さくできているのは、定年を迎えても、株などの資産があると考えているからです。目標は、住宅ローンより、配当金や株での利益のほうが大きい状態にしておくことです。
そしてもう一つ大事にしているのが、いつでも返すことができる状態にしておくことです。ローンの残高以上の資産があれば、何かあったときに繰り上げ返済や一括返済を選べます。「返せない」のではなく「返さないことを選んでいる」状態なら、長いローンでも不安はなくなると考えています。
お金や資産形成については、こちらの記事も参考にしてください。
変動金利のリスクと備え
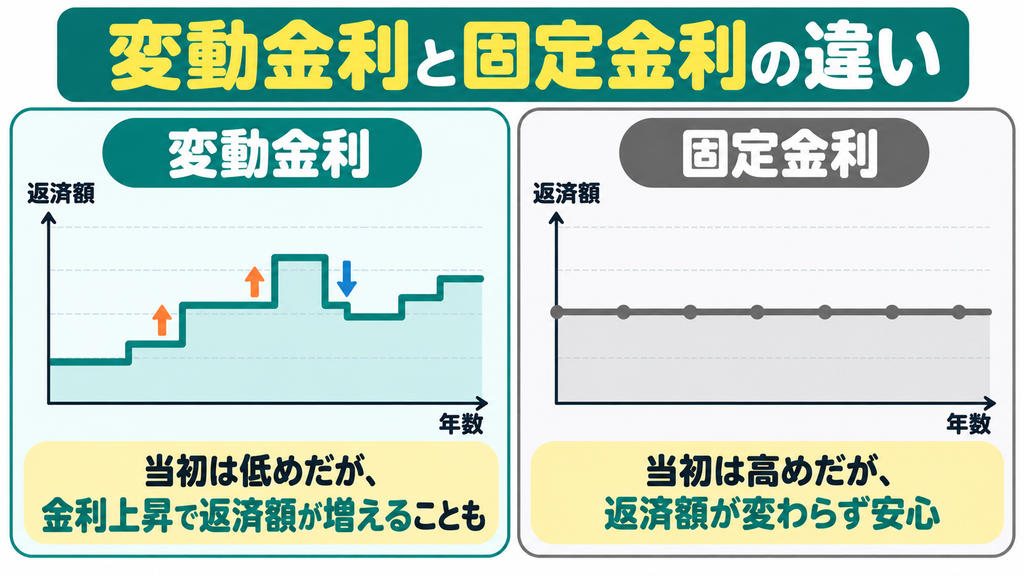
わが家は変動金利で借りています。変動金利は、固定金利より当初の金利が低いことが多い一方で、市場の金利が上がると、返済額が増えるリスクがあります。2024年以降は日本銀行が利上げを行っており、変動金利も上がり始めています(確度中:日本銀行の政策変更と各金融機関の金利改定の報道にもとづく)。
| 項目 | 変動金利 | 固定金利 |
|---|---|---|
| 当初の金利 | 低めのことが多い | 高めのことが多い |
| 返済額 | 金利の見直しで変わる | 借入時に決まる(固定期間中) |
| 向いている人 | 金利上昇に備えた余力(貯蓄・資産)がある人 | 返済額を確定させて安心したい人 |
金融機関によっては、金利が上がっても返済額の見直しは5年ごと、上がる幅も前回の1.25倍まで、といったルールを設けているところがあります。ただし、これは返済額の上がり方をゆるやかにするだけで、払う利息そのものが減るわけではありません。この仕組みの有無や内容は金融機関によって違うため、契約前に確認が必要です。
わが家の備え
- 資産を積み上げておく:金利が大きく上がったときに、繰り上げ返済できる余力を持っておく
- いつでも返せる状態を保つ:ローン残高以上の資産を持つことを目指す
- 住宅ローン控除を使う:控除がある期間は、その分の負担が軽くなる
住宅ローン控除について
わが家は住宅ローン控除(住宅借入金等特別控除)を使っています。住宅ローン控除は、年末のローン残高の0.7%が、所得税(引ききれない分は一部住民税)から差し引かれる制度です。新築住宅の場合、控除を受けられる期間は最大13年です(確度中:国税庁の案内にもとづく一般的な内容。借入限度額は住宅の性能や入居年によって変わります)。
控除額は年末の残高が大きいほど多くなるため、控除を受けている期間は、あえて繰り上げ返済を急がないという考え方もあります。ただし、控除額の上限や条件は入居した年や住宅の性能で変わるので、自分の条件は必ず確認してください。
6,000万円のローンを検討する人が確認したいこと
- 本業の年収だけで返せるか計算する副業やボーナスに頼らない返済計画になっているかを確認します。
- 金利が上がった場合の返済額を試算する1%、2%上がった場合の月々の返済額を出しておきます。
- 完済時の年齢と、定年時の残高を確認する定年時にいくら残るか、それをどう返すかを考えます。
- 貯蓄・投資の余力を残す頭金を出しすぎて手元の資金がなくなると、いざというときに対応できません。
- 複数の金融機関を比べる金利だけでなく、借りられる期間、団体信用生命保険の内容、手数料も比べます。
住宅ローン6,000万円に関するよくある質問
年収500万円で6,000万円のローンは無理ですか?
本業の年収だけで考えると、年収倍率は約12倍、返済比率は3割を超え、負担はかなり大きくなります。わが家は副業の収入と投資の資産があるためこの借り方を選びましたが、余力がない場合はおすすめできません。
47年や50年のような長期ローンは組めますか?
取り扱っている金融機関は限られます。完済時の年齢に上限があるため、借りる年齢によっても組める期間が変わります。わが家は83歳まで借りられる地方銀行を選びました。
定年後もローンが残るのは危険ですか?
退職金や年金だけで返す計画だと、負担は重くなります。わが家は、ローン残高より大きな資産を持ち、いつでも返せる状態にしておくことで、不安を小さくしています。
変動金利と固定金利はどちらがいいですか?
正解は人によって違います。金利が上がっても対応できる貯蓄や資産がある人は変動金利、返済額を確定させて安心したい人は固定金利が向いています。
単独ローンとペアローン、どちらがいいですか?
わが家は私ひとりの名義の単独ローンです。ペアローンは夫婦それぞれが借りるため借入額を増やしやすい一方、どちらかが働き方を変えたときの負担や、団体信用生命保険の保障の範囲などに違いがあります。家族の働き方の見通しも含めて考えるのがおすすめです。
繰り上げ返済はしたほうがいいですか?
住宅ローン控除を受けている期間は、残高が減ると控除額も減るため、急いで繰り上げ返済しない考え方もあります。一方で、金利が上がった場合は繰り上げ返済の効果が大きくなります。資産の状況と金利を見ながら判断します。
まとめ|長いローンでも「返せる状態」があれば怖くない
住宅ローン6,000万円・47年は、数字だけ見ると不安に感じる借り方です。大切なのは、返せる状態を保てるかどうかです。最後にポイントをまとめます。
- わが家は約6,000万円・変動金利・47年(83歳まで)・月約14万円・単独ローン
- 地方銀行を選んだのは、83歳まで借りられたから
- 本業の年収だけで見ると年収倍率は約12倍。負担はかなり大きい
- 定年時にもローンは残るが、ローンより資産を大きくしておく考え方
- いつでも返せる状態にしておけば、不安は小さくできる
- 変動金利のリスクと住宅ローン控除の条件は、必ず確認する
まずは、本業の年収だけで返済できるか、金利が上がった場合にどうなるかを試算するところから始めてみてください。