家を建てると、引き渡しの前に火災保険を決めることになります。補償の種類が多く、期間も金額も選べるため、何を基準にすればいいのか分かりにくい分野です。
わが家も注文住宅を建てたときに悩み、いろいろ調べて契約しました。この記事では、戸建ての火災保険の選び方と、わが家が実際に選んだ内容を紹介します。
- 火災保険で選ぶ項目(補償・期間・支払い方法)
- わが家が「最初の5年は手厚く」を選んだ理由
- 家財保険を付けたほうがいい理由
- 地震保険をどう考えるか

火災保険って、火事以外にも使えるの?補償の種類が多すぎて分からない…

火事以外にも、風や水による被害などが対象になります。どこまで付けるかで保険料が変わるので、そこが選ぶポイントです。
結論|わが家は「最初の5年を手厚く」にした
先に、わが家の選択をお伝えします。新築から最初の5年間は、できるだけ手厚い補償にしました。家財保険も付けて、実際に使える保険にしています。
理由は3つあります。
- 新しい家で何かあったときに、確実に直せる状態にしておきたかった
- 火災保険は住宅ローンに組み込むこともでき、資金計画を立てやすかった
- 保険料は値上がり傾向にあるため、先に5年分を支払っておきたかった
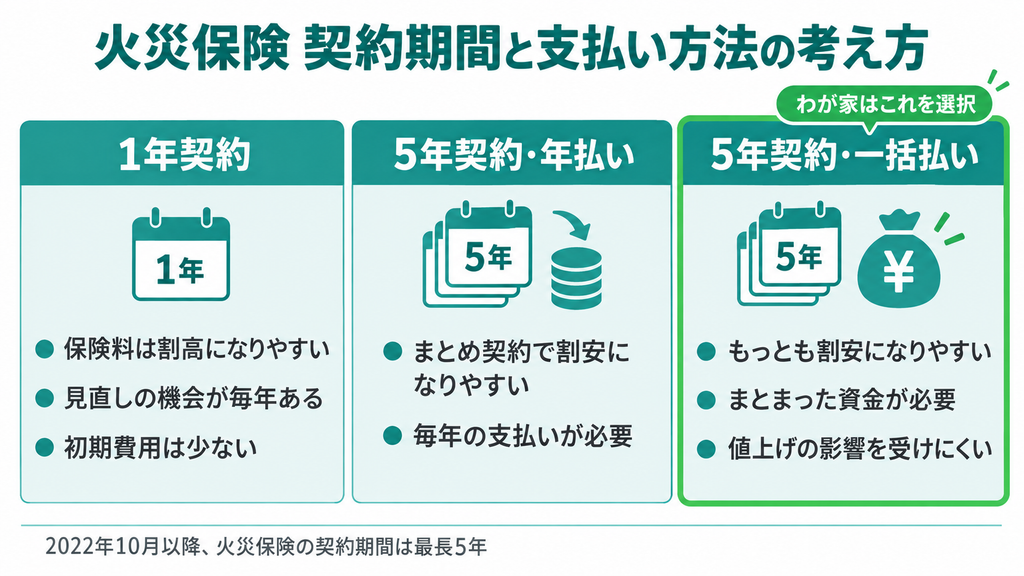
火災保険の契約期間は、2022年10月から最長5年になりました(確度中:各保険会社や比較サイトの解説で一致)。それ以前は最長10年の契約ができましたが、現在は5年が上限です。
火災保険は「安くする」よりも「使える状態にしておく」ことが大切です。保険料を下げるために補償を削りすぎると、いざというときに役に立ちません。
火災保険で選ぶ項目は4つ
1. 補償の範囲
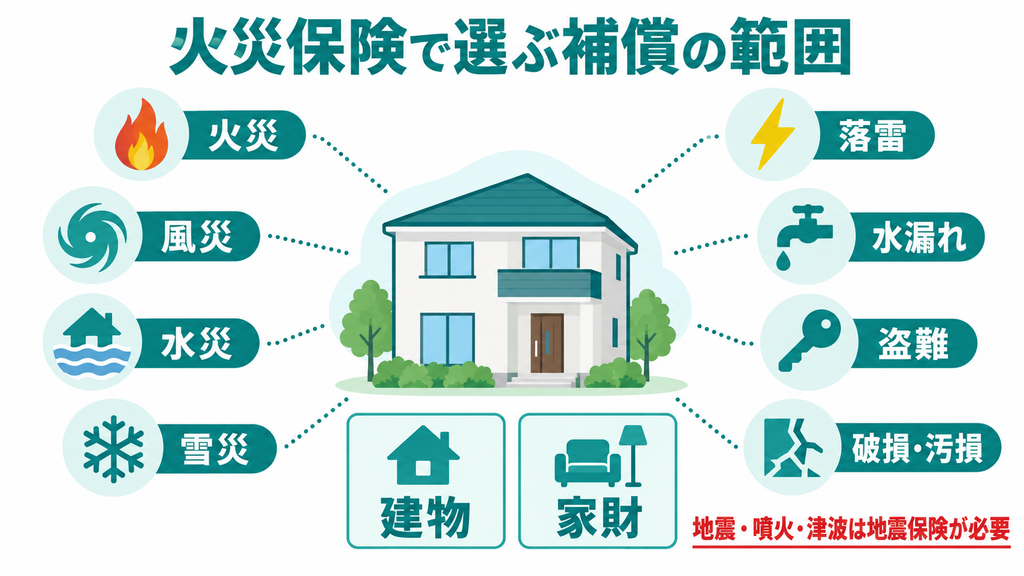
火災だけでなく、風災・水災・雪災・落雷、水漏れ、盗難、破損など、補償の範囲を選びます。どこまで付けるかで保険料が変わります。
特に水災は、住んでいる場所によって必要性が大きく変わります。自治体のハザードマップで、浸水の想定を確認してから判断してください。
2. 建物と家財
火災保険は「建物」と「家財」に分かれています。建物だけの契約にすると、家具・家電・衣類などは補償されません。
家を建てると、家具や家電を新しくそろえることが多いはずです。その総額を考えると、家財の補償も検討する価値があります。
3. 契約期間
1年から最長5年まで選べます。長期でまとめて契約すると、1年ごとに契約するより保険料が割安になるのが一般的です。
期間を長くすると、その間は保険料が変わりません。値上げが続いている状況では、この点が有利に働きます。一方で、途中で補償内容を見直す機会は減ります。家族構成や家財が大きく変わる予定があるなら、短めの契約にして様子を見る方法もあります。
4. 支払い方法
一括払い、年払い、月払いなどから選びます。まとめて払うほど総額は安くなる傾向がありますが、その分まとまった資金が必要です。家を建てる時期は、家具や家電の購入も重なって出費が多くなります。手元の資金とのバランスを見て決めてください。
わが家が選んだ内容と、その理由
最初の5年はできるだけ手厚く
新築直後は、家も設備も新しい状態です。その家に何かあったとき、費用の心配をせずに直せるようにしておきたいと考えました。そのため、補償はなるべく削らず、手厚い内容にしています。
家財保険も付けた
建物だけの契約にしなかったのは、「使える保険にしたかった」からです。家財を補償の対象にしておけば、建物以外の被害にも対応できます。
家を建てると、家具・家電・カーテン・照明などをまとめて買いそろえることになります。その金額を思い出すと、家財の補償を外す選択はしにくいと感じました。
5年分をまとめて支払った
火災保険の保険料は、近年値上げの傾向が続いています(確度中:2022年10月の改定では全国平均で1割前後の引き上げと報じられています)。次の契約時に保険料が上がる可能性を考えると、先に5年分を支払っておくほうが有利だと判断しました。
住宅ローンに組み込める点も考慮した
火災保険料は、住宅ローンに組み込める場合があります。わが家も、資金計画のしやすさという意味でこの点を考えました。ただし、ローンに含めれば利息がかかります。総額としては、現金で払うより多く支払うことになる点は理解しておく必要があります。
家づくりの終盤は、決めることが多くて疲れています。火災保険もその時期にやってくるので、つい「言われたとおり」で決めてしまいがちです。私は、補償の範囲と家財の有無だけは自分で調べて判断しました。ここを人任せにすると、いざというときに「対象外でした」となりかねません。
地震保険はどう考える?
火災保険では、地震・噴火・これらによる津波が原因の損害は補償されません。これらに備えるには、火災保険に付帯する形で地震保険を契約する必要があります。
わが家は地震保険にも加入しました。日本に住んでいる以上、地震の可能性から完全に離れることはできません。建物が使えなくなっても、住宅ローンの返済は残ります。その状況を考えると、加入しない選択はありませんでした。
地震保険の特徴
- 火災保険とセットで契約する(地震保険だけの契約はできない)
- 保険金額は、火災保険の金額の30〜50%の範囲で設定する
- 保険料は建物の構造と所在地によって決まり、どの保険会社でも同じ
- 耐震性能などに応じた割引制度がある
地震保険は国が関与する制度で、保険料に保険会社ごとの差はありません。割引の適用条件に当てはまるかは、住宅会社に必要な書類を確認しておきましょう。
保険の内容・保険料・制度は改定されることがあります。この記事は2026年9月時点で確認した情報と、わが家の契約体験をまとめたものです。実際の契約では、必ず保険会社の約款・重要事項説明書を確認し、不明点は担当者に確認してください。特定の保険会社や商品を勧めるものではありません。
火災保険でよくある誤解
誤解1:火災保険は火事のときだけ使うもの
実際には、台風で屋根が壊れた、大雪で雨どいが変形した、水道管から水漏れした、といった場面でも対象になる場合があります。契約した補償の範囲に入っているかどうかがすべてです。火事以外でも使える可能性があることを知らないまま、自費で直してしまう人もいます。
誤解2:新築だから当分は使わない
建物が新しくても、自然災害は関係なくやってきます。新築の年に台風が来る可能性もあります。むしろ新しい家のほうが、傷んだときに「きれいに直したい」という気持ちが強くなるはずです。
誤解3:どこで入っても同じ
火災保険は、保険会社や商品によって補償の範囲や保険料が変わります(地震保険は国の制度のため保険料に差がありません)。同じ条件で複数社の見積もりを取ると、金額に差が出ることがあります。
誤解4:一度契約したら見直せない
契約期間の途中でも、解約して別の保険に入り直すことはできます。長期の一括払いをしていた場合、未経過分の保険料が戻ってくるのが一般的です。「入りっぱなし」にせず、更新のタイミングで内容を確認するようにしましょう。
火災保険を決めるときの手順
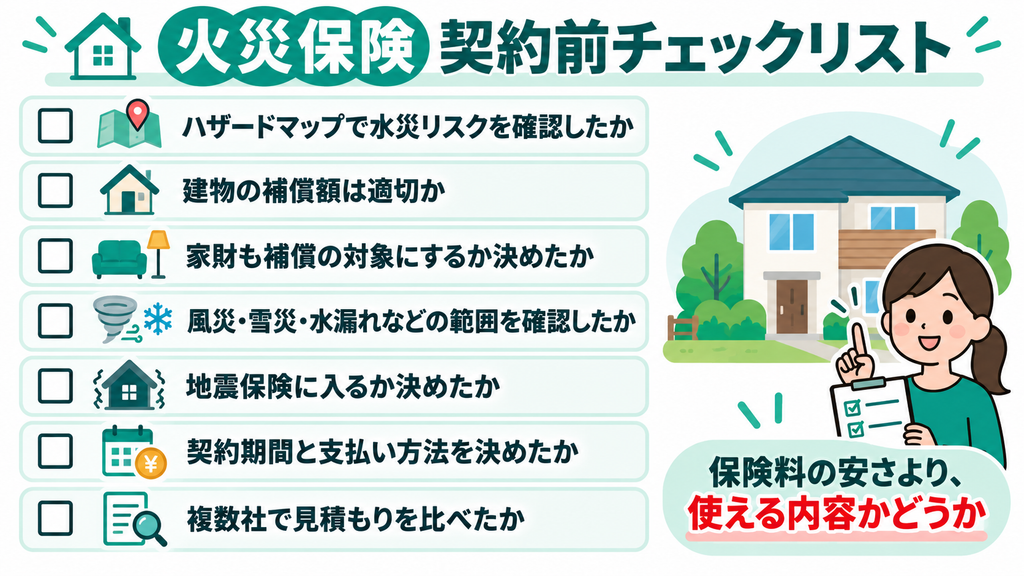
- ハザードマップを確認する浸水や土砂災害の想定を見て、水災の補償が必要かを判断します。
- 建物の評価額を確認する建物の金額は住宅会社に確認できます。ここが補償額の基準になります。
- 家財の金額をざっくり出す新しく買う家具・家電の総額を思い浮かべ、どのくらい補償が必要かを考えます。
- 複数社を比較する同じ補償内容で見積もりを取り、保険料を比べます。住宅会社の紹介先だけで決めなくても構いません。
- 期間と支払い方法を決める資金に余裕があるなら長期一括、毎年の支出を平らにしたいなら年払いを選びます。
保険料を抑えたいときの考え方
手厚い補償にすると、当然ながら保険料は上がります。抑えたい場合は、次の順番で検討するとよいでしょう。
1. 起きる可能性が低い補償から見直す
高台に建っていて浸水の想定がない場合、水災の補償は優先度が下がります。住んでいる場所の条件で判断するのが基本です。
2. 自己負担額(免責)を設定する
少額の被害は自分で負担する設定にすると、保険料を下げられる場合があります。ただし、小さな損害では保険金が受け取れなくなります。
3. 契約期間を長くする
1年ごとの契約より、5年でまとめたほうが割安になるのが一般的です。資金に余裕があるなら検討する価値があります。

安くしたい気持ちもあるけど、削りすぎると意味がないってことか。
そうですね。「自分のお金で直せない規模の被害」に備えるのが保険だと考えると、削る場所が見えてきます。
保険を使うときに困らないための準備
いざ被害が出たときは、写真が重要になります。被害の状況を複数の角度から撮っておくと、手続きがスムーズです。修理の見積書も必要になることが多いので、慌てて工事を始める前に保険会社に連絡してください。
また、契約内容の控えは、すぐ取り出せる場所に保管しておきましょう。災害のときは気が動転します。どこに何が書いてあるかを事前に把握しておくだけで、対応の速さが変わります。
家づくりや住まいの設備・家電については、こちらの記事も参考にしてください。
戸建ての火災保険に関するよくある質問
火災保険は火事以外でも使えますか?
契約内容によります。風災・水災・雪災・落雷・水漏れ・盗難・破損などが対象になる場合があります。どこまで補償されるかは契約した範囲で決まるため、約款で確認してください。
家財保険は必要ですか?
建物だけの契約では、家具・家電・衣類などは補償されません。新築時は家財を一式そろえることが多いため、わが家は家財も対象にしました。どの程度必要かは、所有する家財の金額で判断してください。
火災保険の契約期間は何年まで選べますか?
2022年10月以降、最長5年です。それ以前は最長10年の契約ができました。長期でまとめると、1年ごとの契約より割安になるのが一般的です。
地震保険は入ったほうがいいですか?
地震による損害は火災保険では補償されません。建物が使えなくなっても住宅ローンは残るため、わが家は加入しました。保険料は建物の構造と所在地で決まり、保険会社による差はありません。
住宅会社が紹介する保険に入らないとだめですか?
紹介された会社で契約しなければならない決まりは、一般的にはありません。複数社で同じ補償内容の見積もりを取り、比較したうえで決めて構いません。
まとめ|「安さ」より「使えるか」で選ぶ
戸建ての火災保険は、選ぶ項目が多くて迷いますが、考え方はシンプルです。最後にポイントをまとめます。
- 選ぶのは、補償の範囲・建物と家財・契約期間・支払い方法の4つ
- わが家は新築から5年間を手厚くし、家財保険も付けた
- 保険料の値上がりを考え、5年分をまとめて支払った
- 住宅ローンに組み込む場合、利息がかかる点に注意
- 地震による損害は地震保険が必要。保険料は会社による差がない
- 水災の要否は、ハザードマップで判断する
契約前に、補償の範囲と家財の有無だけは自分で確認しておくことをおすすめします。