「住宅ローン控除って、結局いくら戻ってくるの?」「家の性能で金額が変わるって本当?」。家を買うときに必ず出てくるのが、住宅ローン控除(住宅ローン減税)です。
わが家は注文住宅を建てて、変動金利・47年で約6,000万円の住宅ローンを組んでいます。この記事では、住宅ローン控除のしくみを、2026年(令和8年)以降に入居する人向けに、できるだけわかりやすくまとめます。
- 住宅ローン控除とは何か(ひと言でいうと)
- 2026年・2027年入居の借入限度額と控除期間
- いくら戻るかの計算方法と具体例
- 受けるための条件と、確定申告・年末調整の手続き
この記事の数字は、2026年9月時点で国土交通省のサイトで確認した内容をもとにしています。税制は改正されることがあります。実際の控除額や条件は、国税庁・国土交通省のサイトや税務署、住宅会社・金融機関で必ず確認してください。

住宅ローン控除って、ローンを組めばみんな同じだけ戻ってくるんですか?

実はそうではないんです。家の省エネ性能、子育て世帯かどうか、払っている税金の額によって、戻ってくる金額が変わります。順番に見ていきましょう。
結論|住宅ローン控除は「年末のローン残高の0.7%が、最大13年間、税金から引かれる」制度
住宅ローン控除を、ひと言でいうとこうなります。
毎年の年末時点の住宅ローン残高(借入限度額まで)の0.7%が、所得税(引ききれない分は住民税の一部)から差し引かれる制度です。新築の場合、控除期間は原則13年間です。
たとえば、年末の残高が3,000万円なら、その0.7%の21万円が、その年の税金から差し引かれます。ただし、「借入限度額」と「実際に払っている税金の額」が上限になるので、誰でも同じ額が戻るわけではありません。
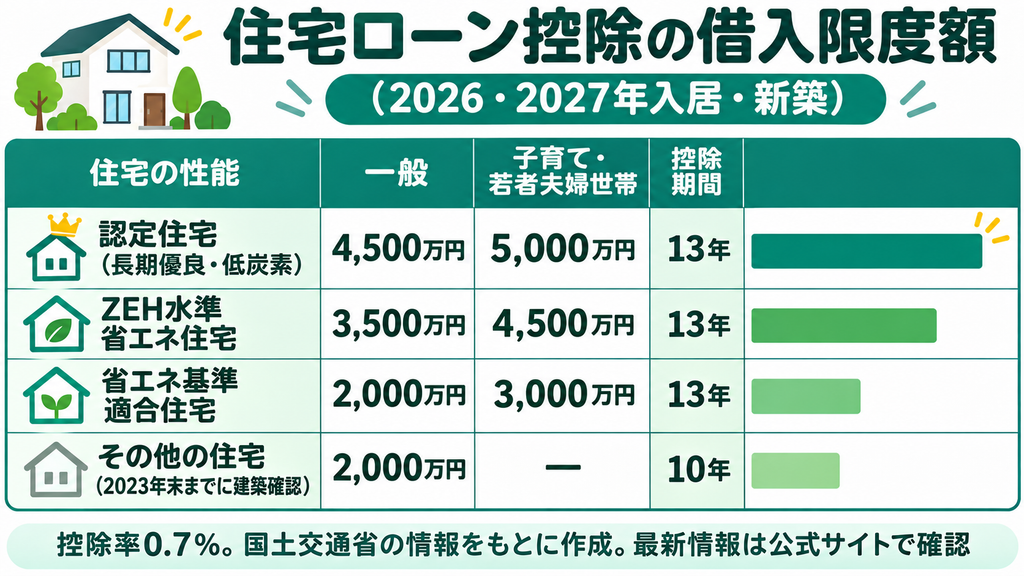
2026年・2027年入居の借入限度額(新築)
借入限度額は、家の省エネ性能と、子育て世帯・若者夫婦世帯かどうかで変わります。
| 住宅の性能 | 借入限度額 | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 認定住宅(長期優良住宅・低炭素住宅) | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅(2023年末までに建築確認を受けたもの) | 2,000万円 | ― | 10年 |
※令和8年(2026年)・令和9年(2027年)入居の場合。国土交通省のサイトより(2026年9月確認)。
いちばん大きなポイントは、省エネ基準適合住宅の借入限度額が、2025年入居までより1,000万円小さくなったことです。認定住宅やZEH水準の住宅は据え置きなので、家の省エネ性能によって、控除額の差がより大きくなったと言えます。
子育て世帯・若者夫婦世帯とは
- 子育て世帯:19歳未満の扶養親族がいる人
- 若者夫婦世帯:配偶者がいる40歳未満の人、または40歳未満の配偶者がいる40歳以上の人
年齢の判定のタイミングなど、細かい条件は国税庁や国土交通省のサイトで確認しましょう。
いくら戻る?計算方法と具体例
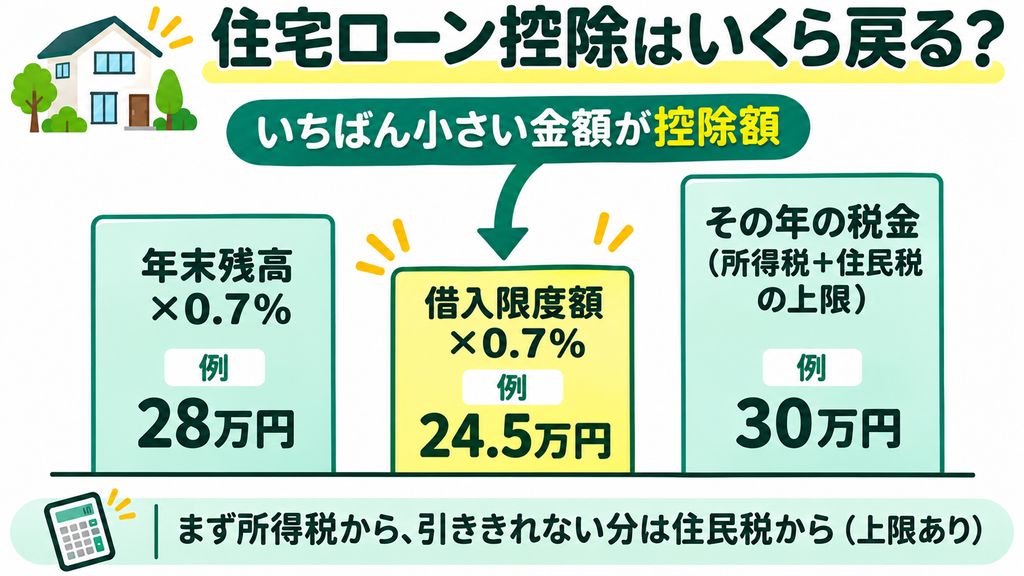
その年の控除額は、次の3つのうちいちばん小さい金額になります。
- 年末のローン残高×0.7%年末時点で残っている住宅ローンの金額に0.7%をかけた金額です。
- 借入限度額×0.7%残高が借入限度額をこえている場合は、借入限度額に0.7%をかけた金額が上限です。
- その年に払う税金の額所得税の額と、住民税から引ける上限額の合計が上限です。
具体例|ZEH水準の家・子育て世帯でない場合
| 条件 | 計算 |
|---|---|
| 年末のローン残高:4,000万円 | 4,000万円×0.7%=28万円 |
| 借入限度額:3,500万円 | 3,500万円×0.7%=24.5万円 |
| 控除できる上限(税金):仮に30万円 | 30万円 |
| その年の控除額 | 24.5万円(いちばん小さい金額) |
このように、ローンを多く借りても、借入限度額をこえた部分は控除の対象になりません。また、ローン残高は毎年減っていくので、控除額も少しずつ減っていきます。
税金が少ないと、控除しきれないこともある
住宅ローン控除は「払った税金から引く」しくみなので、もともと払っている税金より多くは戻りません。まず所得税から引き、引ききれない分は住民税から引かれますが、住民税から引ける額には上限があります(所得税の課税総所得金額等の5%、最大9.75万円)。年収や家族構成によっては、控除の枠を使いきれないことがあるので注意しましょう。

じゃあ、13年間で最大いくら戻るの?
借入限度額いっぱいの残高がずっと続くわけではないので、単純に「限度額×0.7%×13年」にはなりません。ローン残高の減り方と、毎年の税金の額で決まります。金融機関や住宅会社のシミュレーションで、自分のケースを確認するのがおすすめです。
住宅ローン控除を受けるための主な条件
- 入居の時期:2026年1月1日から2030年12月31日までに入居すること(令和8年度の改正で延長)
- 入居までの期間:住宅を取得してから6か月以内に住み始めること
- 所得:合計所得金額が2,000万円以下であること
- 床面積:40㎡以上(合計所得金額が1,000万円をこえる人や、子育て世帯等の上乗せを使う人は50㎡以上)
- ローンの期間:返済期間が10年以上の住宅ローンであること
- 省エネ性能:2024年以降に建築確認を受けた新築は、原則として省エネ基準に適合していることが必要
特に注意したいのが、省エネ性能の条件です。2024年以降に建築確認を受けた新築住宅は、省エネ基準に適合していないと、原則として住宅ローン控除を受けられません。さらに、2028年以降に入居する場合は、省エネ基準適合住宅も原則として対象外(2027年末までに建築確認を受けたものを除く)とされています。
手続きの流れ|1年目は確定申告、2年目からは年末調整
- 1年目:確定申告入居した年の翌年、確定申告の期間に、税務署で手続きします。e-Taxを使えば自宅からも申告できます。
- 必要な書類をそろえる金融機関から届く住宅ローンの年末残高証明書、登記事項証明書、工事請負契約書や売買契約書の写し、住宅の性能を証明する書類などが必要です。
- 2年目以降:年末調整会社員の場合、2年目からは勤務先の年末調整で手続きできるのが一般的です。税務署から届く書類と、金融機関の残高証明書を勤務先に提出します。
わが家は変動金利・47年で約6,000万円を借りています。住宅ローンを組むときは、金利や毎月の返済額に目が向きがちですが、家の省エネ性能によって住宅ローン控除の枠が変わるという点も、家づくりの段階で知っておきたいポイントです。性能を上げるための費用と、控除で戻る金額のバランスも含めて、住宅会社に相談してみるのがおすすめです。
家づくりの段階で確認しておきたいこと
住宅ローン控除の金額は、家を建てたあとではなく、家の仕様を決める段階でほぼ決まります。打ち合わせのときに、次の点を住宅会社に確認しておきましょう。
- 家の省エネ性能の区分:認定住宅、ZEH水準、省エネ基準適合のどれに当たるか
- 証明書類:性能を証明する書類を、いつ、どのように発行してもらえるか
- 入居の時期:年末に入居するか、翌年に入居するかで、控除の始まる年が変わる
- 借入額とのバランス:借入限度額をこえて借りる部分は、控除の対象にならない
認定住宅やZEH水準の家にするには、そのぶん建築費がかかることもあります。性能を上げる費用と、控除で戻る金額、光熱費の違いを合わせて考えると、判断しやすくなります。
中古住宅(既存住宅)の場合
令和8年度の改正では、中古住宅の住宅ローン控除も拡充されました。報道や解説によると、省エネ性能の高い中古住宅は、借入限度額や控除期間(13年)が拡充されています。中古住宅を検討している人は、国土交通省の「既存住宅を取得する」のページで、最新の条件を確認しましょう。
住宅ローン控除でやりがちな失敗と対策
| よくある失敗 | 対策 |
|---|---|
| 1年目の確定申告を忘れた | 入居した翌年の確定申告の時期をカレンダーに入れる |
| 省エネ性能の証明書類がなかった | 住宅会社に、必要な証明書類を早めに依頼する |
| 借入限度額をこえて借りたのに、全額が対象だと思っていた | 性能ごとの借入限度額を確認する |
| 税金が少なく、控除しきれなかった | 自分の所得税・住民税の額で、控除額をシミュレーションする |
| 床面積の条件を満たしていなかった | 登記簿の床面積(内法面積)で確認する |
床面積は、登記簿に書かれている面積で判断します。広告などに書かれている面積とは違うことがあるので、注意しましょう。
住宅ローンや入居後の手続きについては、こちらの記事も参考にしてください。
住宅ローン控除に関するよくある質問
住宅ローン控除の控除率は何%ですか?
年末のローン残高の0.7%です。借入限度額と、その年に払う税金の額が上限になります。
2026年に入居した場合、控除期間は何年ですか?
新築の認定住宅・ZEH水準省エネ住宅・省エネ基準適合住宅は13年間です。2023年末までに建築確認を受けたその他の住宅は10年間です。
会社員でも確定申告が必要ですか?
1年目は確定申告が必要です。2年目以降は、勤務先の年末調整で手続きできるのが一般的です。
共働きでペアローンの場合はどうなりますか?
それぞれが自分のローンについて、条件を満たせば住宅ローン控除を受けられます。借入限度額は、持分などに応じて考える必要があるので、税務署や住宅会社に確認しましょう。
繰り上げ返済をすると控除は減りますか?
年末のローン残高が減るので、控除額も減ります。また、返済期間が10年未満になると、控除の対象外になる場合があるので注意しましょう。
子育て世帯の上乗せはどうすれば受けられますか?
19歳未満の扶養親族がいる、または若者夫婦世帯であるなどの条件を満たし、認定住宅・ZEH水準・省エネ基準適合住宅を取得する場合に対象になります。床面積は50㎡以上が必要です。
住民税からも控除されますか?
所得税から引ききれない分は、住民税から控除されます。ただし上限があり、所得税の課税総所得金額等の5%(最大9.75万円)までです。住民税の控除は、確定申告や年末調整をすれば自動的に反映されるのが一般的です。
まとめ|住宅ローン控除は「家の性能」と「払う税金」で金額が決まる
- 住宅ローン控除は、年末残高の0.7%が、新築なら原則13年間、税金から引かれる制度
- 2026・2027年入居の借入限度額は、認定住宅4,500万円、ZEH水準3,500万円、省エネ基準2,000万円
- 子育て世帯・若者夫婦世帯は上乗せあり(5,000万円/4,500万円/3,000万円)
- 控除額は「残高×0.7%」「限度額×0.7%」「払う税金」のいちばん小さい金額
- 1年目は確定申告、2年目からは年末調整。省エネ性能の証明書類を忘れずに
住宅ローン控除は、家づくりの資金計画に大きく関わる制度です。家の性能と自分の税金の額を確認して、上手に活用してください。