「NISAは若いうちに始めたほうがいい」とよく言われます。では、38歳から始めるのは遅いのでしょうか。
私は38歳の会社員で、旧NISAのころから投資を続けています。今は全世界株式(オルカン)やS&P500の投資信託を中心に、米国ETF(HDV・VYM・SPYD)と日本株を少しだけ持っています。証券会社は楽天証券です。この記事では、38歳の会社員がNISAを始めるときに知っておきたいことを、自分の経験を交えて整理します。
- NISAの仕組み(枠・限度額・非課税期間)
- 38歳から始める場合の考え方
- 私が実際に選んでいる投資先の考え方
- 始める前に確認しておきたいこと

38歳から始めても、もう遅いんじゃないかって気がするんだよな…

20代から始めた人と比べれば期間は短いです。ただ、38歳なら定年まで20年以上あります。焦って大きく賭けないことのほうが大事だと思います。
この記事は、個人の経験と公的機関の情報をもとにした内容です。特定の金融商品を勧めるものではありません。投資には元本割れのリスクがあります。最終的な判断は、ご自身の状況にあわせて行ってください。
結論|38歳なら「長く続けられる金額」で始める
先に結論です。38歳からNISAを始めるなら、生活に影響しない金額で、長く続けられる形にすることがいちばん大事だと考えています。
30代後半は、住宅ローン、子どもの教育費、車の買い替えなど、お金が動く時期と重なります。無理な金額を投資に回すと、相場が下がったときや急な出費が必要になったときに、続けられなくなります。
逆に、金額が小さくても続けられれば、時間を味方にできます。「いくら投資するか」より「続けられるか」を基準にしてください。
NISAの基本(2026年9月時点)
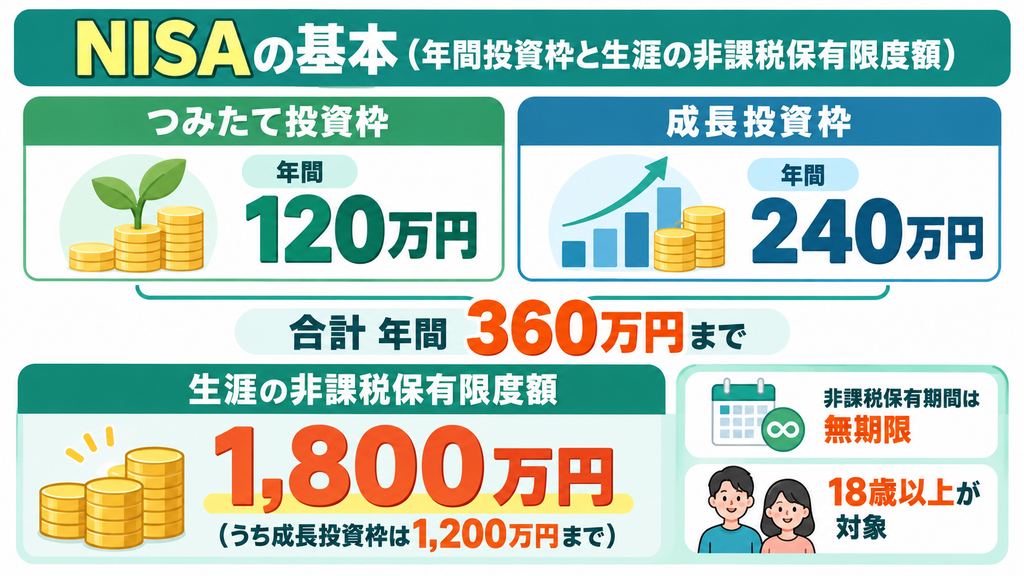
金融庁の情報によると、NISAの仕組みは次のとおりです。
| 項目 | 内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 併用した場合 | 年間最大360万円 |
| 生涯の非課税保有限度額 | 1,800万円(うち成長投資枠は1,200万円まで) |
| 非課税保有期間 | 無期限 |
| 口座を作れる人 | 日本国内に住む18歳以上 |
ポイントは、非課税で持てる期間に期限がないことです。以前の制度では非課税期間に期限がありましたが、現在は無期限です。38歳から始めても、20年、30年と非課税のまま持ち続けられます。
非課税期間が無期限になったことで、「何歳から始めるか」より「どれだけ続けられるか」の比重が大きくなりました。年齢を理由にあきらめる必要は小さくなっています。
38歳から始める場合に考えたい3つのこと
1. 使う時期が決まっているお金は投資に回さない
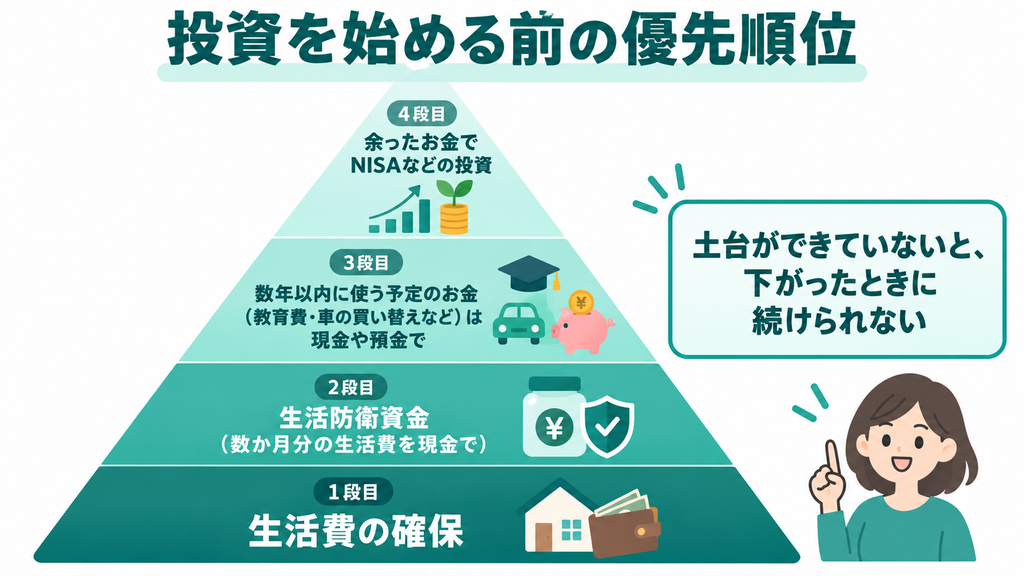
教育費や車の買い替えなど、数年以内に使う予定のあるお金は、投資に向きません。相場が下がっているときに使う必要が出ると、損失を確定させることになります。
生活防衛資金(急な出費や収入減に備えるお金)を先に確保してから、余った範囲で始めるのが基本です。
2. 期間が短いぶん、値動きの大きさに注意する
20代から始める人に比べると、使うまでの期間は短くなります。短い期間で大きく増やそうとすると、値動きの大きい商品に手を出しがちです。しかし、大きく増える可能性がある商品は、大きく減る可能性もあります。
3. 続けられる仕組みにする
毎月決まった日に自動で買い付ける設定にしておくと、相場を見て迷う時間が減ります。仕事をしながら続けるには、判断する回数を減らすことが効果的です。
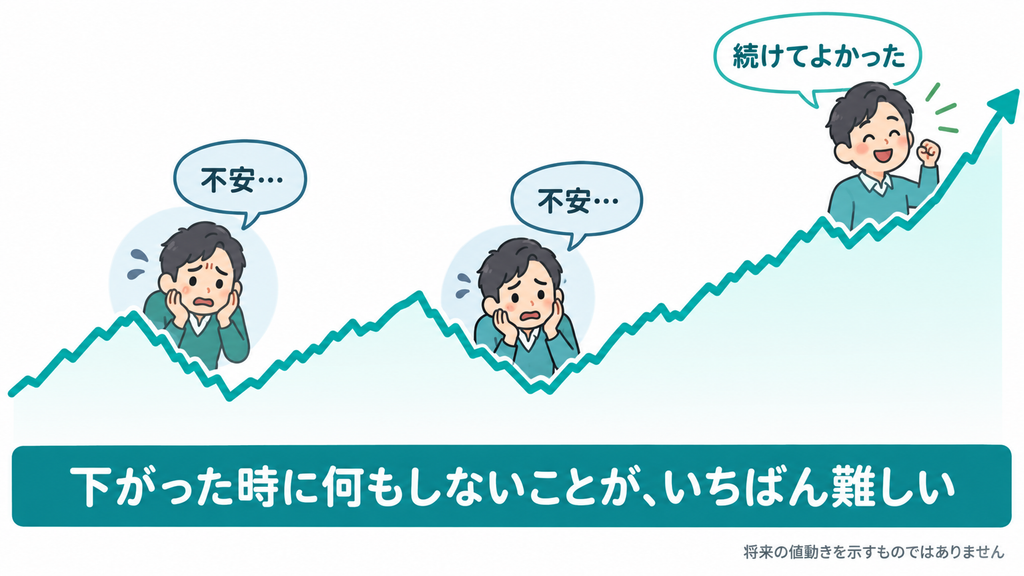
私は旧NISAのころから続けています。振り返って思うのは、相場が下がったときに何もしなかったことが、結果的によかったということです。値下がりの局面では不安になりますが、そこで売ってしまうと、戻ったときの回復を受け取れません。自動で積み立てる設定にしておくと、迷う場面そのものが減ります。
30代後半の家計でつまずきやすいところ
38歳という年齢は、家計の負担が重なりやすい時期です。住宅ローン、子どもの教育費、車、保険。どれも金額が大きく、毎月の支出として続きます。
投資のために生活を削らない
投資額を増やしたくなると、日々の生活を切り詰めたくなります。ただ、無理をして続かなくなるのがいちばん避けたい形です。積立額は、あとから増やすこともできます。最初から上限を目指す必要はありません。
ボーナスを当てにしすぎない
ボーナスで年間の投資額を埋めようとすると、支給額が変わったときに計画が崩れます。毎月の収入から無理なく出せる金額を基準にしたほうが、家計は安定します。
家族に説明できる状態にしておく
投資は家計に関わることなので、家族に内容を説明できる状態にしておくのが望ましいです。どの口座で、何を、毎月いくら買っているか。この3つが共有できていれば、大きなすれ違いは起きにくくなります。
相場が下がったときの対応を先に決める
値下がりの局面では、誰でも不安になります。そのときになって考えると、感情で判断しがちです。「下がっても積立は止めない」「使う予定のお金は投資に入れない」といった方針を、始める前に決めておくと迷いにくくなります。
私が選んでいる投資先の考え方
参考として、私が持っているものと、その理由を書きます。あくまで私の場合であり、同じ選択を勧めるものではありません。
中心は全世界株式とS&P500の投資信託
投資の中心は、全世界株式(いわゆるオルカン)とS&P500に連動する投資信託です。理由は、1本で多くの企業に分散できて、管理の手間が少ないからです。
個別の企業を選ぼうとすると、決算や業績を追い続ける必要があります。会社員として働きながらでは、そこまでの時間は取れません。手間をかけずに続けられることを優先しました。
米国ETFを少し(HDV・VYM・SPYD)
配当を出すタイプの米国ETFも少し持っています。定期的に分配金が入ると、続けている実感を得やすいという面があります。
ただし、分配金には税金がかかる場合があり、受け取ったお金を再び投資に回すかどうかも自分で決める必要があります。手間という意味では、投資信託のほうが簡単です。
日本株は少しだけ
日本株も少額だけ持っています。金額としては小さく、全体の中心にはしていません。身近な企業の株を持つと、経済のニュースを自分ごととして読めるようになります。学ぶための位置づけとして考えており、資産の柱にはしていません。
このように、私の中では「中心に置くもの」と「少しだけ持つもの」を分けています。全部を同じ重さで管理しようとすると、確認する項目が増えて続かなくなるためです。
ここに挙げた商品は、私が保有しているものを紹介しただけで、おすすめとして示すものではありません。投資信託やETFは、信託報酬などの費用、為替の影響、値動きの大きさが商品ごとに異なります。購入前に、必ず目論見書などで内容を確認してください。
手間をかけない形に寄せていった
始めたころは、値動きが気になって毎日口座を見ていました。今振り返ると、その時間はほとんど無駄でした。見ても買い方は変わらないのに、気持ちだけが上下します。
そこで、自動で積み立てる設定にして、口座を見る回数を減らしました。仕事をしながら続けるなら、手間が少ない形に寄せるほうが長持ちします。投資信託を中心にしているのも、同じ理由です。配当の管理や買い増しの判断が減るぶん、生活のリズムを崩さずに続けられています。
始める前に確認する5つのこと
- 生活防衛資金を確保する急な出費や収入減に備えるお金を、現金や預金で用意します。
- 数年以内に使う予定のお金を分ける教育費や車の買い替えなど、使う時期が決まっているお金は投資に回しません。
- 毎月いくら回せるか決める生活に影響しない金額にします。少額でも続けることを優先します。
- 証券口座を開くNISA口座は1人1口座です。金融機関は年単位で変更できますが、手続きに時間がかかります。
- 自動で積み立てる設定にする買うタイミングを毎回考えずに済むようにします。
iDeCoとの関係も知っておく
会社員の資産形成では、NISAのほかにiDeCo(個人型確定拠出年金)という制度もあります。私はどちらも使っています。
大きな違いは、iDeCoは原則60歳まで引き出せないことです。そのかわり、掛金が所得控除の対象になるという特徴があります。いつでも引き出せるNISAと、老後まで動かせないiDeCo。この違いを理解したうえで使い分けることが大切です。
なお、iDeCoの掛金の上限は、2027年1月から引き上げられる予定です(確度中:厚生労働省の資料や複数の金融機関の解説で一致)。会社の年金制度によって上限が変わるため、自分がいくらまで拠出できるかは、勤務先や運営管理機関に確認してください。

NISAとiDeCo、どっちを先に始めるのがいいの?
正解は人によって違います。ただ、急な出費に対応できるかどうかを考えると、引き出せるNISAのほうが始めやすいとは思います。
お金や資産形成については、こちらの記事も参考にしてください。
38歳からのNISAに関するよくある質問
38歳から始めるのは遅いですか?
20代から始める人より期間は短くなりますが、非課税保有期間が無期限になったため、長く持ち続けることができます。年齢よりも、無理のない金額で続けられるかどうかが重要です。
毎月いくらから始めればいいですか?
金額に正解はありません。生活費や近い将来の支出に影響しない範囲で決めてください。少額から始めて、家計の状況を見ながら調整する方法もあります。
つみたて投資枠と成長投資枠はどう使い分けますか?
つみたて投資枠は、金融庁が定めた基準を満たす投資信託などが対象です。成長投資枠は対象が広く、上場株式やETFなども購入できます。併用すると年間最大360万円まで投資できます。
損をすることはありますか?
あります。NISAは税金がかからない制度であって、元本が保証される制度ではありません。値下がりによって、投資したお金を下回る可能性があります。
どの証券会社を選べばいいですか?
取扱商品、手数料、使いやすさで比べてください。私は楽天証券を使っています。NISA口座は1人1口座で、金融機関の変更は年単位となるため、開設前に比較しておくとよいでしょう。
まとめ|年齢より「続けられるか」
38歳からNISAを始めるときに大事なのは、金額でも銘柄でもなく、続けられる形にすることです。最後にポイントをまとめます。
- NISAの非課税保有期間は無期限。38歳からでも長く持てる
- 年間の投資枠は最大360万円、生涯の非課税保有限度額は1,800万円
- 生活防衛資金と、近く使う予定のお金は投資に回さない
- 私は全世界株式とS&P500の投資信託を中心に、米国ETFと日本株を少し
- 自動積立にして、判断する回数を減らす
- iDeCoは引き出せる時期が違うため、使い分けを考える
まずは、生活に影響しない金額を決めるところから始めてみてください。金額は、家計の状況を見ながらあとで調整すれば十分です。