「ジュニアNISAの残高があるけど、こどもNISAも始められるの?」「ジュニアNISAの分は、こどもNISAに移したほうがいい?」。2026年10月1日にこどもNISAの申込受付が始まり、昔ジュニアNISAを使っていた家庭ほど、どう扱えばいいか迷いやすい状況になっています。
私は38歳の会社員で、子育てをしながら、旧NISAのころから積立投資を続けています。この記事では、金融庁や証券会社の公表情報をもとに、ジュニアNISAとこどもNISAの併用について、できること・できないことと、ジュニアNISAの残高をどうするかの考え方を整理します。
- ジュニアNISAとこどもNISAは併用できるのか
- ジュニアNISAの残高をこどもNISAに移せるのか
- 2つの制度のちがい(投資枠・払い出し・18歳以降)
- ジュニアNISAの残高をどうするか、3つの選択肢
- 併用するときの注意点
この記事は、金融庁の公表資料と各証券会社の案内(2026年10月3日時点)をもとにしています。口座の扱いや手続きは金融機関によって異なる部分があります。実際に手続きをする前に、ジュニアNISA口座のある金融機関に確認してください。また、投資には元本割れのリスクがあります。

子どもが小さいころにジュニアNISAを少しやってたんだよね。こどもNISAが始まったら、あれはどうなるの?

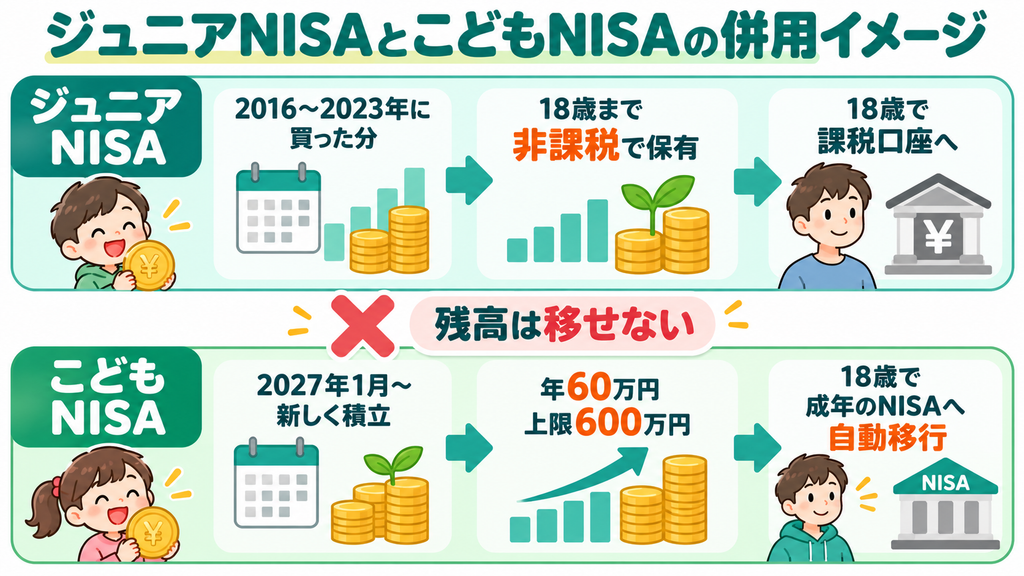
ジュニアNISAで買った分は、そのまま18歳まで非課税で持ち続けられます。そのうえで、こどもNISAは別の制度として、新しく口座を開いて併用できると案内されています。ただし、残高をそのまま移すことはできないので、そこが迷いどころですね。
結論|ジュニアNISAとこどもNISAは併用できる。ただし残高は移せない
| 疑問 | 答え |
|---|---|
| 併用できる? | できる。ジュニアNISAの残高を持ったまま、こどもNISAの口座を新しく開ける |
| こどもNISA口座は自動でできる? | できない。新しく申込が必要 |
| ジュニアNISAの残高をこどもNISAに移せる? | 移せない。別の制度なので、移管(ロールオーバー)はできない |
| ジュニアNISAで新しく買える? | 買えない。新規投資は2023年で終了 |
まとめると、ジュニアNISAは「持っている分を18歳まで非課税で持つ口座」、こどもNISAは「2027年から新しく積み立てる口座」として、役割を分けて使うことになります。
ジュニアNISAは今どうなっている?
まず、ジュニアNISAの現在の扱いを確認しておきます。金融庁の案内では、次のように説明されています。
| 項目 | 内容 |
|---|---|
| 新規の投資 | 2023年で終了(2024年以降は買付不可) |
| 保有している商品 | 非課税期間(5年)が終わると、自動的に「継続管理勘定」に移され、18歳になるまで非課税で保有できる |
| 払い出し | 2024年以降は、年齢や理由に関係なく、非課税で払い出せる。ただし全額の払い出しが条件で、口座は廃止になる |
※金融庁「2023年までのNISA」、楽天証券の案内をもとに作成。
以前のジュニアNISAは、原則18歳まで払い出せないルールでしたが、制度の終了にあわせて、2024年以降は理由を問わず全額を払い出せるようになりました。一部だけ引き出すことはできない点に注意してください。
18歳になったときの扱い
楽天証券の案内では、1月1日時点で18歳になる年に、ジュニアNISA口座の商品は課税口座(特定口座・一般口座)に払い出され、NISA口座には移せないとされています。
また、松井証券の案内では、これまで18歳になると成人のNISA口座が自動で開設されていた取り扱いが、こどもNISAの開始にあわせて終わり、自動開設は2027年1月1日の分まで(2009年1月2日以前に生まれた人)で、それより後に18歳になる人は、成人のNISA口座を別途申し込む必要があるとされています。扱いは金融機関によって異なる可能性があるので、口座のある会社のお知らせを確認しましょう。
ジュニアNISAとこどもNISAのちがい
| 項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 投資できる期間 | 2016〜2023年(終了) | 2027年1月から |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | —(年80万円×5年の枠) | 600万円 |
| 投資できる商品 | 上場株式、投資信託など | つみたて投資枠の対象の投資信託のみ |
| 非課税期間 | 5年(その後は継続管理勘定で18歳まで) | 期限なし |
| 払い出し | 2024年以降は全額なら理由を問わず可能(口座は廃止) | 12歳以降、子の同意と子のための使途が条件 |
| 18歳以降 | 課税口座へ払い出し | 成年のNISAへ自動移行 |
※金融庁の資料、各証券会社の案内をもとに作成。
大きなちがいは、18歳以降の行き先です。こどもNISAはそのまま成年のNISAに移り、非課税のまま運用を続けられます。一方、ジュニアNISAの資産は課税口座に移るため、18歳以降に増えた分には税金がかかります。
もう一つは、払い出しの自由度です。今のジュニアNISAは、全額なら理由を問わず払い出せるのに対して、こどもNISAは12歳以降・子の同意・子のための使い道という条件があります。「柔軟さ」で見ると、今はジュニアNISAのほうが引き出しやすい制度になっています。

じゃあ、ジュニアNISAの分は、いったん売ってこどもNISAに入れ直したほうがいいの?
そこは一概には言えません。売ると、そのときの相場で現金になりますし、こどもNISAに入れられるのは年60万円までです。子どもの年齢と、残高がどれくらいか、いつ使う予定かで判断するのが現実的だと思います。次の章で選択肢を整理しますね。
ジュニアNISAの残高をどうする?3つの選択肢
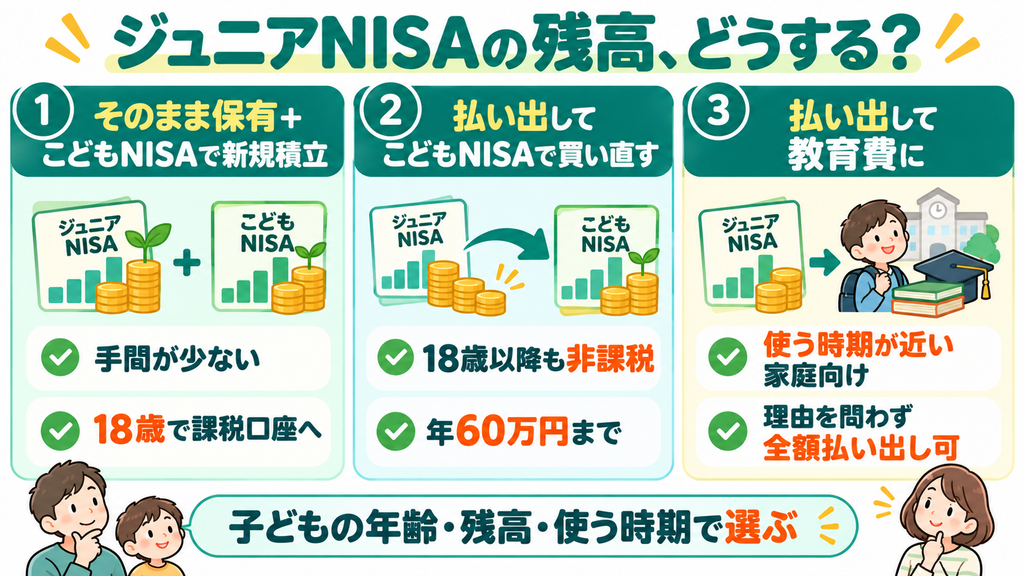
ジュニアNISAの残高がある家庭が取れる選択肢は、大きく3つです。
選択肢1. ジュニアNISAはそのまま持ち、こどもNISAで新しく積み立てる
いちばんシンプルな方法です。ジュニアNISAの分は18歳まで非課税で持ち続け、新しく積み立てるお金はこどもNISAへ回します。
- よいところ:売買のタイミングに悩まずにすむ。こどもNISAの年60万円の枠を、新しいお金に使える
- 気になるところ:ジュニアNISAの分は18歳で課税口座に移るため、その後の値上がり益には税金がかかる
使う時期がまだ先で、残高がそれほど多くない家庭に向いている方法です。
選択肢2. ジュニアNISAを払い出して、こどもNISAで買い直す
ジュニアNISAの残高を全額払い出し、その現金を使って、こどもNISAで投資信託を買い直す方法です。移管ではなく、「売って、入れ直す」形になります。
- よいところ:こどもNISAに入れた分は、18歳以降も成年のNISAで非課税のまま運用を続けられる
- 気になるところ:こどもNISAには年60万円までしか入れられない。売却時の相場の影響を受ける。ジュニアNISAの口座は廃止になる
残高が数十万円程度で、子どもがまだ小さい家庭なら検討の余地があります。残高が大きい場合は、年60万円ずつしか入れられないため、残りは現金や課税口座で持つ期間が出ることに注意してください。
選択肢3. ジュニアNISAを払い出して、教育費などに使う
子どもが中学生・高校生で、受験や進学の費用が近い場合は、ジュニアNISAを払い出して預金に移し、教育費として使う方法もあります。2024年以降は理由を問わず非課税で払い出せるので、使う時期が近い家庭ほど、この柔軟さを生かせます。
どの選択肢でも、ジュニアNISAの払い出しは「全額・口座廃止」が前提です。一部だけ払い出すことはできません。払い出しの手続きや、こどもNISAの口座との関係は、口座のある金融機関に確認しましょう。
子どもの年齢別の考え方
どの選択肢がよいかは、子どもの年齢によっても変わります。あくまで考え方の一例です。
| 子どもの年齢の目安 | 考え方の例 |
|---|---|
| 未就学〜小学校低学年 | こどもNISAで長く積み立てられる。ジュニアNISAはそのまま保有か、残高が少なければ買い直しも検討 |
| 小学校高学年〜中学生 | 高校・大学の費用が見えてくる時期。ジュニアNISAは保有を続けつつ、使う時期に合わせて払い出しを検討 |
| 高校生 | こどもNISAを使える期間は短い。進学費用が近いなら、ジュニアNISAの払い出しと預金での準備を優先 |
こどもNISAは0〜17歳が対象なので、子どもが高校生だと、こどもNISAで積み立てられる期間は数年しかありません。新しく口座を開く手間と、積み立てられる金額のバランスで考えましょう。
ジュニアNISAとこどもNISAを併用するときの注意点
1. こどもNISAの口座は自分で申し込む
ジュニアNISAの口座があっても、こどもNISAの口座は自動では開設されません。こどもNISAは1人1口座で、金融機関の変更もできないとされています。どの証券会社で開くかを決めてから申し込みましょう。多くの証券会社では、親権者が同じ会社に口座を持っていることが条件です。
2. ジュニアNISAと同じ会社にするかを考える
ジュニアNISAと同じ証券会社でこどもNISAを開けば、子どもの資産を1か所で管理できます。払い出しや買い直しを考えている場合も、手続きの相談がしやすくなります。別の会社にする場合は、それぞれの口座の扱いを各社に確認してください。
3. 贈与の扱いに気をつける
こどもNISAに親や祖父母がお金を入れると、贈与にあたります。年110万円の基礎控除があり、年60万円だけなら基本的にはその範囲ですが、同じ年のほかの贈与と合算されます。なお、ジュニアNISAを払い出したお金は、もともと子ども名義の資産です。払い出したお金を親が自分のために使うと問題になることがあるので、子どものお金として管理しましょう。
4. 18歳になるタイミングを確認する
ジュニアNISAは18歳になる年に課税口座へ移ります。成人のNISA口座の自動開設の取り扱いも変わるため、子どもが18歳になる年の前に、口座のある会社の案内を確認しておくと慌てずにすみます。
私は旧NISAのころから積立投資を続けてきました。振り返ると、相場が下がったときに売らずに持ち続けたことが、結果的によかったと感じています。新しい制度が始まると「何か動かさないといけない」と感じがちですが、ジュニアNISAの残高は、18歳までは非課税のまま持てるので、急いで売る必要はありません。まずはこどもNISAで新しい積立をどうするかを決めて、ジュニアNISAの分は、使う時期が近づいたときに払い出すかどうかを考える。この順番のほうが、迷いが少ないと思います。
お金や資産形成については、こちらの記事も参考にしてください。
ジュニアNISAとこどもNISAの併用に関するよくある質問
ジュニアNISAとこどもNISAは併用できますか?
できます。ジュニアNISAの残高を持ったまま、こどもNISAの口座を新しく開くことができると、証券会社などで案内されています。こどもNISAの口座は自動では開設されないので、申込が必要です。
ジュニアNISAの残高を、こどもNISAに移せますか?
移せません。別の制度のため、移管(ロールオーバー)はできません。こどもNISAで運用したい場合は、ジュニアNISAを払い出したうえで、こどもNISAの年60万円の枠の範囲で買い直すことになります。
ジュニアNISAは一部だけ払い出せますか?
できません。2024年以降は理由を問わず非課税で払い出せますが、全額の払い出しが条件で、ジュニアNISAの口座は廃止になります。
ジュニアNISAの残高は、18歳になるとどうなりますか?
1月1日時点で18歳になる年に、課税口座(特定口座・一般口座)に払い出されます。成人のNISA口座には移せません。
ジュニアNISAとこどもNISAは、同じ証券会社にしないといけませんか?
口座の条件は金融機関ごとに異なります。多くの証券会社では、こどもNISAの申込に親権者の口座が同じ会社にあることを条件にしています。管理のしやすさを考えると同じ会社にまとめる方法もありますが、事前に各社の案内を確認してください。
まとめ|ジュニアNISAは持ち続け、新しい積立はこどもNISAで考える
- ジュニアNISAの残高を持ったまま、こどもNISAを新しく開いて併用できる
- ジュニアNISAの残高をこどもNISAに移すことはできない
- ジュニアNISAは18歳まで非課税で保有でき、2024年以降は全額なら理由を問わず払い出せる
- 18歳以降、ジュニアNISAは課税口座へ、こどもNISAは成年のNISAへ移る
- 残高の扱いは「そのまま保有」「払い出して買い直し」「払い出して教育費」の3つから、年齢・残高・使う時期で選ぶ
新しい制度が始まっても、急いでジュニアNISAを動かす必要はありません。まずはこどもNISAをどう使うかを決めて、家族に合った形で子どものお金を準備していきましょう。
参考:金融庁 令和8(2026)年度税制改正について/金融庁 2023年までのNISA(ジュニアNISA)/楽天証券 ジュニアNISAに残高があるお客様/松井証券 こどもNISAが始まったら、ジュニアNISAはどうなりますか