「こどもNISAって、結局どんな制度?」「2027年から始まるなら、今のうちに何を準備すればいいの?」。2026年10月1日から、各証券会社でこどもNISAの口座開設の受付(事前申込)が始まりました。気になってはいるものの、何から手をつければいいか分からない、という親は多いと思います。
私は38歳の会社員で、子育てをしながら、旧NISAのころから積立投資を続けています。この記事では、こどもNISAの仕組みをかんたんに整理したうえで、2027年1月のスタートまでに親がやっておく準備を、手順と必要書類に分けてまとめます。
- こどもNISAとは何か(対象年齢・投資枠・払い出しのルール)
- 2027年1月のスタートまでのスケジュール
- 口座開設までにやっておく準備5ステップ
- 申し込みで必要になる書類の例
- 準備の段階で気をつけたい注意点
この記事は、金融庁「令和8(2026)年度税制改正について」と、各証券会社の公表情報(2026年10月3日時点)をもとにしています。申込の条件や必要書類は金融機関によって異なります。申し込む前に、利用する金融機関の最新の案内を確認してください。また、投資には元本割れのリスクがあります。

ニュースで「こどもNISAの受付開始」って見たんだけど、まだ始まってないんだよね?今なにかやる必要あるの?

制度そのものは2027年1月からですが、口座開設の申込は2026年10月から受け付けています。親の口座の用意や書類の取り寄せなど、事前にできることがいくつかあるので、順番に整理しますね。
結論|こどもNISAの準備は「目的・証券会社・書類」の3つを先に決める
先に結論です。こどもNISAを使うかどうか迷っている人も、使うと決めた人も、2026年のうちにやっておきたいのは次の3つです。
| 準備 | やること | 理由 |
|---|---|---|
| 1. 目的を決める | 何に使うお金か、いつ使うか、毎月いくら積み立てるか | 払い出しに条件がある制度なので、目的が合わないと使いにくい |
| 2. 証券会社を決める | 親が口座を持っている会社で申し込めるか確認する | 多くの証券会社で、親権者が同じ会社に口座を持っていることが条件。あとから金融機関を変えられない |
| 3. 書類をそろえる | マイナンバーが記載された住民票の写しなど | 書類の取り寄せに時間がかかると、申込が遅れる |
こどもNISAは、子どもが18歳になるまで原則として金融機関を変更できないとされています。最初の証券会社選びがいちばん大事な準備だと考えてください。
こどもNISAとは?制度の基本をおさらい
こどもNISAは、2026年度の税制改正で決まった制度です。これまで18歳以上しか使えなかったNISAのつみたて投資枠について、年齢要件がなくなり、0〜17歳の子どもでも使えるようになります。
| 項目 | 内容 |
|---|---|
| 開始 | 2027年1月 |
| 対象年齢 | 0〜17歳 |
| 使える枠 | つみたて投資枠のみ(成長投資枠はなし) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資できる商品 | 長期の積立・分散投資に適した一定の投資信託 |
| 払い出し | 12歳以降、子の同意を得た場合に、子のための資金として可能 |
| 18歳になると | 成年のNISAへ自動的に移行 |
※金融庁「令和8(2026)年度税制改正について」をもとに作成。
大事なのは払い出しのルールです。金融庁の資料では、払い出しの際に資金の使い道が子のためのものであり、子が払い出しに同意したことを示す書面とともに、親権者などが申出書を金融機関に提出する、とされています。親の生活費や、いつでも引き出せる貯金の代わりとして使う制度ではありません。
年間60万円は、毎月にすると5万円です。上限の600万円は、毎年60万円ずつ積み立てると10年で到達します。毎月1万円なら年12万円なので、上限に達するのはかなり先になります。
2027年1月スタートまでのスケジュール
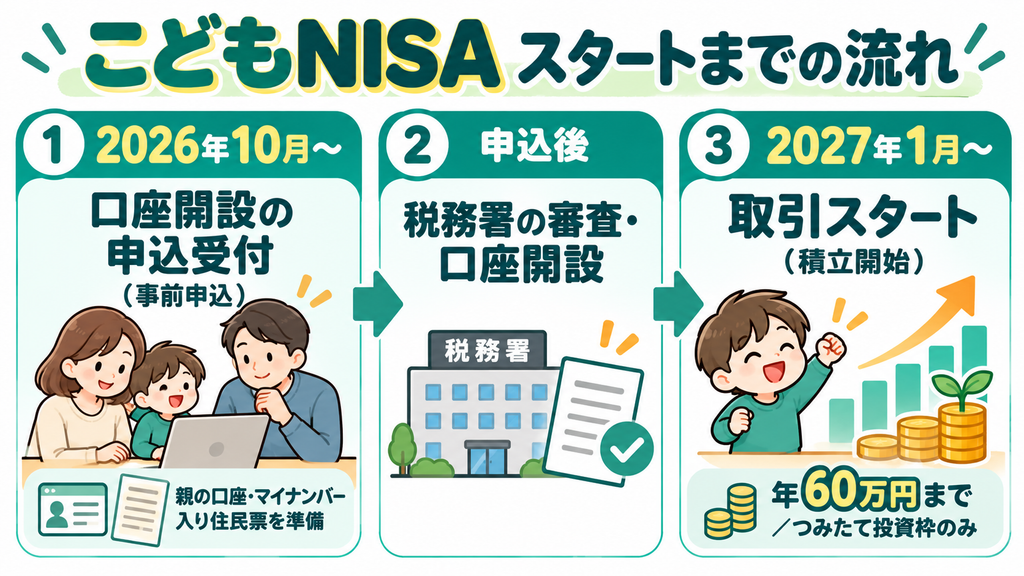
こどもNISAは、申込の受付と、実際に投資できるようになる時期がずれています。
- 2026年10月1日〜主要な証券会社で、こどもNISAの口座開設の申込(事前申込)の受付が始まりました。
- 申込後金融機関での手続きと、税務署での確認を経て、口座が開設されます。
- 2027年1月〜こどもNISAでの買付(積立)ができるようになります。
つまり、2026年中に申し込んでも、実際に投資できるのは2027年1月からです。急いで申し込まなくても損はしませんが、年明けすぐに積立を始めたい人は、年内に手続きを終えておくと安心です。
報道では、税務署の審査で他の金融機関との重複が見つかった場合、その口座は無効になると説明されています。複数の証券会社に「とりあえず申し込む」のは避けましょう。

年内に申し込まないと、2027年の60万円の枠がもったいないってこと?
年間60万円は使い切らなくても大丈夫です。ただ、毎月の積立を1月から始めたいなら、年内に口座ができているほうがスムーズです。「急がなくていいけど、迷っているなら年内に決める」くらいの感覚でよいと思います。
こどもNISAの準備5ステップ
ここからは、実際に申し込むまでの準備を、5つのステップで整理します。
ステップ1. 何のためのお金かを決める
最初に、こどもNISAで準備するお金の目的を決めます。こどもNISAは、12歳以降でないと原則として払い出せず、払い出すときも子どものための使い道と子の同意が必要です。
- 大学の入学金・学費など、子どもが18歳前後で使うお金
- 子ども自身に、社会に出るときの資産として残したいお金
このような「使うまでに10年前後ある、子どものためのお金」と相性のよい制度です。反対に、小学校入学の準備など、数年以内に使うお金は預金のほうが向いています。
ステップ2. 毎月の積立額を決める
次に、毎月いくら積み立てるかを決めます。年間の上限は60万円(毎月5万円)ですが、上限まで入れる必要はありません。
| 毎月の積立額 | 1年間 | 0歳から17歳まで(18年)の元本 |
|---|---|---|
| 5000円 | 6万円 | 108万円 |
| 1万円 | 12万円 | 216万円 |
| 3万円 | 36万円 | 600万円で上限に到達(約17年) |
| 5万円 | 60万円 | 600万円で上限に到達(10年) |
※元本のみの計算です。運用による増減は含んでいません。
決めるときに大事なのは、親の家計とNISAの積立を先に確保したうえで、無理のない金額にすることです。こどもNISAのお金は子どもの資産になり、親の老後資金には使えません。
ステップ3. 証券会社を決める
3つ目が、もっとも大事な証券会社選びです。報道によると、多くの証券会社では「親権者が同じ会社に口座を持っていること」が申込の条件になっています。たとえば楽天証券は、親権者が楽天証券の口座を持っていることを前提としています。
そのため、基本的には親がすでにNISAや総合口座を使っている証券会社で申し込むのが手間の少ない方法です。親子で同じ会社にしておくと、ログインや積立設定の管理もしやすくなります。
なお、PayPay証券は12〜17歳であれば子ども本人が申し込むこともできる、と報じられています。条件は会社ごとにちがうので、申し込む前に各社の案内を確認してください。
こどもNISAは1人1口座で、金融機関の変更はできないとされています。「キャンペーンがお得だから」だけで選ぶと、あとから変えたくなっても変えられません。取り扱う投資信託の種類や、アプリの使いやすさ、親の口座との連携なども含めて選びましょう。
ステップ4. 必要書類をそろえる
4つ目が書類の準備です。詳しくは次の章で説明します。役所で取り寄せる書類があるので、申込の前に手元にそろえておくとスムーズです。
ステップ5. 申し込んで、投資する商品を考えておく
書類がそろったら、親の口座からログインして、子どもの口座開設を申し込みます。口座ができるまでのあいだに、どの投資信託を、毎月何日にいくら積み立てるかを考えておきましょう。2027年1月になったら、積立の設定をして運用スタートです。
こどもNISAの申込で必要になる書類
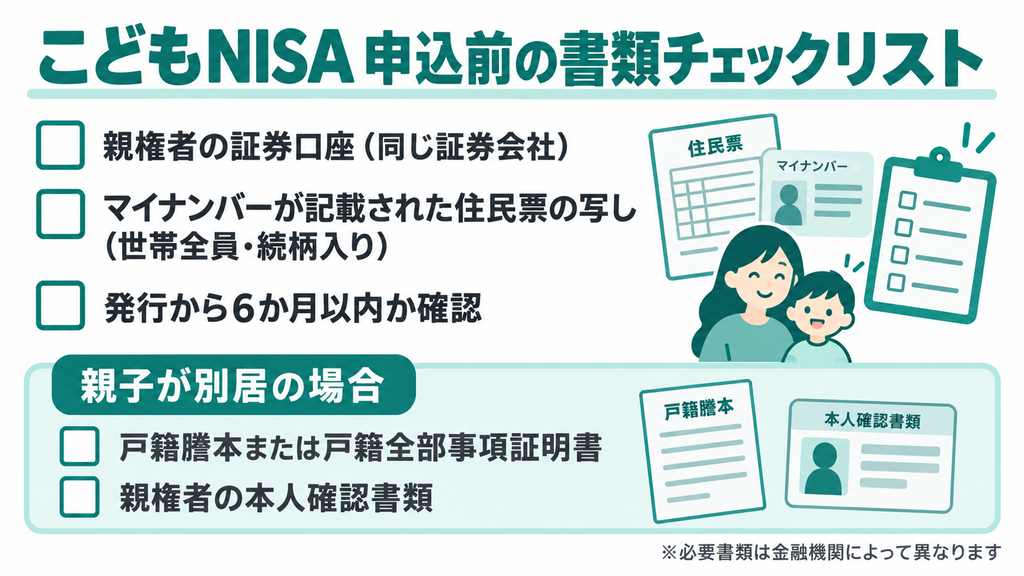
必要な書類は金融機関によって異なりますが、ここでは楽天証券の案内を例に紹介します。
| ケース | 必要書類の例 |
|---|---|
| 親子が同居している | マイナンバーが記載された住民票の写し(世帯全員が記載されたもの・発行から6か月以内) |
| 親子が別居している | 上記に加えて、戸籍謄本または戸籍全部事項証明書、親権者の本人確認書類 |
※楽天証券「こどもNISA」の案内をもとに作成(2026年10月3日時点)。
ポイントは、住民票は「マイナンバー入り」「続柄入り」で取ることです。役所の窓口やコンビニ交付で住民票を取るとき、マイナンバーの記載は選択制になっていることが多いので、取り寄せるときに記載ありを選びましょう。
あわせて、子どものマイナンバーカードや通知カードがどこにあるかも確認しておくと安心です。申込の画面で、子どもの氏名・生年月日・住所などを入力するので、住民票の表記どおりに入力できるよう手元に置いておきましょう。
住民票って、マイナンバー入りかどうか選べるんだっけ?
はい、多くの自治体で選べます。何も言わないとマイナンバーなしで出てくることもあるので、「マイナンバー記載あり・世帯全員・続柄あり」と覚えておくと取り直しを防げます。
こどもNISAの準備で気をつけたい4つのこと
1. 親のNISAより優先しない
こどもNISAは、親のNISAとは別に600万円の非課税枠がある制度です。とはいえ、親自身の老後資金や生活防衛資金が足りないのに、子どもの分を優先するのはおすすめしません。教育費には奨学金などの手段もありますが、老後資金は借りられません。
2. 贈与になることを知っておく
親や祖父母が子ども名義の口座にお金を入れると、税金のうえでは贈与にあたります。贈与税には年110万円の基礎控除があり、こどもNISAの上限である年60万円だけなら、基本的にはこの範囲に収まります。ただし、同じ年に祖父母などからほかの贈与を受けていれば合算されます。お年玉やお祝いなどを含めて、気になる場合は税務署や税理士に確認してください。
3. 使う時期が近いお金は入れない
投資信託は値動きがあり、元本は保証されていません。使いたいタイミングで相場が下がっていることもあります。数年以内に使う予定のお金は、預金で準備するほうが安心です。
4. キャンペーンだけで選ばない
受付開始にあわせて、各社がキャンペーンを行っています。もらえるポイントは魅力ですが、こどもNISAは18歳まで金融機関を変えられない前提です。10年以上つき合う口座として使いやすいかを優先して選びましょう。
私は旧NISAのころから積立投資を続けてきました。続けてきて感じるのは、最初に「自動で積み立てる設定」をしてしまえば、あとはほとんど手間がかからないということです。反対に、口座の開設や書類の準備で止まってしまうと、そのまま何年も始めないままになりがちです。こどもNISAも、使うと決めたなら、書類をそろえて申し込むところまでを一気に進めてしまうのがいちばんだと思います。そのうえで、子どもの分を優先しすぎず、まず親の家計と積立を安定させることを大事にしたいと考えています。
お金や資産形成については、こちらの記事も参考にしてください。
こどもNISAの準備に関するよくある質問
こどもNISAはいつから申し込めますか?
主要な証券会社では、2026年10月1日から口座開設の申込(事前申込)の受付が始まっています。実際に投資できるのは2027年1月からです。
親が口座を持っていない証券会社でも申し込めますか?
多くの証券会社では、親権者が同じ会社に口座を持っていることが条件です。親の口座がない場合は、先に親の口座を開く必要があります。条件は金融機関によって異なるので、各社の案内を確認してください。
複数の証券会社でこどもNISAを開けますか?
開けません。こどもNISAは1人1口座で、金融機関の変更もできないとされています。重複して申し込むと、審査で無効になる場合があります。
年間60万円を使い切らないといけませんか?
使い切る必要はありません。毎月5000円や1万円など、家計に合わせた金額で積み立てられます。非課税保有限度額は600万円です。
こどもNISAのお金は、いつ引き出せますか?
金融庁の資料では、12歳以降において、子の同意を得た場合に、子のための資金として払い出しができるとされています。子の同意を示す書面と申出書の提出が必要です。
まとめ|こどもNISAの準備は年内に「決めて・そろえて・申し込む」
- こどもNISAは2027年1月開始。0〜17歳が対象で、年60万円・上限600万円
- 2026年10月1日から各社で申込受付が始まり、投資できるのは2027年1月から
- 多くの証券会社で、親が同じ会社に口座を持っていることが条件
- 1人1口座で金融機関は変えられないので、証券会社選びがいちばん大事
- 住民票は「マイナンバー記載あり・世帯全員・続柄あり」で取る
- 親の家計とNISAを優先し、使う時期が近いお金は預金で
こどもNISAは、使い道に条件がある分、目的がはっきりしていれば長く付き合いやすい制度です。最新の案内を確認しながら、家族に合った形で準備を進めてみてください。
参考:金融庁 令和8(2026)年度税制改正について/楽天証券 こどもNISA/Impress Watch(2026年10月1日)