「30代・40代で、貯金はいくらあれば安心できるの?」「周りはどれくらい持っているんだろう」。子育てや住宅ローン、老後のことまで考え始める30代・40代は、貯金の「正解の金額」が気になる年代です。
私は38歳の会社員で、子育てをしながら住宅ローンを返し、NISAやiDeCoで資産形成を続けています。この記事では、金融経済教育推進機構(J-FLEC)の調査で30代・40代の貯金(金融資産)の実態を確認したうえで、「いくらあれば安心か」を家計から逆算する方法をまとめます。
- 30代・40代の金融資産の平均値・中央値と、分布
- 「安心できる貯金額」を決める3つの考え方
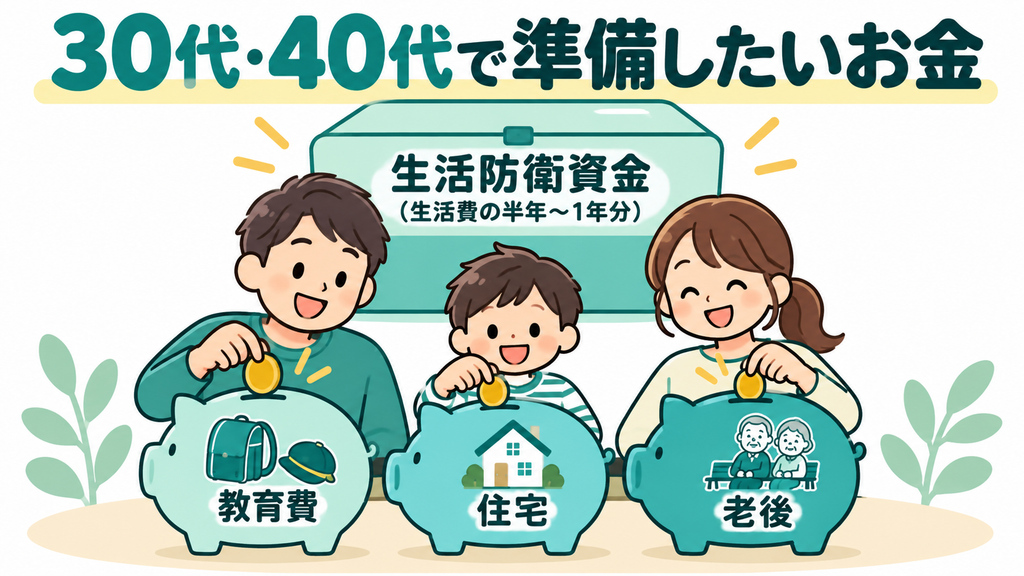
- 30代・40代で準備しておきたいお金(教育費・住宅・老後)
- 貯金を増やすために、30代・40代からできること
この記事で使う調査の数字は「金融資産保有額」です。預貯金のほか、株式や投資信託、保険なども含み、日常的な出し入れに使う預貯金は含みません。また、投資には元本割れのリスクがあります。この記事は特定の商品をすすめるものではありません。

貯金は1000万円あれば安心、ってよく聞くけど、本当?

1000万円あれば心強いのは確かですが、「安心できる額」は家族構成や生活費で人それぞれです。調査を見ると、30代で1000万円以上持っている世帯は約4分の1。まずは自分の家計に必要な額を知るところから始めましょう。
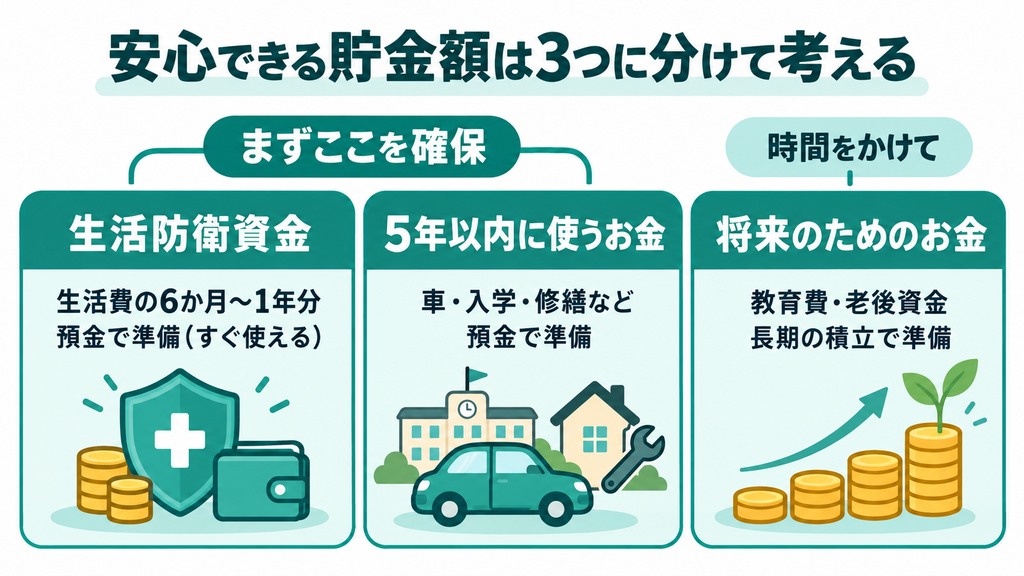
結論|安心の目安は「生活費の半年〜1年分+5年以内に使うお金」
| 考え方 | 目安 | 例(生活費が月30万円の世帯) |
|---|---|---|
| 生活防衛資金 | 生活費の6か月〜1年分 | 180万〜360万円 |
| 5年以内に使う予定のお金 | 車の買い替え、入学金、家の修繕など | 家庭によって数十万〜数百万円 |
| 将来のためのお金 | 教育費・老後資金。長い時間をかけて準備 | 積立で少しずつ準備する |
「いくらあれば安心か」は、すぐに使える生活防衛資金と、近いうちに使う予定のお金が手元にあるかで考えるのが現実的です。そのうえで、教育費や老後資金は、時間をかけて積み立てていきます。
30代・40代の貯金(金融資産)の実態
平均値と中央値
| 世帯主の年代 | 二人以上世帯 平均 | 二人以上世帯 中央値 | 単身世帯 平均 | 単身世帯 中央値 |
|---|---|---|---|---|
| 30歳代 | 1,096万円 | 311万円 | 501万円 | 100万円 |
| 40歳代 | 1,486万円 | 500万円 | 859万円 | 100万円 |
※J-FLEC「家計の金融行動に関する世論調査2025年」各種分類別データ(金融資産を保有していない世帯を含む)。
平均値は1,000万円を超えていますが、ちょうど真ん中の世帯(中央値)は、30歳代で311万円、40歳代で500万円です。平均値は、一部のたくさん持っている世帯に引っぱられて高くなるので、自分の位置を知りたいときは中央値を見るのがおすすめです。
保有額の分布(二人以上世帯)
| 金融資産の額 | 30歳代 | 40歳代 |
|---|---|---|
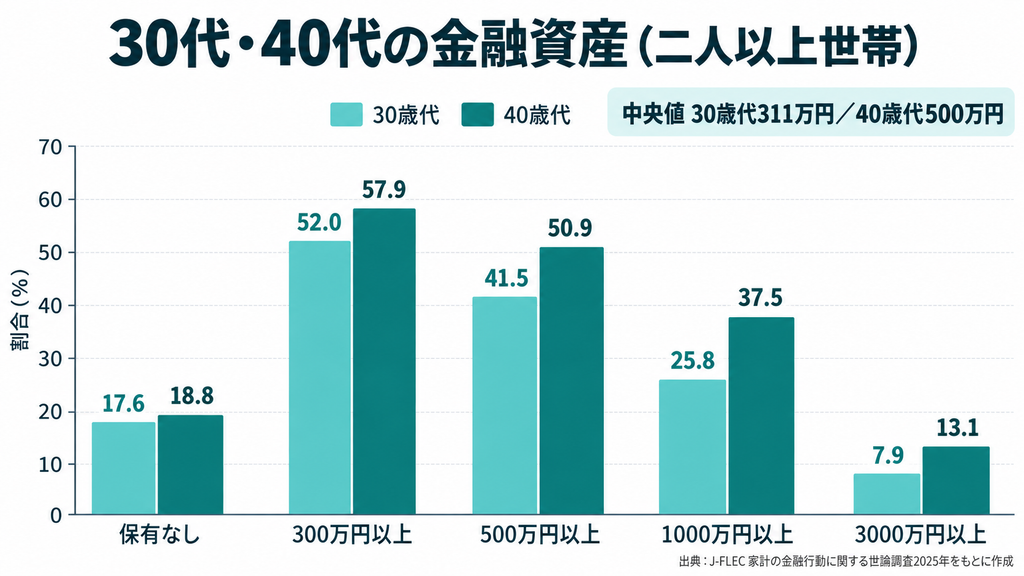
| 保有していない | 17.6% | 18.8% |
| 300万円以上 | 52.0% | 57.9% |
| 500万円以上 | 41.5% | 50.9% |
| 1000万円以上 | 25.8% | 37.5% |
| 3000万円以上 | 7.9% | 13.1% |
※同調査の保有額階級別の割合をもとに、筆者が合計して算出。
30歳代・40歳代でも、2割近くの世帯は金融資産を保有していません。一方で、1000万円以上を持つ世帯も30歳代で約4分の1、40歳代で4割弱あります。同じ年代でも、差がとても大きいことがわかります。
30代・40代は、住宅購入や子どもの誕生で、貯金が一時的に大きく減ることもある年代です。「今いくらあるか」だけでなく、「毎月いくら増やせているか」も合わせて見ると、家計の状態がわかりやすくなります。
「安心できる貯金額」を決める3つの考え方
1. 生活防衛資金|生活費の半年〜1年分
病気やけが、転職、急な出費があっても、生活を続けられるお金です。会社員なら生活費の6か月分、収入が不安定な人や、家族を一人の収入で支えている人は1年分が目安と言われます。
まずは、毎月の生活費がいくらかを把握しましょう。家計簿をつけていない人は、銀行口座の引き落としとクレジットカードの明細を2〜3か月分見るだけでも、だいたいの金額がわかります。
2. 5年以内に使う予定のお金
車の買い替え、子どもの入園・入学、家の修繕、家電の買い替えなど、近いうちに使う予定のお金です。5年以内に使うお金は、値動きのある投資に回さず、預金などで準備しておくのが安心です。
3. 将来のためのお金|教育費と老後資金
子どもの教育費や老後資金は、金額が大きい一方で、使うまでに時間があります。一度に用意するのではなく、毎月の積立で少しずつ準備していきます。
30代・40代で準備しておきたいお金
子どもの教育費
文部科学省の「令和5年度子供の学習費調査」によると、幼稚園から高校までの15年間の学習費は、すべて公立なら約596万円、すべて私立なら約1,976万円です。ここに大学の費用が加わります。
| 大学 | 入学費用 | 在学費用(1年間) |
|---|---|---|
| 国公立大学 | 67.2万円 | 103.5万円 |
| 私立大学 文系 | 81.8万円 | 152.0万円 |
| 私立大学 理系 | 88.8万円 | 183.2万円 |
※日本政策金融公庫「教育費負担の実態調査結果」(令和3年度)。入学費用には、受験費用や入学しなかった学校への納付金を含みます。
教育費は、高校・大学で一気にかかります。子どもが小さいうちに、大学入学時点で必要なお金を少しずつ積み立てておくのが基本です。
住宅のお金
家を買うなら頭金や諸費用、すでに持ち家なら固定資産税や修繕費、賃貸なら更新料や引っ越し費用がかかります。私も住宅ローンを組んでいますが、ローンの返済とは別に、家のメンテナンスのための積立も意識しておきたいところです。
老後資金
老後資金は、30代・40代では実感しにくいお金ですが、使うまでの時間がいちばん長いお金でもあります。iDeCoやNISAなど、税金の優遇がある制度を使って、時間を味方にしながら準備できます。

教育費と老後資金、どっちを優先すればいいの?
使う時期が早いのは教育費ですが、教育費には奨学金や教育ローンという手段がある一方、老後資金は借りられません。どちらか一方ではなく、両方を少しずつ並行して準備するのがおすすめです。
30代・40代から貯金を増やすためにできること
- 毎月の生活費を把握するまずは、1か月にいくら使っているかを知ることから始めます。
- 先取り貯金にする給料が入ったら、決めた額を先に別の口座へ移します。余ったら貯める、では貯まりにくくなります。
- 固定費を見直す通信費、保険料、サブスクリプションなど、毎月自動で出ていくお金を見直すと、効果が長く続きます。
- 使う時期でお金を分ける生活防衛資金と、近いうちに使うお金は預金で。将来のためのお金は、長期の積立も検討します。
- 税金の優遇がある制度を使うNISAやiDeCoは、運用で得た利益に税金がかからない、掛金が所得から控除されるなどの優遇があります。
私は38歳で、子育てをしながら住宅ローンを返し、NISAやiDeCoで資産形成を続けて、資産は約3,000万円になりました。ただ、資産の額だけで安心できるとは限らないと考えています。大事なのは、金額そのものより「毎月決まった額が自動で積み上がる仕組み」をつくることだと思います。いくらあれば安心かを考えるより、まず生活防衛資金を確保して、あとは淡々と続ける。そのほうが、数字に一喜一憂せずにいられると考えています。
年代別|貯金の目標の目安
| 年代 | まず目指したいこと | あわせて考えたいこと |
|---|---|---|
| 30代前半 | 生活防衛資金(生活費の半年分)を確保 | 結婚・出産・住宅購入の資金計画 |
| 30代後半 | 中央値の300万円前後を一つの目安に | 教育費の積立をスタート |
| 40代前半 | 中央値の500万円前後を一つの目安に | 教育費のピークに向けた準備 |
| 40代後半 | 教育費を払いながらも、老後資金の積立を続ける | 退職金・年金の見込みを確認 |
※目安は、J-FLECの調査の中央値を参考にした筆者の考え方です。家族構成や収入によって大きく変わります。
貯金が少ないと感じたときの考え方
- 比べるのは「去年の自分」:他の世帯と比べるより、1年前より増えているかを見ます
- 住宅購入や出産の直後は減って当然:大きな出費のあとは、一時的に貯金が減るのは自然なことです
- 収入より支出を見る:収入を増やすのは時間がかかりますが、支出の見直しはすぐに始められます
- 借金を減らすのも「貯金」と同じ:金利の高い借入を先に返すと、家計は確実に楽になります
お金や資産形成については、こちらの記事も参考にしてください。
30代・40代の貯金に関するよくある質問
30代の貯金の平均はいくらですか?
J-FLECの2025年の調査では、二人以上の世帯で30歳代の金融資産は平均1,096万円、中央値311万円です。単身世帯では平均501万円、中央値100万円です。
40代の貯金の平均はいくらですか?
同じ調査で、二人以上の世帯の40歳代は平均1,486万円、中央値500万円です。単身世帯では平均859万円、中央値100万円です。
生活防衛資金は、どれくらいあればいいですか?
会社員なら生活費の6か月分、収入が不安定な人や一人の収入で家族を支えている人は1年分が目安と言われます。まずは毎月の生活費を把握しましょう。
貯金と投資、どちらを優先すべきですか?
まずは生活防衛資金と、5年以内に使う予定のお金を預金で確保するのが基本です。そのうえで、すぐには使わないお金について、NISAなどでの長期の積立を検討しましょう。投資には元本割れのリスクがあります。
30代で貯金がほとんどありません。手遅れですか?
手遅れではありません。30歳代でも約2割の世帯は金融資産を保有していません。生活費の把握と先取り貯金から始めれば、毎月の積み上げで状況は変えられます。
共働きと片働きで、必要な貯金額は変わりますか?
変わります。一人の収入で家族を支えている場合は、収入が途絶えたときの影響が大きいので、生活防衛資金を生活費の1年分など多めに考えておくと安心です。共働きでも、育休や時短勤務で収入が減る時期を見込んでおきましょう。
まとめ|安心の基準は、他人ではなく自分の家計で決める
- 二人以上の世帯の中央値は、30歳代で311万円、40歳代で500万円
- 30代・40代でも約2割の世帯は金融資産を保有していない
- 安心の目安は「生活費の半年〜1年分+5年以内に使うお金」
- 教育費と老後資金は、時間をかけて並行して積み立てる
- 他人と比べるより、去年の自分より増えているかを見る
「いくらあれば安心か」の答えは、家計ごとにちがいます。まずは生活費を知り、生活防衛資金を確保するところから始めてみてください。
参考:J-FLEC 家計の金融行動に関する世論調査2025年/文部科学省 子供の学習費調査/日本政策金融公庫 教育費負担の実態調査結果(令和3年度)