「貯金300万円って、何歳で持っていれば普通なの?」「500万円、1000万円は、みんな何歳くらいで達成している?」。貯金の目標を立てるとき、同じ年代の人がどれくらい持っているかは気になるところです。
私は38歳の会社員で、NISAやiDeCoを続けて、資産は約3,000万円になりました。この記事では、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」の統計表をもとに、貯金300万円・500万円・1000万円を持っている人の割合を年代別に整理し、目標の立て方と貯めるペースの目安をまとめます。
- 貯金300万円・500万円・1000万円を持つ世帯の割合(年代別)
- 年代別の金融資産の平均値と中央値
- 毎月いくら貯めれば、何年で達成できるか
- 数字を見るときの注意点と、目標の立て方
この記事で使う数字は、J-FLECの調査の「金融資産保有額」です。預貯金のほか、株式や投資信託、保険なども含み、日常的な出し入れ・引き落としに備えている預貯金は含みません。いわゆる「貯金額」とは定義が少しちがう点にご注意ください。

30代で貯金300万円って、少ないほう?多いほう?

調査を見ると、二人以上の世帯で30歳代のちょうど真ん中(中央値)は311万円です。300万円あれば、ほぼ真ん中と考えてよいと思います。ただ、年収や家族構成で大きく変わるので、他人と比べすぎないことも大切ですよ。
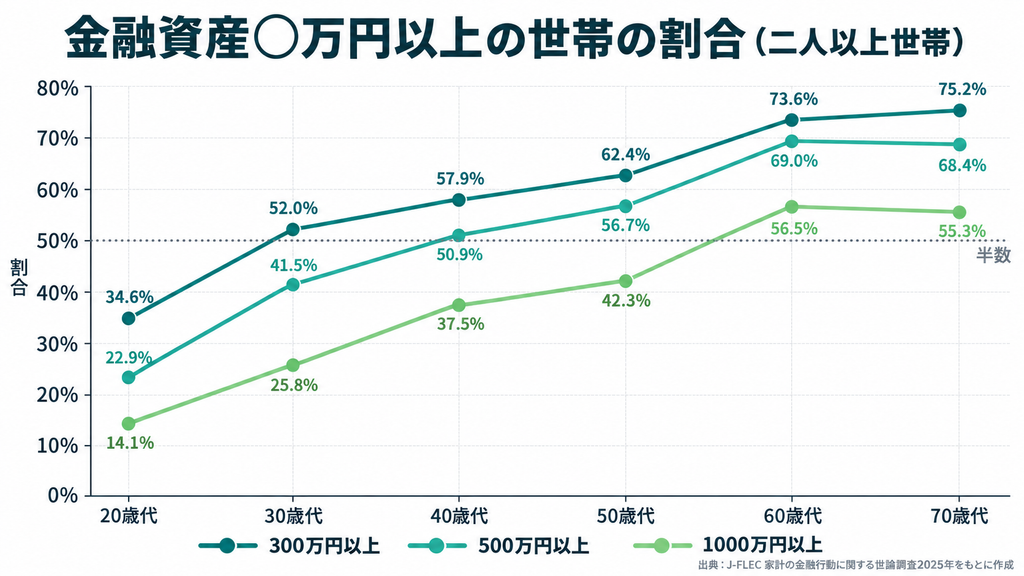
結論|300万円は30代、500万円は40代、1000万円は60代で「半数超え」
二人以上の世帯(夫婦や親子など)で、金融資産を一定額以上持っている世帯の割合は次のとおりです。
| 世帯主の年代 | 300万円以上 | 500万円以上 | 1000万円以上 | 金融資産なし |
|---|---|---|---|---|
| 20歳代 | 34.6% | 22.9% | 14.1% | 21.6% |
| 30歳代 | 52.0% | 41.5% | 25.8% | 17.6% |
| 40歳代 | 57.9% | 50.9% | 37.5% | 18.8% |
| 50歳代 | 62.4% | 56.7% | 42.3% | 18.2% |
| 60歳代 | 73.6% | 69.0% | 56.5% | 12.8% |
| 70歳代 | 75.2% | 68.4% | 55.3% | 10.9% |
※J-FLEC「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」各種分類別データ(金融資産を保有していない世帯を含む)の保有額階級別の割合をもとに、筆者が合計して算出。無回答があるため、合計は100%になりません。
この表から読み取れるのは、300万円以上は30歳代、500万円以上は40歳代、1000万円以上は60歳代で、はじめて半数を超えるということです。言いかえると、30代で300万円、40代で500万円を持っていれば、同じ年代のおおむね真ん中かそれ以上にいると考えられます。
どの年代でも、金融資産をまったく持っていない世帯が1〜2割ほどあります。「みんな貯金があるのに、自分だけない」と感じる必要はありません。大切なのは、今日からどう積み上げていくかです。
年代別|金融資産の平均値と中央値
| 世帯主の年代 | 二人以上世帯 平均 | 二人以上世帯 中央値 | 単身世帯 平均 | 単身世帯 中央値 |
|---|---|---|---|---|
| 20歳代 | 525万円 | 125万円 | 255万円 | 37万円 |
| 30歳代 | 1,096万円 | 311万円 | 501万円 | 100万円 |
| 40歳代 | 1,486万円 | 500万円 | 859万円 | 100万円 |
| 50歳代 | 1,908万円 | 700万円 | 999万円 | 120万円 |
| 60歳代 | 2,683万円 | 1,400万円 | 1,364万円 | 300万円 |
| 70歳代 | 2,416万円 | 1,178万円 | 1,489万円 | 500万円 |
※J-FLEC「家計の金融行動に関する世論調査2025年」各種分類別データ(金融資産を保有していない世帯を含む)。
平均値と中央値に大きな差があるのは、一部のたくさん持っている世帯が平均を押し上げているからです。自分の位置を知りたいときは、平均値より中央値(金額の順に並べたときの真ん中)を見るほうが実感に近くなります。
貯金300万円|何歳で持っていれば普通?
二人以上の世帯では、30歳代で52.0%が金融資産300万円以上を持っています。30歳代の中央値も311万円なので、30代で300万円は「ちょうど真ん中あたり」です。20歳代では34.6%なので、20代で300万円あれば、同じ年代では上のほうに入ります。
一方、単身世帯では、300万円以上を持つ割合は30歳代で31.4%、40歳代で37.4%と、二人以上の世帯より低くなります。単身世帯の中央値は30〜40歳代で100万円です。
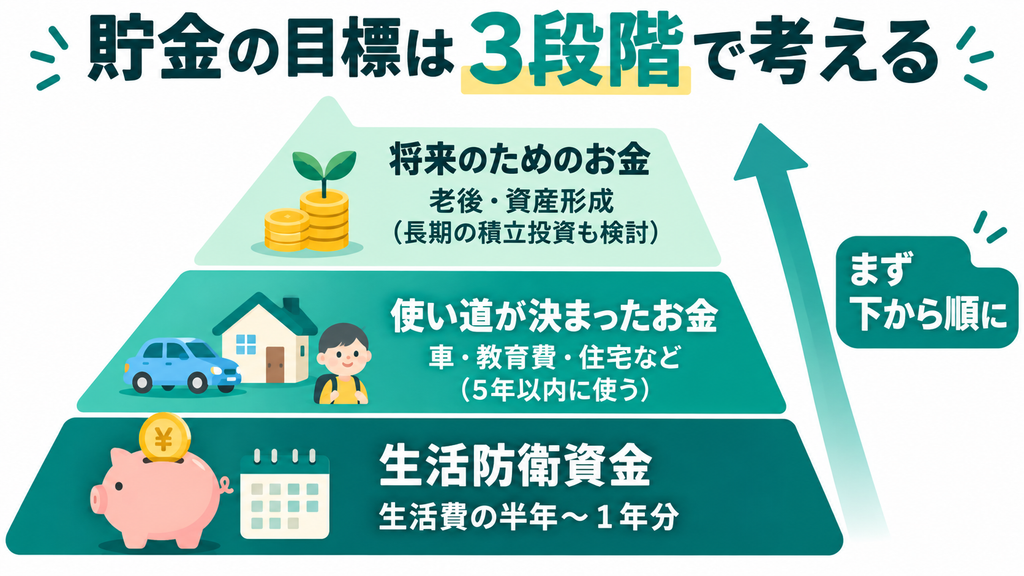
300万円は、生活費の半年〜1年分の「生活防衛資金」として考えられることが多い金額です。急な病気や転職などに備える最初の目標として、ちょうどよい水準と言えます。
貯金500万円|何歳で持っていれば普通?
二人以上の世帯では、40歳代で50.9%が500万円以上を持っていて、40歳代の中央値もちょうど500万円です。30歳代では41.5%なので、30代で500万円あれば、平均よりやや上の位置にいます。
500万円あると、生活防衛資金を確保したうえで、残りを車の買い替えや子どもの教育費、投資などに回す余裕が出てきます。「備え」から「使い道を選べるお金」に変わるのが、このあたりの金額です。
貯金1000万円|何歳で持っていれば普通?
二人以上の世帯で1000万円以上を持つ割合は、30歳代で25.8%、40歳代で37.5%、50歳代で42.3%です。半数を超えるのは60歳代(56.5%)からです。
つまり、30代で1000万円を持っている世帯は約4分の1、40代でも4割弱です。退職金を受け取る60代になってようやく半数を超えるので、現役世代のうちに1000万円を貯めるのは、決して簡単ではないことがわかります。

1000万円って、やっぱり大きな壁なんだね…。
預金だけで貯めようとすると時間がかかります。私の場合は、NISAやiDeCoで毎月決まった額を積み立てて、運用で増えた分も合わせて資産が大きくなっていきました。ただ、投資は元本割れのリスクもあるので、生活防衛資金を確保してから考えるのがおすすめです。
毎月いくら貯めれば、何年で届く?
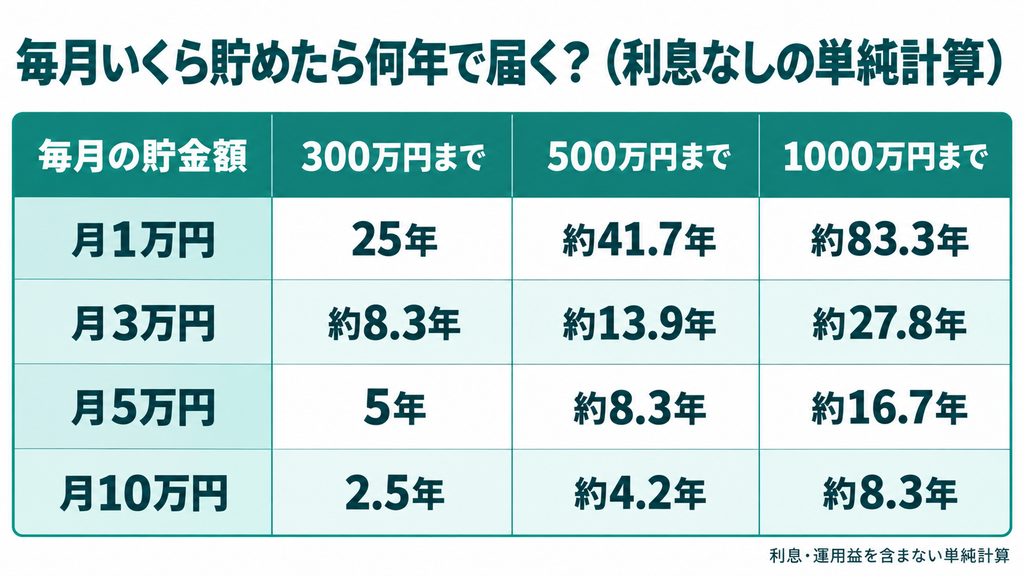
目標額までの年数を、利息や運用益を含まない単純な計算で見てみます。
| 毎月の貯金額 | 300万円まで | 500万円まで | 1000万円まで |
|---|---|---|---|
| 月1万円 | 25年 | 約41.7年 | 約83.3年 |
| 月3万円 | 約8.3年 | 約13.9年 | 約27.8年 |
| 月5万円 | 5年 | 約8.3年 | 約16.7年 |
| 月10万円 | 2.5年 | 約4.2年 | 約8.3年 |
※利息・運用益を含まない単純計算。ボーナスからの貯金は含みません。
たとえば、30歳から毎月3万円を貯めると、38歳ごろに300万円に届きます。ボーナスから年間20万円を上乗せすれば、さらに早くなります。「毎月いくらなら無理なく続けられるか」から逆算すると、目標が現実的になります。
運用を組み合わせた場合の目安
預金だけでなく、NISAなどで投資信託を積み立てた場合の目安も見てみます。年率3%で運用できたと仮定すると、毎月3万円を10年続けた場合、元本360万円が約419万円になる計算です(月複利で計算した場合)。
| 毎月の積立額 | 期間 | 元本 | 年率3%の場合 | 年率5%の場合 |
|---|---|---|---|---|
| 3万円 | 10年 | 360万円 | 約419万円 | 約466万円 |
| 3万円 | 20年 | 720万円 | 約985万円 | 約1,233万円 |
| 5万円 | 10年 | 600万円 | 約699万円 | 約776万円 |
| 5万円 | 15年 | 900万円 | 約1,135万円 | 約1,336万円 |
※年率一定・月複利・手数料や税金を考慮しない試算です。実際の運用成果は相場によって変わり、元本を下回ることもあります。
私は旧NISAのころから積立投資を続け、iDeCoも合わせて、38歳の今、資産は約3,000万円です。振り返って大きかったと思うのは、金額の大小より「続けた期間」です。コロナショックのときも売らずに積み立てを続け、下がったときには買い増しもしました。一方で、これは相場が回復したから言えることでもあります。調査の数字と比べて焦る必要はありませんが、「何もしない期間」をできるだけ短くすることは、どの年代からでも意味があると考えています。
数字を見るときの3つの注意点
1. 「金融資産」と「貯金」はちがう
この記事の数字は、株式や投資信託、保険なども含む「金融資産」です。一方で、日常の出し入れに使っている預金は含みません。普通預金の残高だけと比べると、ずれが出ることがあります。
2. 世帯の形で大きくちがう
二人以上の世帯と単身世帯では、金額が大きくちがいます。共働きか片働きか、子どもが何人いるか、持ち家か賃貸かでも変わります。自分と似た条件の人と比べることが大切です。
3. 住宅ローンなどの借入は差し引かれていない
金融資産が多くても、住宅ローンなどの借入が大きい世帯もあります。私も住宅ローンを組んでいます。資産の額だけで、家計の健全さは判断できません。
年代別|貯金の目標の立て方
| 年代 | 目標の考え方 |
|---|---|
| 20代 | まずは生活費の半年分。先取り貯金の習慣をつくる |
| 30代 | 300万円前後の生活防衛資金を確保。教育費・住宅の資金計画を立てる |
| 40代 | 500万円前後を一つの目安に。教育費のピークと老後資金の準備を並行する |
| 50代 | 老後資金を具体的に試算。退職金や年金の見込みを確認する |
目標額は、調査の中央値を参考にしつつ、自分の家計から逆算して決めるのがいちばんです。生活費の何か月分を備えるか、5年以内に使う予定のお金はいくらか、と分けて考えると、必要な額がはっきりします。
お金や資産形成については、こちらの記事も参考にしてください。
貯金と年齢に関するよくある質問
30代で貯金300万円は普通ですか?
二人以上の世帯では、30歳代の金融資産の中央値が311万円で、300万円以上を持つ世帯は52.0%です。300万円あれば、同じ年代のほぼ真ん中と考えられます。単身世帯では中央値が100万円なので、上のほうに入ります。
40代で貯金500万円は普通ですか?
二人以上の世帯では、40歳代の中央値がちょうど500万円で、500万円以上を持つ世帯は50.9%です。ほぼ真ん中の位置と言えます。
貯金1000万円を持っている人は、どれくらいいますか?
二人以上の世帯で金融資産1000万円以上を持つ割合は、30歳代で25.8%、40歳代で37.5%、50歳代で42.3%、60歳代で56.5%です。現役世代では少数派です。
平均値と中央値は、どちらを見ればいいですか?
自分の位置を知りたいなら、中央値がおすすめです。平均値は、一部のたくさん持っている世帯に引っぱられて高くなりやすいためです。
貯金がない世帯は、どれくらいありますか?
二人以上の世帯で、金融資産を保有していない世帯の割合は、30歳代で17.6%、40歳代で18.8%です。単身世帯では、30〜40歳代で3割強です。
まとめ|他人と比べすぎず、自分の家計から目標を決める
- 二人以上の世帯では、300万円以上は30歳代、500万円以上は40歳代、1000万円以上は60歳代で半数を超える
- 30歳代の中央値は311万円、40歳代は500万円
- 単身世帯は二人以上の世帯より金額が小さく、30〜40歳代の中央値は100万円
- 平均値より中央値を見るほうが実感に近い
- 目標は、生活防衛資金→使い道が決まったお金→将来のためのお金の順に考える
調査の数字は、自分の位置を知るための目安です。焦る必要はありません。無理なく続けられる金額を決めて、今日から少しずつ積み上げていきましょう。